Contextul Deciziei de Desființare a Eșalonării la Plată
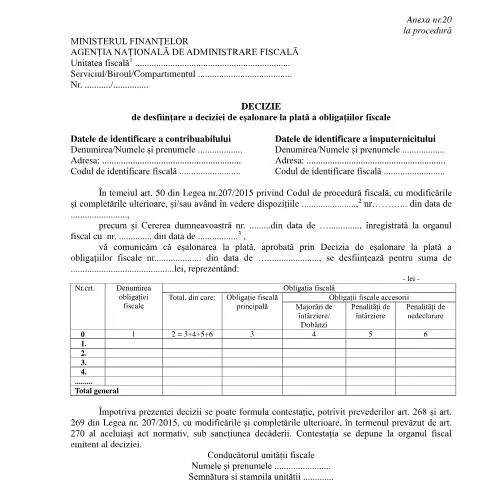
Decizia de desființare a deciziei de eșalonare la plată a obligațiilor fiscale, cunoscută sub codul A20_OPANAF_1767_2021, joacă un rol crucial în cadrul sistemului fiscal din România. Această procedură reglementează modul în care contribuabilii pot solicita și beneficia de eșalonarea plății datoriilor fiscale, iar desființarea acestei eșalonări se poate datora unor motive specifice. De exemplu, contribuabilul poate să nu respecte termenii acordului inițial sau poate să nu mai fie eligibil pentru această facilitate.
Înțelegerea Documentului și a Rolului Său
Decizia de desființare a eșalonării este un document oficial emis de Agenția Națională de Administrare Fiscală (ANAF), având un caracter executoriu. Acest act administrativ anulează eșalonarea acordată anterior, obligând contribuabilul să achite sumele restante într-un termen specificat. Decizia conține detalii esențiale, cum ar fi:
- Identificarea contribuabilului, inclusiv numele, adresa și codul de identificare fiscală.
- Motivul desființării eșalonării, care trebuie conform cu legislația în vigoare.
- Detalii financiare, inclusiv sumele datorate și tipul obligației fiscale care face obiectul deciziei.
Modalitățile de Depunere a Cererii
Opțiunile Disponibile pentru Contribuabili
Contribuabilii au la dispoziție mai multe canale prin care pot depune cererile lor către ANAF. Aceste opțiuni variază în funcție de preferințele personale și de situația specifică. Iată cele mai comune metode:
- Depunerea Fizică: Contribuabilii pot prezenta cererea personal la ghișeul ANAF, unde personalul va oferi asistență directă.
- Online: Prin intermediul portalului e-guvernare, contribuabilii pot completa și trimite documentele necesare direct, folosind ROeID pentru autentificare.
- Prin Poștă: Cererea poate fi trimisă la adresa unității fiscale competente, asigurându-se că este înregistrată corespunzător.
Pregătirea Justificativelor Necesare
În funcție de circumstanțele individuale, contribuabilii trebuie să pregătească un set de documente justificative ce trebuie anexate cererii de desființare a eșalonării. Aceste justificative pot include:
- Documente Financiare: Extrase de cont sau dovezi de plată a unor sume anterioare.
- Contracte sau Acorduri: Orice contracte relevante care demonstrează relația fiscală cu ANAF.
- Certificatul de Înregistrare: O copie a certificatului de înregistrare fiscală al contribuabilului.
Tratamentul Cererii de Către ANAF
Odată ce cererea este depusă, ANAF începe un proces de analiză a documentelor și a motivelor invocate. Este esențial ca contribuabilul să fie conștient de timpul de procesare, care poate varia, dar de obicei se finalizează în termen de 30 de zile. În acest interval, contribuabilul are dreptul să verifice statusul cererii sale:
- Contact Direct: Pot fi contactați funcționarii ANAF pentru a obține informații suplimentare.
- Portalul Online: Accesând contul personal, pot vizualiza statusul cererii.
Ce Urmează după Emiterea Deciziei?
După emiterea deciziei de desființare, contribuabilul este obligat să achite datoriile fiscale în termenii stabiliți. Neplata la termen poate atrage penalități sau dobânzi suplimentare. De asemenea:
- Contribuabilii au dreptul de a contesta decizia, conform prevederilor art. 268 și 269 din Legea nr. 207/2015. Contestația trebuie depusă la aceeași unitate fiscală care a emis decizia.
- Este important să se respecte termenul limită de contestare, altfel există riscul de a pierde dreptul de a contesta.
Cazuri Particulare și Excepții
Există situații în care contribuabilii pot fi supuși unor reguli diferite:
- Contribuabilii Străini: Aceștia trebuie să fie familiarizați cu reglementările fiscale românești, care pot diferi de cele din țara lor de origine.
- Minori sau Persoane cu Capacitate Limitată: Acestea necesită un reprezentant legal pentru a depune cererea și a efectua toate demersurile administrative.
- Urgențe Financiare: În anumite cazuri, ANAF poate accepta cereri de desființare a eșalonării și cu un termen de plată mai scurt, în funcție de circumstanțele financiare ale contribuabilului.
Consecințele Nerespectării Obligațiilor Fiscale
Nerespectarea termenului de plată sau a termenului de contestare a deciziei de desființare poate avea urmări grave pentru contribuabil:
- Penalizări Financiare: Sumele datorate pot crește considerabil din cauza penalităților și dobânzilor.
- Executarea Silită: ANAF poate iniția proceduri de executare silită pentru recuperarea debitelor.
- Limitări Legale: Contribuabilul poate experimenta restricții legate de activitatea economică, cum ar fi blocarea conturilor sau a bunurilor.
Rolul Asistenței Profesionale în Procesul de Desființare
Colaborarea cu un consultant fiscal sau un avocat specializat în drept fiscal poate fi extrem de benefică în gestionarea cererii de desființare a eșalonării. Aceștia pot oferi:
- Asistență în Pregătirea Documentației: Asigurarea că toate documentele justificative sunt corecte și complete.
- Strategii de Contestație: În cazul în care este necesară contestarea deciziei, un expert va putea dezvolta o strategie eficientă.
- Negocieri cu ANAF: Intervenția specialiștilor poate ajuta la obținerea unor soluții mai favorabile pentru contribuabil.
Motivarea deciziei de desființare a eșalonării la plată
Decizia de desființare a eșalonării la plată a obligațiilor fiscale poate fi luată de ANAF în diverse situații, care presupun evaluarea circumstanțelor financiare ale contribuabililor. Printre motivele frecvente se numără neîndeplinirea obligațiilor de plată conform graficului stabilit, depunerea tardivă a declarațiilor fiscale sau necorespunderea criteriilor legale pentru menținerea eșalonării. Conform OPANAF 1767/2021, autoritatea fiscală are datoria de a analiza cazul individual al fiecărui contribuabil, înțelegând astfel complexitatea situației financiare și eventualele dificultăți întâmpinate.
Este esențial ca, în urma unei astfel de decizii, contribuabilii să primească o explicație detaliată referitoare la motivele care au stat la baza desființării. Aceștia pot solicita clarificări suplimentare și pot avea dreptul de a contesta decizia, dacă consideră că evaluarea ANAF nu a fost corectă. Din punct de vedere procedural, este recomandat ca orice contestare să fie adresată în termen de 30 de zile de la data comunicării deciziei, conform legislației în vigoare.
Impactul deciziei de desființare asupra contribuabililor
Desființarea eșalonării la plată poate avea un impact semnificativ asupra situației financiare a contribuabililor. Aceștia riscă să se confrunte cu o serie de dificultăți, cum ar fi acumularea de penalități sau dobânzi pentru sumele restante, care pot crește considerabil suma totală datorată. În acest context, este important ca contribuabilii să fie informați despre opțiunile disponibile pentru a aborda aceste dificultăți. O variantă ar fi solicitarea unei noi eșalonări, bazată pe o situație financiară actualizată și documentată corespunzător.
De asemenea, contribuabilii au dreptul de a accesa consultanță fiscală pentru a analiza implicațiile legale și financiare ale deciziei de desființare. Aceștia ar putea colabora cu consultanți autorizați pentru a evalua cel mai bun plan de acțiune, inclusiv posibilele soluții de restructurare a datoriilor. Este important să se țină cont de faptul că ANAF poate oferi anumite soluții de amicabilitate, în funcție de natura și gravitatea situației fiscale a contribuabilului.
Procedura de contestare a deciziei ANAF
În cazul în care un contribuabil contestă decizia de desființare a eșalonării, trebuie să urmeze o procedură specifică. Contestarea se face prin depunerea unei cereri scrise la ANAF, care trebuie să conțină argumente legale și fapte care să susțină poziția contribuabilului. Este esențial ca această cerere să fie bine fundamentată, incluzând dovezi relevante, cum ar fi documente financiare, declarații sau orice alte informații care pot sprijini cazul.
ANAF are obligația de a răspunde cererii de contestare în termen de 30 de zile de la primirea acesteia, iar decizia luată va putea fi contestată ulterior în instanță, dacă contribuabilul consideră că ANAF nu a soluționat conform reglementărilor legale. Este recomandat ca contribuabilii să păstreze o comunicare constantă cu autoritățile fiscale și să se asigure că respectă toate termenele legale pentru a evita complicațiile suplimentare.