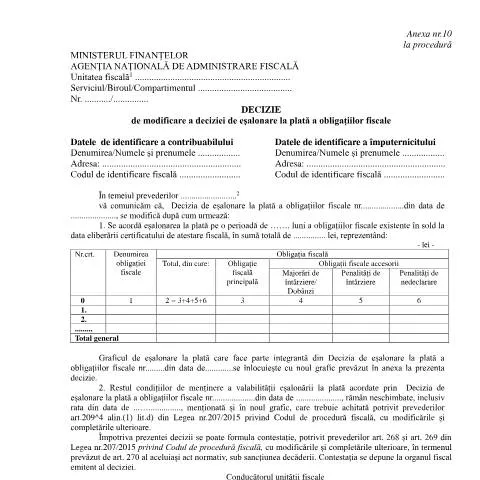
Contextul emiterii Deciziei de modificare a eșalonării la plată
Într-o lume în continuă schimbare, gestionarea obligațiilor fiscale devine un aspect esențial pentru contribuabili. Atunci când se confruntă cu dificultăți financiare, mulți dintre contribuabili aleg să solicite eșalonarea la plată a datoriilor fiscale. Această opțiune le permite să gestioneze mai eficient plățile, oferindu-le un termen extins pentru a-și achita datoriile. Totuși, anumite circumstanțe pot impune modificări ale acordului inițial de eșalonare, ceea ce ne aduce la importanța Deciziei de modificare a deciziei de eșalonare la plată a obligațiilor fiscale, cunoscută sub codul A10_OPANAF_1767_2021.
Rolul esențial al Deciziei de modificare a eșalonării
Decizia de modificare a eșalonării la plată nu este un document care apare la întâmplare. Este un instrument crucial în relația contribuabilului cu autoritățile fiscale, având rolul de a adapta planul de plată la realitățile financiare ale contribuabilului. Această decizie poate surveni în cazul în care contribuabilul întâmpină dificultăți sau dorește să ajusteze termenii eșalonării pentru a evita penalitățile suplimentare.
- Contribuabilii care doresc să modifice acordul de eșalonare trebuie să depună acest formular.
- Modificarea poate include extinderea termenului de plată sau revizuirea sumelor de plată lunare.
- Este crucial ca modificările să fie efectuate conform legislației fiscale în vigoare pentru a evita eventualele sancțiuni.
Persoanele îndreptățite să depună această cerere
Decizia de modificare a eșalonării la plată poate fi solicitată de către:
- Contribuabili persoane fizice care au obligații fiscale restante.
- Contribuabili persoane juridice, cum ar fi societățile comerciale, care se confruntă cu dificultăți financiare.
- Reprezentanți legali ai contribuabililor, care pot solicita modificarea în numele acestora, având un împuternicire corespunzătoare.
Completarea formularului
Formularul A10_OPANAF_1767_2021 conține diverse rubrici esențiale care trebuie completate cu atenție. O greșeală în completare poate duce la întârzieri sau chiar la refuzul cererii. Iată câteva aspecte de care trebuie să țineți cont:
Date de identificare ale contribuabilului
În această secțiune, este esențial să se includă:
- Denumirea completă a contribuabilului (nume și prenume pentru persoane fizice, denumirea societății pentru persoane juridice).
- Adresa completă de contact.
- Codul de identificare fiscală (CIF) corect și actualizat.
Date de identificare ale împuternicitului
Dacă cererea este depusă de un împuternicit, trebuie completate informațiile acestuia:
- Numele și prenumele împuternicitului.
- Adresa de contact.
- CIF-ul, dacă este cazul.
Obligațiile fiscale supuse modificării
O altă secțiune crucială este cea referitoare la obligațiile fiscale existente. Aici, trebuie să fie detaliate:
- Numărul și denumirea obligației fiscale.
- Sumele datorate, inclusiv fiscalitatea principală și accesorii precum dobânzi și penalități.
Depunerea documentului la autorități
După completarea formularului, următorul pas este depunerea acestuia la autoritatea fiscală competentă. Iată cum se poate realiza acest lucru:
- Documentul poate fi depus personal la ghișeul unității fiscale.
- Există opțiunea de a face o depunere online prin intermediul SPV (Spațiul Privat Virtual), ceea ce poate accelera procesul de evaluare.
- Este recomandat să păstrați o copie a formularului depus, precum și orice dovadă de primire de la autoritate.
Urmărirea stadiului cererii
Odată ce cererea a fost depusă, contribuabilul trebuie să fie proactiv în urmărirea stadiului acesteia:
- Poate solicita informații prin apeluri telefonice la serviciul de asistență al ANAF.
- Este posibil să verificați statusul online, folosind contul de SPV, unde pot fi găsite informații actualizate.
- În cazul întârzierilor, contribuabilul poate trimite o solicitare de clarificare sau de urgentare a procesării cererii.
Termene și condiții
Fiecare contribuabil trebuie să fie conștient de termenele care reglează această procedură:
- Decizia de modificare a eșalonării trebuie să fie depusă până la data limită stabilită de ANAF, de obicei în termen de 30 de zile de la primirea notificării de neachitare.
- După depunerea cererii, autoritatea fiscală are un termen de răspuns care variază, dar trebuie să fie respectat.
- Este esențial ca toate obligațiile fiscale să fie achitate conform noilor termeni stabiliți în decizie, altfel se pot activa penalizările.
Ce se întâmplă în caz de refuz sau erori
În eventualitatea în care cererea dumneavoastră este respinsă, este important să cunoașteți drepturile și pașii următori:
- Contribuabilul are dreptul de a formula o contestație conform articolelor 268 și 269 din Legea nr. 207/2015.
- Contestația trebuie depusă la organul fiscal care a emis decizia, în termenul stabilit de lege.
- Este recomandat să verificați cu atenție toate detaliile pentru a evita eventualele erori în depunerea contestației.
Concluzie practică asupra Deciziei de modificare a eșalonării
Gestionarea obligațiilor fiscale este o parte esențială a responsabilităților financiare ale fiecărui contribuabil. Decizia de modificare a eșalonării la plată este un instrument vital care, utilizat corect, poate oferi o soluție viabilă pentru dificultățile financiare întâmpinate. Este important ca fiecare contribuabil să fie bine informat, să completeze corect documentele și să urmeze pașii necesari pentru a-și menține îndatoririle fiscale sub control.
Procedura de contestare a Deciziei de modificare a eșalonării la plată
În cazul în care contribuabilul nu este de acord cu decizia de modificare a eșalonării la plată a obligațiilor fiscale, acesta are dreptul de a contesta decizia. Contestația se poate formula în termen de 30 de zile de la comunicarea deciziei, conform art. 13 din Legea nr. 554/2004, privind contenciosul administrativ. Contestația se depune la organul fiscal emitent, iar aceasta trebuie să conțină următoarele elemente:
- identificarea părților implicate;
- obiectul contestației;
- expunerea motivelor de fapt și de drept;
- întreaga documentație care susține cererea;
- data și semnătura contestatorului.
Este recomandat ca, în momentul depunerii contestației, contribuabilul să solicite și un număr de înregistrare pentru a putea urmări statutul cererii. De asemenea, se poate solicita o soluționare prioritară a contestației, în funcție de circumstanțele financiare ale contribuabilului.
Impactul modificării eșalonării asupra planului de rambursare
Decizia de modificare a eșalonării la plată poate avea un impact semnificativ asupra planului de rambursare al contribuabilului. Aceasta poate altera suma totală de plată, numărul ratelor, dar și termenele de plată. Contribuabilul trebuie să fie conștient că modificarea eșalonării nu anulează datoriile fiscale, ci doar le reconfigurează. Astfel, este esențial ca acesta să își revizuiască bugetul personal sau al firmei și să se asigure că noul plan de rambursare este sustenabil.
De asemenea, ANAF oferă opțiuni de consultanță fiscală, care pot fi de ajutor în înțelegerea impactului acestor modificări. Se recomandă să fie contactat un consultant fiscal sau un expert contabil pentru a analiza detaliile modificărilor și a găsi cele mai bune soluții pentru gestionarea obligațiilor fiscale.
Documentele necesare pentru solicitarea modificării eșalonării la plată
Atunci când un contribuabil dorește să solicite modificarea eșalonării la plată a obligațiilor fiscale, este necesară pregătirea unei serii de documente. Conform OPANAF 1767/2021, următoarele documente sunt esențiale:
- Cerere de modificare a eșalonării, completată conform formularului standard;
- Documentația financiară care să demonstreze imposibilitatea de plată a obligațiilor fiscale la termen;
- Plan de afaceri, în cazul persoanelor juridice, care să contureze strategia de plată a datoriilor;
- Declarația fiscală pe ultimele 12 luni, care să arate evoluția veniturilor și a cheltuielilor;
- Orice alte documente relevante, inclusiv dovezi ale pierderilor financiare recente sau ale modificărilor în structura veniturilor.
Este important ca toate documentele să fie prezentate în original, iar în cazul în care acestea sunt emise în copie, acestea trebuie să fie însoțite de o declarație pe proprie răspundere a contribuabilului, prin care să se ateste autenticitatea documentelor. Organismul fiscal are dreptul de a solicita informații suplimentare sau clarificări în procesul de evaluare a cererii.