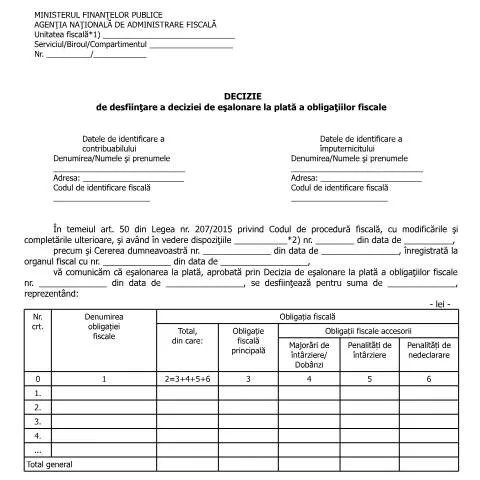
Contextul administrativ al deciziei de desființare a eșalonării la plată
În sistemul fiscal românesc, gestionarea obligațiilor fiscale este un aspect crucial, mai ales în cazurile de dificultăți financiare. Decizia de desființare a eșalonării la plată, reglementată prin OPANAF 90/2016, joacă un rol fundamental în conformarea contribuabililor cu obligațiile lor fiscale. Acest document oficial este emis de către Agenția Națională de Administrare Fiscală (ANAF) și permite autorităților fiscale să anuleze o eșalonare a plății pentru contribuabili, în funcție de diverse circumstanțe legale și administrativ-financiare.
Beneficiarii acestui document: cine îl poate solicita?
Decizia de desființare a eșalonării la plată poate fi solicitată de către orice contribuabil care se confruntă cu situații specifice, cum ar fi imposibilitatea de a respecta termenii acordului de eșalonare a plății. Aceasta include:
- Persoane fizice care au solicitat eșalonarea plății datoriilor fiscale.
- Persoane juridice care, din diverse motive, doresc să abordeze din nou modalitatea de plată a obligațiilor fiscale.
- Reprezentanți legali sau împuterniciți ai contribuabililor, care pot depune cererea în numele acestora.
Este important ca beneficiarii să fie conștienți de faptul că anumite condiții legale și administrative trebuie îndeplinite pentru a putea depune acest formular.
Etapele procesului de desființare a eșalonării: de la cerere la decizie
Procesul prin care un contribuabil poate solicita desființarea unei eșalonări la plată implică mai multe etape, fiecare având propria importanță. Acestea sunt:
- Depunerea cererii: Contribuabilul trebuie să completeze și să depună formularul corespunzător, specificat în OPANAF 90/2016.
- Analiza cererii: După depunerea documentației, autoritățile fiscale analizează cererea pentru a verifica îndeplinirea condițiilor legale.
- Emiterea deciziei: În cazul în care cererea este aprobată, ANAF va emite o decizie de desființare a eșalonării la plată.
- Comunicarea deciziei: Decizia va fi comunicată contribuabilului prin intermediul poștei sau prin canale electronice, dacă este cazul.
- Posibilitatea de contestare: Contribuabilul poate contesta decizia, conform prevederilor legale, în termenul stabilit.
Detalierea conținutului formularului: ce informații trebuie să conțină?
Completarea corectă a formularului este esențială pentru evitarea întârzierilor. Formularul de cerere trebuie să conțină:
- Datele de identificare ale contribuabilului: numele, adresa și codul de identificare fiscală.
- Datele împuternicitului: în cazul în care cererea este depusă de un reprezentant legal, se vor completa informațiile acestuia.
- Motivul solicitării de desființare: o argumentare clară a motivelor pentru care se solicită desființarea eșalonării.
Fiecare detaliu menționat în formular trebuie verificat cu atenție, deoarece orice informație incompletă sau greșită poate conduce la respingerea cererii.
Modalitățile de depunere a cererii: alegerea corectă
Contribuabilii au la dispoziție mai multe modalități pentru a depune formularul de desființare a eșalonării, iar alegerea corectă poate influența rapiditatea procesului:
- Depunerea fizică la ghișeu: Aceasta presupune prezentarea personală la unitatea fiscală competentă, unde cererea va fi înregistrată și procesată.
- Depunerea online: Prin intermediul SPV (Spațiul Privat Virtual) sau ROeID, contribuabilii pot trimite documentele în format electronic, ceea ce poate accelera procesul de analiză.
Fiecare metodă are avantaje și dezavantaje, iar contribuabilii trebuie să aleagă în funcție de preferințe și de situația lor particulară.
Implicarea ANAF în procesul de desființare
ANAF are un rol proeminent în gestionarea cererilor de desființare a eșalonării la plată. În funcție de evaluările efectuate de funcționarii publici, decizia emisă poate varia:
- Aprobarea desființării: în situațiile în care contribuabilul îndeplinește toate criteriile.
- Respinge cererea: în cazul în care nu sunt respectate condițiile legale sau există neconcordanțe în documentație.
Contribuabilii trebuie să fie pregătiți să furnizeze informații suplimentare dacă ANAF solicită clarificări în legătură cu cererea depusă.
Aspecte legale și termene importante în procesul de desființare
Termenul pentru contestarea unei decizii emise de ANAF este reglementat de art. 270 din Legea nr. 207/2015. Este esențial ca contribuabilii să fie conștienți de următoarele:
- Decizia poate fi contestată în termen de 30 de zile de la data comunicării.
- Contestația se depune la organul fiscal emitent, și va fi analizată de o comisie specială din cadrul ANAF.
Aceste aspecte legale sunt cruciale pentru a asigura drepturile contribuabililor și pentru a asigura un proces administrativ echitabil.
Consecințele nerespectării termenilor deciziei de desființare
Nerespectarea termenilor stabiliți în decizia de desființare a eșalonării la plată poate duce la repercusiuni semnificative pentru contribuabil:
- Creșterea sumelor datorate datorită penalizărilor și dobânzilor de întârziere.
- Posibilitatea ca ANAF să inițieze acțiuni de executare silită pentru recuperarea sumelor datorate.
Este, prin urmare, esențial ca contribuabilii să fie informați și să reacționeze prompt la orice notificație din partea ANAF.
Excepții și situații speciale: cine poate beneficia de ușurări?
În anumite cazuri, există posibilitatea de a solicita ușurări sau derogări de la regimul standard al eșalonărilor. Aceasta este valabilă în situații precum:
- Contribuabili în dificultate financiară extremă, care pot prezenta dovezi clare ale situației lor.
- Persoane fizice sau juridice cu o istorie fiscală pozitivă, care au demonstrat comportament responsabil în gestionarea obligațiilor fiscale.
Aceste excepții pot influența semnificativ procesul de desființare a eșalonării la plată, însă fiecare cerere va fi evaluată în funcție de contextul specific al contribuabilului.
Finalizarea procesului: ce urmează după desființarea eșalonării?
După desființarea eșalonării, contribuabilul trebuie să fie pregătit să facă față obligațiilor fiscale anterioare. Aceasta implică:
- Reexaminarea bugetului personal sau financiar pentru a integra plata obligațiilor fiscale într-un mod sustenabil.
- Stabilirea unui plan de plată pentru datoriile restante, astfel încât să evite penalizările suplimentare.
În concluzie, gestionarea corectă a eșalonărilor la plată și a deciziilor emise de ANAF poate influența semnificativ sănătatea financiară a oricărui contribuabil. Conștientizarea responsabilităților și drepturilor este esențială pentru a naviga cu succes în sistemul fiscal românesc.
Procedura de contestare a deciziei de desființare a eșalonării la plată
În cazul în care sunteți nemulțumit de decizia ANAF de desființare a eșalonării la plată a obligațiilor fiscale, aveți dreptul de a contesta această decizie. Contestația se depune în termen de 30 de zile de la data comunicării deciziei. Este important să respectați acest termen, deoarece orice întârziere poate duce la pierderea dreptului de a contesta.
Contestația se depune la organul fiscal care a emis decizia, iar aceasta trebuie să conțină următoarele informații:
- datele de identificare ale contribuabilului (CNP, denumire, adresă);
- numărul și data deciziei contestate;
- motivele pentru care considerați că decizia este nelegală;
- documentele justificative care susțin contestația.
După depunerea contestației, organul fiscal va analiza cererea și va emite o soluție, pe care o va comunica contribuabilului. Dacă soluția este nefavorabilă, contribuabilul are dreptul să se adreseze instanței de judecată competente, în termen de 30 de zile de la primirea răspunsului.
Impactul desființării eșalonării asupra situației financiare a contribuabilului
Desființarea deciziei de eșalonare la plată are un impact semnificativ asupra situației financiare a contribuabilului. Aceasta presupune că obligațiile fiscale devin exigibile imediat, ceea ce poate crea dificultăți în gestionarea plăților. Este esențial ca fiecare contribuabil să fie conștient de responsabilitățile sale fiscale și să fie pregătit să facă față situațiilor neprevăzute.
După desființarea eșalonării, contribuabilul trebuie să efectueze plățile în termenul stabilit de legislația fiscală. În caz contrar, pot apărea penalități de întârziere și dobânzi, care vor crește suma totală datorată. De asemenea, ANAF are dreptul de a iniția proceduri de executare silită pentru recuperarea sumelor restante, ceea ce poate afecta și bunurile personale ale contribuabilului.
Este recomandabil ca contribuabilii să analizeze opțiunile de gestionare a datoriilor lor fiscale, inclusiv posibilitatea de a solicita o nouă eșalonare a plăților, dacă situația financiară o permite. Aceasta poate implica completarea unei noi cereri pentru eșalonare, care va fi evaluată de ANAF în funcție de criteriile stabilite în OPANAF 90/2016.
Posibile soluții alternative în cazul desființării eșalonării
În cazul în care eșalonarea la plată este desființată, contribuabilii pot lua în considerare diverse soluții alternative pentru a-și gestiona obligațiile fiscale. O opțiune ar fi solicitarea unui plan de restructurare a datoriilor fiscale. Aceasta se poate realiza prin colaborarea cu un consultant fiscal sau un avocat specializat în domeniul fiscal, care poate oferi asistență în navigarea procesului administrativ și evaluarea opțiunilor disponibile.
De asemenea, contribuabilii pot explora posibilitatea de a accesa fonduri europene sau naționale destinate sprijinirii antreprenorilor afectați de dificultăți financiare. Aceste fonduri pot oferi resurse financiare necesare pentru a acoperi obligațiile fiscale restante și a preveni situațiile de executare silită.
În unele cazuri, contribuabilii pot fi eligibili pentru programe de asistență fiscală din partea ANAF, care oferă consiliere și sprijin pentru a ajuta contribuabilii să-și regleze datoriile fiscale. Este important ca orice contribuabil să rămână informat cu privire la drepturile și opțiunile sale legale, astfel încât să poată lua decizii corecte în gestionarea situației sale fiscale.