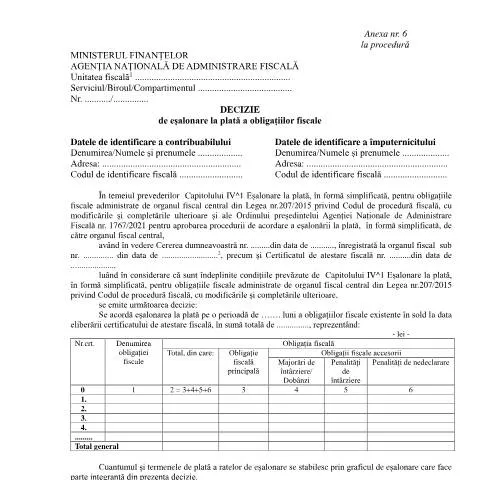
Contextul emiterii Deciziei de eșalonare la plată a obligațiilor fiscale
Într-o economie dinamică precum cea a României, multe entități, fie că sunt persoane fizice sau juridice, se confruntă cu dificultăți financiare temporare. Aici intervine Decizia de eșalonare la plată a obligațiilor fiscale, un mecanism care oferă o soluție viabilă pentru contribuabili care doresc să își restructureze plățile fiscale în condiții mai favorabile. Prin Ordinul președintelui Agenției Naționale de Administrare Fiscală nr. 1767/2021, a fost stabilită procedura de acordare a acestei eșalonări, având la bază prevederile Legii nr. 207/2015 privind Codul de procedură fiscală.
Tipologia contribuabililor și eligibilitatea pentru eșalonare
Decizia de eșalonare este disponibilă pentru o varietate de contribuabili, inclusiv:
- Persoane fizice - care pot solicita eșalonarea obligațiilor fiscale, inclusiv impozitele pe venit și contribuțiile sociale.
- Persoane juridice - companiile și organizațiile care au întârzieri în plăți pot beneficia de acest mecanism pentru a evita penalizările.
- Contribuabili străini - care au activități economice în România și se confruntă cu dificultăți de plată.
Condițiile de eligibilitate sunt stipulate în detaliu în Capitolul IV^1 din Legea nr. 207/2015. Printre acestea se numără:
- Existența unor obligații fiscale restante.
- Solicitarea eșalonării trebuie să fie însoțită de un certificat de atestare fiscală.
- Contribuabilul să nu fie în procedură de insolvență sau faliment.
Documentația necesară pentru solicitarea eșalonării
La depunerea cererii de eșalonare, este esențial ca toate documentele necesare să fie complete și corecte. Iată lista principalelor acte necesare:
- Cererea de eșalonare - care trebuie să conțină toate datele de identificare ale contribuabilului.
- Certificatul de atestare fiscală - care demonstrează situația fiscală a solicitantului, având numărul de înregistrare corespunzător.
- Documente justificative - în funcție de situația financiară, pot fi necesare documente care să demonstreze dificultățile întâmpinate.
Este important ca toate documentele să fie depuse la organul fiscal central în termenul stabilit, pentru a evita întârzierile în procesare.
Procedura de depunere a cererii
Depunerea cererii se poate realiza fie personal, fie prin intermediul spv.anaf.ro, platforma electronică a ANAF care permite contribuabililor să interacționeze cu administrația fiscală în mod digital. Iată pașii necesari:
- Accesarea platformei SPV - Contribuabilii trebuie să fie înregistrați și să aibă un cont activ.
- Completarea formularului electronic - Este esențial să se completeze toate câmpurile cerute, incluzând datele de identificare și motivele solicitării.
- Încărcarea documentelor - Scanați și atașați toate documentele necesare în format electronic.
- Trimiterea cererii - După verificarea informațiilor, cererea poate fi trimisă.
După trimiterea cererii, contribuabilul va primi un număr de înregistrare care îi va permite să urmărească starea solicitării.
Calendarul eșalonării - Termene și obligații
După aprobarea cererii, ANAF va emite o Decizie de eșalonare la plată, specificând perioada eșalonării și sumele de plată. Este vital ca contribuabilul să cunoască termenele limită pentru plăți:
| Tipul de obligație | Termen de plată | Observații |
|---|---|---|
| Obligații fiscale principale | 25 a fiecărei luni | Plata se face conform graficului stabilit în decizie. |
| Obligații accesorii (dobânzi, penalități) | Împreună cu principalele | Se aplică penalizări pentru întârziere. |
Este crucial ca toate plățile să fie efectuate la timpul stabilit, pentru a evita penalizările și a menține în vigoare eșalonarea.
Tratarea cererii de către ANAF - Urmărirea stării solicitării
După depunerea cererii, ANAF va analiza documentația și va emite o decizie. Timpul de procesare poate varia, dar contribuabilii pot urmări starea cererii lor prin SPV sau pot contacta direct unitatea fiscală emitentă. În cazul în care cererea este respinsă, este important să se cunoască drepturile și pașii de atac.
Ce se întâmplă în caz de refuz?
În cazul în care cererea de eșalonare este respinsă, contribuabilul are dreptul să formuleze o contestație în termen de 30 de zile de la comunicarea deciziei. Contestația se depune la organul fiscal emitent și trebuie să conțină următoarele:
- Numărul și data deciziei contestate.
- Motivul contestării.
- Documentele relevante pentru a susține cazul.
Decizia finală va fi comunicată contribuabilului, iar în funcție de aceasta, se pot lua măsuri suplimentare.
Regimul legal al eșalonării - Cadrul legislativ și istoric
Legislația care guvernează eșalonarea la plată a obligațiilor fiscale este reglementată prin Legea nr. 207/2015, un cadru normativ care a evoluat de-a lungul timpului pentru a răspunde nevoilor contribuabililor. În cadrul său, Capitolul IV^1 detaliază procedura simplificată de acordare a eșalonării, având rolul de a oferi soluții pentru contribuabilii care se confruntă cu dificultăți financiare.
Decizia OPANAF 1767/2021 a fost emisă în contextul pandemiei, când mulți contribuabili au avut de suferit din cauza restricțiilor economice. Aceasta a fost o măsură menită să sprijine mediul de afaceri și să asigure menținerea activității economice.
Aspecte finale - Importanța eșalonării pentru contribuabili
Eșalonarea la plată a obligațiilor fiscale reprezintă o salvare pentru mulți contribuabili care se confruntă cu probleme financiare temporare. Prin intermediul acestui mecanism, contribuabilii pot să își gestioneze mai eficient datoriile fiscale, să evite majorările și penalitățile, și să își revină pe drumul cel bun. Este esențial ca fiecare contribuabil să fie bine informat cu privire la drepturile și obligațiile sale pentru a beneficia de toate avantajele pe care le oferă acest sistem.
În final, este important ca contribuabilii să fie proactivi și să își cunoască obligațiile fiscale, să depună cererile necesare în timp util și să respecte termenele de plată stabilite prin deciziile emise de ANAF.
Procedura de aplicare a deciziei de eșalonare la plată
În cadrul aplicării Deciziei de eșalonare la plată a obligațiilor fiscale, este esențial ca contribuabilul să respecte anumite etape procedurale pentru a beneficia de facilitățile oferite. Această procedură începe prin depunerea unei cereri, însoțită de documentele justificative care demonstrează imposibilitatea de plată a obligațiilor fiscale la termenul stabilit. Cererea se depune la organul fiscal competent, iar contribuabilul trebuie să utilizeze Formularul 700 – Cerere privind eșalonarea la plată a obligațiilor fiscale. Este recomandat ca cererea să fie completată cu cele mai recente informații financiare, inclusiv situația veniturilor și cheltuielilor, pentru a asigura o evaluare corectă din partea ANAF.
După depunerea cererii, organul fiscal va analiza documentele prezentate și va lua o decizie în termen de 30 de zile. Dacă cererea este aprobată, contribuabilul va primi o Decizie de eșalonare la plată, care va stabili termenii și condițiile de plată, inclusiv suma eșalonată, ratele de plată și termenele limită. În cazul în care cererea este respinsă, contribuabilul va fi informat cu privire la motivele refuzului și va putea efectua contestarea acestei decizii conform prevederilor legale.
Obligațiile contribuabilului în cadrul eșalonării la plată
După obținerea deciziei de eșalonare, contribuabilul are obligația de a respecta strict termenii stabiliți. Aceste obligații se referă, în principal, la plata ratelor la termenele fixate, dar și la menținerea unei bune comunicări cu organul fiscal. În cazul în care contribuabilul nu reușește să efectueze o plată la termen, este important să notifice imediat organul fiscal și să solicite o revizuire a deciziei, pentru a evita acumularea de penalități sau alte măsuri coercitive.
De asemenea, pe durata eșalonării, contribuabilul trebuie să își îndeplinească toate celelalte obligații fiscale, cum ar fi depunerea declarațiilor fiscale în termenele stabilite. Neîndeplinirea acestor obligații poate duce la anularea eșalonării și la reluarea executării silite pentru sumele datorate. Totodată, este recomandat ca, în cazul în care contribuabilul întâmpină dificultăți financiare ulterior, să ia legătura cu un consultant fiscal pentru a explora opțiuni suplimentare de gestionare a datoriilor fiscale.
Aspecte fiscale legate de eșalonarea la plată
Un alt aspect important de menționat este că, pe durata eșalonării la plată, contribuabilul poate beneficia de anumite avantaje fiscale. De exemplu, sumele eșalonate nu vor genera penalități de întârziere, iar dobânda aferentă va fi calculată într-un mod favorabil, conform reglementărilor în vigoare. Această facilitate se aplică doar în condițiile respectării termenilor stabiliți în decizia de eșalonare, iar contribuabilul trebuie să fie conștient că orice neconformitate poate duce la pierderea acestor privilegii.
Mai mult, eșalonarea la plată poate influența și alte aspecte ale activității economice a contribuabilului. De exemplu, o companie care beneficiază de eșalonare poate avea mai multă flexibilitate în gestionarea fluxului de numerar, ceea ce poate permite continuarea activităților curente fără a afecta grav operațiunile. Totuși, este esențial ca această flexibilitate să fie utilizată cu responsabilitate și ca planurile financiare să fie ajustate pentru a se asigura că toate obligațiile sunt onorate la timp.