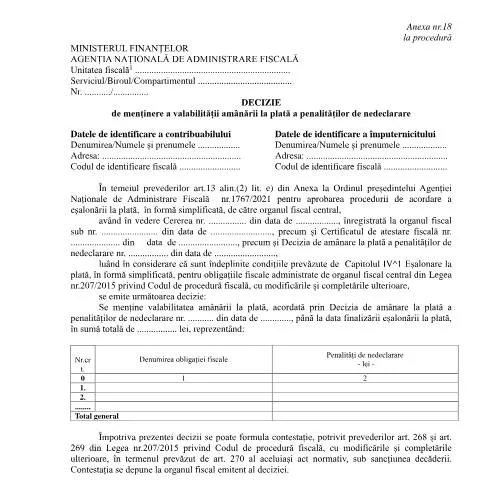
Contextul emiterii Deciziei de menținere a valabilității amânării
În fața unor dificultăți financiare sau a unor probleme de ordin administrativ, contribuabilii români pot solicita amânarea la plată a penalităților de nedeclarare. Acest demers se realizează prin intermediul Deciziei de menținere a valabilității amânării la plată a penalităților de nedeclarare, cod A18_OPANAF_1767_2021, care se integrează într-o procedură fiscală mai amplă reglementată de Legea nr. 207/2015 privind Codul de procedură fiscală. Importanța acestei decizii constă în faptul că oferă contribuabilului un sprijin temporar, esențial pentru gestionarea obligațiilor fiscale fără a afecta severe activitatea economică.
Profilul contribuabililor care depun solicitarea
Decizia respectivă se adresează în mod special contribuabililor care au fost sancționați pentru nedeclararea unor obligații fiscale. În cadrul acestui grup, se pot distinge următoarele categorii:
- Persoane fizice: Acestea pot include lucrători independenți sau particulari care desfășoară activități economice.
- Persoane juridice: Firmele și companiile care nu au respectat termenele de declarare a veniturilor.
- Contribuabili cu dificultăți financiare: Cei care demonstrează că au întâmpinat obstacole temporare în îndeplinirea obligațiilor fiscale.
Este important ca fiecare contribuabil să verifice dacă se încadrează în criteriile impuse de ANAF înainte de a depune cererea, având în vedere că nu toate cazurile sunt acceptate.
Pașii necesari pentru obținerea deciziei
Procesul de obținere a Deciziei de menținere a valabilității amânării presupune mai multe etape esențiale, fiecare cu propriile sale cerințe administrative:
- Depunerea cererii: Contribuabilul trebuie să redacteze și să depună Cererea nr. ... la unitatea fiscală competentă, precizând motivele solicitării.
- Înregistrarea cererii: Aceasta va fi înregistrată cu un număr de ordine de către organul fiscal, asigurându-se astfel o evidență clară.
- Evaluarea dosarului: Funcționarii ANAF vor analiza documentele atașate și vor verifica îndeplinirea condițiilor legale.
- Emiterea deciziei: Dacă toate criteriile sunt respectate, se va emite Decizia de menținere a valabilității amânării.
Documentele necesare pentru depunerea cererii
În contextul solicitării deciziei, contribuabilii trebuie să pregătească și să depună următoarele documente:
| Denumire document | Descriere |
|---|---|
| Cererea nr. ... | Documentul prin care se solicită amânarea, completat cu datele corecte ale contribuabilului. |
| Certificatul de atestare fiscală | Document care confirmă situația fiscală a contribuabilului, eliberat de ANAF. |
| Decizia anterioară de amânare | Document care detaliază condițiile amânării anterioare a penalităților. |
Este esențial ca toate documentele să fie complete și corecte pentru a evita eventualele întârzieri în procesul de evaluare.
Termenele și calendarul procesului
În cadrul procedurii, există termene specifice care trebuie respectate de către contribuabili:
- Depunerea cererii: Contribuabilii au la dispoziție un termen stabilit de legislația fiscală pentru a depune cererea de amânare.
- Răspunsul ANAF: Organul fiscal trebuie să emită decizia în termen de 30 de zile lucrătoare de la data înregistrării cererii.
- Perioada de amânare: Valabilitatea amânării va fi respectată până la finalizarea eșalonării la plată.
Nerespectarea acestor termene poate duce la respingerea cererii sau la imposibilitatea de a beneficia de amânare.
Implicarea Deciziei în contextul obligațiilor fiscale
Decizia de menținere a valabilității amânării este crucială în gestionarea obligațiilor fiscale ale contribuabililor. Aceasta le oferă o perioadă de respiro pentru a-și organiza finanțele fără a fi penalizați prin penalități suplimentare. De asemenea, decizia previne acumularea de datorii fiscale care ar putea duce la măsuri coercitive din partea ANAF.
Contestația și calea de atac în caz de respingere
În situația în care cererea de amânare ar fi respinsă, contribuabilii au dreptul de a formula o contestație. Aceasta se va depune la unitatea fiscală emitentă a deciziei, respectând termenii stabilite în legislația fiscală. Contestația trebuie să conțină argumente clare și documente justificative care să susțină cererea inițială.
Termenul pentru depunerea contestației este prevăzut de art. 270 din Codul de procedură fiscală, iar nerespectarea acestuia poate conduce la pierderea dreptului de a contesta decizia.
Consecințele nerespectării obligațiilor legale
Deși decizia de menținere a valabilității amânării oferă o oportunitate, contribuabilii trebuie să fie conștienți de responsabilitățile care le revin:
- Obligația de a respecta termenele de plată: Nerespectarea acestora va duce la reactivarea penalităților.
- Informații corecte: Orice informație falsă sau incompletă în cererea de amânare poate duce la sancțiuni suplimentare.
- Monitorizarea situației fiscale: Contribuabilii trebuie să își monitorizeze statusul fiscal pentru a evita eventuale surprize.
Prin urmare, este esențial ca contribuabilii să fie proactivi în gestionarea situației lor fiscale pentru a profita la maximum de oportunitățile oferite de această decizie.
Procedura de solicitare a menținerii amânării penalităților
Pentru a beneficia de menținerea amânării la plată a penalităților de nedeclarare conform OPANAF 1767/2021, contribuabilii trebuie să urmeze o procedură detaliată, ce implică mai multe etape administrative. În primul rând, este esențial să se verifice respectarea termenului limită pentru depunerea cererii de menținere. Aceasta trebuie depusă în termen de 30 de zile de la data la care a expirat inițial amânarea, ținând cont de faptul că întârzierile pot duce la anularea automată a beneficiilor de amânare.
Cererea trebuie să fie completată cu toate informațiile relevante, inclusiv datele de identificare ale contribuabilului, numărul de înregistrare în scopuri de TVA (dacă este cazul), precum și motivele concrete pentru care se solicită menținerea amânării. Este recomandat să se atașeze documentația relevantă care susține cererea, precum dovezi de venituri sau alte acte care demonstrează imposibilitatea de plată a penalităților în termenul stabilit.
După depunerea cererii la ANAF, contribuabilul va primi un răspuns în termen de 15 zile lucrătoare, prin care se va comunica acceptarea sau respingerea solicitării. În cazul în care cererea este aprobată, contribuabilul va avea la dispoziție un nou termen pentru achitarea penalităților fără a fi aplicate dobânzi sau penalizări suplimentare.
Aspecte legale și condiții de eligibilitate pentru amânări
Conform legislației în vigoare, nu toți contribuabilii sunt eligibili pentru a beneficia de amânarea penalităților de nedeclarare. Este crucial ca solicitantul să fie în conformitate cu cerințele legale stipulate în OPANAF 1767/2021. Astfel, printre condițiile de eligibilitate se numără: inexistenta unor debite restante la bugetul de stat, și dovada unei situații financiare precare, care să justifice imposibilitatea de plată a penalităților.
De asemenea, contribuabilii care au avut anterior o decizie de anulare a amânării pentru motive de nerespectare a obligațiilor fiscale pot fi excluși de la acest beneficiu. Este recomandat să se analizeze cu atenție istoricul fiscal și să se consulte cu un specialist în domeniul fiscal pentru a evalua șansele de succes ale cererii de menținere a amânării.
Un alt aspect important de menționat este că amânarea penalităților nu se aplică automat; aceasta necesită o evaluare individuală a fiecărui caz, iar ANAF își rezervă dreptul de a solicita informații suplimentare sau de a efectua controale pentru a verifica veridicitatea declarațiilor făcute de contribuabili în cereri.
Impactul deciziilor ANAF asupra contribuabililor
Deciziile emise de ANAF cu privire la menținerea sau respingerea amânării penalităților de nedeclarare au un impact semnificativ asupra contribuabililor. În cazul unei respingeri, contribuabilul nu numai că va fi obligat să achite penalitățile, dar va trebui să suporte și dobânzile aferente, care pot crește semnificativ suma totală de plată.
Pe de altă parte, o decizie favorabilă de menținere a amânării poate oferi un oarecare respiro financiar, permițând contribuabilului să-și reorganizeze bugetul și să revină la o situație financiară stabilă. Este important ca, în urma primirii unei decizii favorabile, contribuabilul să respecte noul termen de plată stabilit, pentru a evita eventuale complicații ulterioare.
De asemenea, deciziile ANAF pot influența strategia fiscală a întreprinderilor pe termen lung, motiv pentru care este recomandat ca acestea să colaboreze strâns cu consultanți fiscali care să ofere soluții personalizate și să ajute la navigarea complexității legislației fiscale românești.