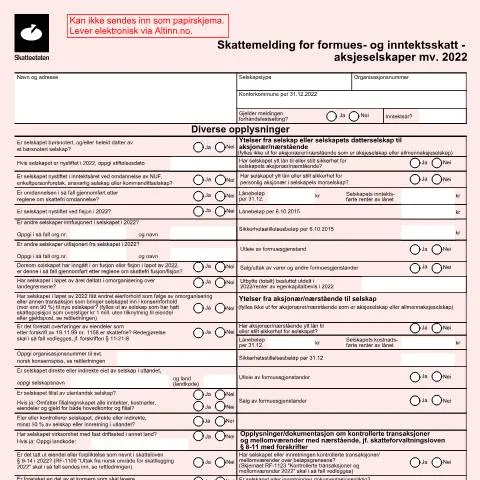
Skattepliktens kompleksitet: En nærmere titt på RF-1028
Når man driver et aksjeselskap i Norge, følger det med et ansvar for å rapportere korrekt til Skatteetaten. Skatteoppgaven for aksjeselskaper, kjent som RF-1028, har en viktig rolle i dette systemet. Dette dokumentet, som har blitt avviklet, var et sentralt verktøy for selskaper for å rapportere inntekter, kostnader og skatteplikt. For å forstå betydningen av dette skjemaet, må vi dykke inn i hvordan det ble brukt, hvem som var involvert, og hva som skjedde etter innsendelsen.
Hvem fyller ut RF-1028?
RF-1028 ble brukt av aksjeselskaper, enkeltpersonforetak og andre juridiske enheter i Norge. Disse selskapene var forpliktet til å levere en korrekt skattmelding for å oppfylle sine skatteforpliktelser i henhold til norsk lov. Det er viktig å merke seg at ansvar for innsending av skjemaet lå hos ledelsen i selskapet, ofte representert ved daglig leder eller styreleder.
- Aksjeselskaper: Selskap med begrenset ansvar som må rapportere årlig.
- Enkeltpersonforetak: Selvstendig næringsdrivende som også kunne bruke skjemaet for rapportering.
- Konsortier og samarbeid: Selskap som deltar i fellesskap måtte også rapportere inntekten fra felles prosjekt.
Dokumentasjonskrav og forberedelser før innsending
For å fylle ut RF-1028 korrekt, måtte selskaper samle en rekke dokumenter. Dette inkluderte regnskapstall, bankutskrifter, bevis på inntekter, samt utgifter relatert til driften. Disse dokumentene er avgjørende for å gi et fullstendig bilde av selskapets økonomiske situasjon.
Det anbefales at selskaper holder detaljerte opptegnelser gjennom året for å unngå problemer ved rapportering. Mye av informasjonen som kreves i skjemaet, må kunne bekreftes med dokumentasjon, så en god forberedelse kan spare tid og ressurser senere i prosessen.
Detaljer om skjemaets oppbygning
Skjemaet RF-1028 var delt inn i flere segmenter som håndterte forskjellige aspekter av selskapets økonomi. Hvert segment var spesifikt designet for å dekke forskjellige skattepliktige områder. Her er noen av de viktigste delene:
- Inntektsopplysninger: Dette segmentet krevde at selskapet oppga alle relevante inntekter fra driften, inkludert salgsinntekter og andre inntekter.
- Kostnader: Her måtte selskapet rapportere alle kostnader knyttet til driften, som lønn, leie, og andre driftskostnader.
- Fradragsmuligheter: Selskapet kunne kreve fradrag for spesifikke kostnader, som investeringer og gjeld, som påvirket skatteplikt.
Prosessen fra oppstart til innsendelse av RF-1028
Det er viktig å forstå tidslinjen for innsendelse av RF-1028. Prosessen begynner gjerne tidlig på året, etter at regnskapet for foregående år har blitt avsluttet. Her er et typisk forløp:
- Årsavslutning: Selskapet fullfører sine regnskaper for det foregående året.
- Samle dokumentasjon: Alle relevante dokumenter og regnskapstall blir samlet.
- Fylling av RF-1028: Ledelsen fyller ut skjemaet i henhold til innsamlede data.
- Innsending: Skjemaet ble innsendt elektronisk via Altinn.
- Bekreftelse: Selskapet mottok bekreftelse på at skjemaet var mottatt.
Oppfølging og videre behandling av skjemaet
Etter innsendelse av RF-1028, var det viktig for selskapet å følge opp med Skatteetaten. Dette innebar å være tilgjengelig for eventuelle spørsmål eller forespørsel om ytterligere dokumentasjon. Skatteetaten kunne også kreve revisjon av innsendt informasjon, og selskapet måtte være forberedt på å gi ytterligere detaljer ved behov.
Oppfølgingen kunne ofte inkludere:
- Forespørsel om dokumentasjon for spesifikke kostnader eller inntekter.
- Informasjon om eventuelle endringer i skattebetingelser eller krav.
- Vurdering av selskapets regnskap for feil eller mangler.
Regelverk og historisk kontekst
RF-1028 er avviklet, men det er viktig å forstå bakgrunnen for skjemaet. Tidligere regulatoriske rammer som Forvaltningsloven og skattelovgivningen har lagt grunnlaget for hvordan selskaper har rapportert sin skatteplikt. Skatteetaten har gjennom årene tilpasset kravene til rapportering, og innføringen av digitale løsninger har også påvirket hvordan selskaper håndterer sin skatteinnsending.
Sistnevnte har gjort det enklere for selskaper å rapportere, men har også stilt større krav til nøyaktighet og dokumentasjon. En feil i rapporteringen kan føre til alvorlige konsekvenser, som bøter eller etterbetaling av skatt.
RF-1028s plass i den bredere skattemessige konteksten
Selv om RF-1028 ikke lenger er i bruk, er forståelsen av skjemaet og prosessene rundt viktig for nåværende og fremtidige skatteforpliktelser. Den kjennskap man oppnår om tidligere skjemaer kan gi verdifulle innsikter i hvordan man skal håndtere dagens og framtidens krav fra Skatteetaten.
Følgende punkter er sentrale i den bredere skattemessige konteksten:
- Årsregnskap: Forståelse av hvordan inntekter og kostnader skal rapporteres.
- Skatteplanlegging: Kunnskap om muligheter for fradrag og skattestruktur.
- Regnskapsføring: Betydningen av nøyaktighet i regnskapet for å unngå skatteproblemer.
Praktiske tips for fremtidig skatterapportering
Selv om RF-1028 har blitt avviklet, kan lærdommene fra dette skjemaet fortsatt anvendes. Her er noen praktiske tips for selskaper som forbereder seg på skatteinnsending:
- Hold orden på regnskapet: Regelmessig oppdatering av regnskap og inntekts- og kostnadsopplysninger er essensielt.
- Bruk digitale verktøy: Dra nytte av digitale verktøy for å forenkle innsamling og rapportering av data.
- Konsulter med eksperter: Vurder å ta kontakt med skatteadvokater eller revisorer for råd og veiledning.
Avsluttende tanker om skatterapportering
Skatteopplegget i Norge er komplekst og i stadig utvikling. Mens RF-1028 er avviklet, er det viktig for selskaper å holde seg oppdatert på gjeldende regler og krav. Å forstå de tidligere kravene kan gi en verdifull kontekst for selskapets nåværende skatteforpliktelser, og legge grunnlaget for en mer effektiv og korrekt rapportering i fremtiden.
Skatteplikt og fradragsmuligheter for aksjeselskaper
Når et aksjeselskap (AS) driver virksomhet i Norge, er det underlagt skatteplikt i henhold til skatteloven. Det er viktig å forstå hvordan skatteplikt og fradragsmuligheter fungerer, slik at selskapet kan optimalisere sin skatteposisjon. Aksjeselskaper betaler skatt av nettoinntekten sin, og den gjeldende skattesatsen for selskaper er 22 % per 2023, men det kan være variasjoner i spesifikke situasjoner. For eksempel, hvis selskapet driver med forskning og utvikling, kan det kvalifisere for fradrag eller støtteordninger som reduserer den effektive skattesatsen.
Fradrag kan gis for en rekke kostnader, inkludert, men ikke begrenset til:
- Lønn til ansatte, inkludert sosiale kostnader
- Leie av lokaler og utstyr
- Avskrivninger på eiendom, anlegg og utstyr
- Kostnader til markedsføring og reklame
- Reisekostnader knyttet til virksomheten
Det er avgjørende å føre et detaljert regnskap og dokumentere alle kostnader for å sikre at selskapet får de fradragene det har krav på. Skatteetaten har spesifikke skjemaer som må brukes, som RF-1175 for selskaper som leverer skattemelding, og det kan være nyttig å bruke Altinn-portalen for innsending av disse skjemaene. For å sikre at fradragene godkjennes, bør selskapet også være oppmerksom på hva som kvalifiserer som fradragsberettigede kostnader i henhold til gjeldende lover og forskrifter.
Innsending av skattemelding for aksjeselskap: Trinn for trinn
Å sende inn skattemeldingen for et aksjeselskap kan virke overveldende, men ved å følge en systematisk tilnærming kan prosessen gjøres enklere. Her er en trinnvis guide som kan hjelpe selskaper gjennom prosessen:
- Forbered regnskapet: Før du sender inn skattemelding, må selskapet sørge for at regnskapet er oppdatert og korrekt. Det innebærer å bokføre alle inntekter og kostnader, samt å sørge for at alle dokumenter er i orden.
- Samle nødvendige dokumenter: Selskapet må samle alle relevante dokumenter som støtter inntektene og kostnadene, inkludert fakturaer, kvitteringer, og kontrakter.
- Logg inn på Altinn: For å sende inn skattemeldingen, må selskapet logge inn på Altinn med BankID. Dette gir tilgang til de nødvendige skjemaene og verktøyene.
- Fyll ut skattemeldingen: Bruk skjemaet RF-1175 til å fylle ut skattemeldingen. Det er viktig å følge instruksjonene nøye og sørge for at all informasjon er korrekt.
- Kontroller og send inn: Før innsending, dobbeltsjekk all informasjon og beregninger. Når alt er klart, kan skattemeldingen sendes inn elektronisk.
- Følg opp med Skatteetaten: Etter innsendingen, følg opp med Skatteetaten for å bekrefte at meldingen er mottatt og ingen ytterligere informasjon er nødvendig.
Det er også viktig å merke seg at fristen for innsending av skattemelding for aksjeselskap normalt er 31. mai året etter inntektsåret. Dersom selskapet har behov for å utsette fristen, kan det søkes om utsettelse via Altinn, men dette må gjøres før den opprinnelige fristen.
Vanlige feil og hvordan unngå dem
I prosessen med å sende inn skattemelding, kan det oppstå en rekke vanlige feil som kan føre til problemer med Skatteetaten. Her er noen av de mest vanlige feilene, samt tips for hvordan man kan unngå dem:
- Feil i registrering av inntekter: Det er viktig å registrere alle inntekter korrekt, inkludert inntekter fra salg, investeringer og andre kilder. For å unngå feil, bør alle inntekter dokumenteres nøye.
- Ufullstendige fradrag: Mange selskaper glemmer å inkludere alle fradragsberettigede kostnader. Sørg for at alle kostnader som er relevante for virksomheten er inkludert, og at det finnes dokumentasjon for disse.
- Feil på skjemaer: Å fylle ut skjemaer kan være komplisert, og feil kan føre til avvisning av skattemeldingen. Les nøye gjennom instruksjonene og bruk hjelpesidene på Altinn for veiledning.
- Forsinket innsending: Forsinkelser kan føre til bøter og renter. Sett deg inn i fristene og planlegg innsendingen i god tid for å unngå stress.
For å unngå disse feilene kan det være nyttig å involvere en regnskapsfører eller en skatteekspert som kan gi råd og veiledning under prosessen. Dette kan spare tid, redusere stress og gi større trygghet for at alt blir gjort riktig.