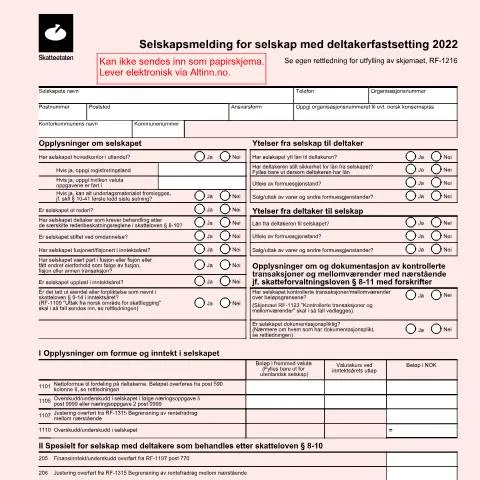
Innblikk i RF-1215: Selskapsmelding for selskap med deltakerfastsetting
Når man navigerer i det norske skattesystemet, er det lett å bli overveldet av de ulike skjemaene og prosedyrene som må følges. En av de mer spesifikke, men viktige dokumentene er RF-1215, også kjent som selskapsmeldingen for selskaper vurdert som partnerskap. Dette skjemaet, som nå er avviklet, har hatt en sentral rolle for mange bedrifter i Norge, og forståelsen av dets funksjon er avgjørende for de som har benyttet seg av det.
Rollen til RF-1215 i det norske skattesystemet
RF-1215 ble benyttet av selskaper som ble vurdert som partnerskap. Dette innebærer at inntektene ble fordelt direkte til deltakerne i selskapet, som deretter rapporterte disse inntektene i sine personlige selvangivelser. Derved ble det nødvendig å ha et klart og korrekt skjema for å sikre en riktig skatteberegning.
Unike trekk: Dette skjemaet skilte seg ut ved å kreve spesifikke detaljer om inntekter og utgifter, samt fordelingen av overskudd mellom deltakerne. Det var altså mer enn bare en ren inntektsrapportering, men en omfattende oversikt over selskapets økonomi og dets deltakere.
Forberedelse av dokumentasjonen: Hva kreves?
Før man kan fylle ut RF-1215, er det avgjørende å ha all nødvendig informasjon og dokumentasjon i orden. Her er en liste over de viktigste elementene som må forberedes:
- Identifikasjonsdetaljer: Dette inkluderer selskapets navn, organisasjonsnummer og annen kontaktinformasjon.
- Finansielle opplysninger: Samle inn opplysninger om inntektene, inkludert salg, tjenester og eventuelle andre inntektskilder.
- Utgifter: Detaljer om kostnader knyttet til driften av selskapet, inkludert lønn, leie og andre driftskostnader.
- Fordeling av overskudd: Klare detaljer om hvordan overskuddet skal fordeles mellom deltakerne.
En grundig gjennomgang av skjemaets rubrikker
RF-1215 er inndelt i flere seksjoner, hver med sitt eget sett av spørsmål og felter å fylle ut. Her er en detaljert gjennomgang av de mest sentrale rubrikkene:
1. Opplysninger om selskapet
I denne delen skal du fylle ut grunnleggende informasjon som selskapets hovedkontor og organisasjonsnummer. Det er også nødvendig å bekrefte om selskapet opererer fra utlandet.
2. Inntektsopplysninger
Her skal alle inntekter rapporteres, inkludert både ordinære og ekstraordinære inntekter. Det er viktig å være nøyaktig og oppgi beløpene i korrekt valuta, spesielt hvis selskapet handler internasjonalt.
3. Utgiftsdetaljer
En grundig oversikt over alle utgifter er nødvendig. Du må spesifisere hvilke typer utgifter som påløper, og hvordan disse påvirker det totale overskuddet.
4. Fordeling av overskudd
Det er avgjørende å være klar over hvordan overskuddet skal fordeles mellom deltakerne. Hver deltaker må ha en andel spesifisert, og eventuell skjevfordeling må dokumenteres.
Tidslinje for innsending: Viktige datoer å huske på
Den tidsmessige aspekten av å fylle ut RF-1215 kan være avgjørende for å unngå forsinkelser eller bøter. Her er tidslinjen med viktige datoer:
- Innsendingsfrist: RF-1215 måtte sendes inn innen 31. mai hvert år, etter regnskapsåret.
- Etter dødline: Forsinkelser kunne føre til straffeskatt eller andre avgifter.
Skjemaets plass i et større administrativt rammeverk
RF-1215 er ikke et isolert dokument. Det er en del av en større kjede av dokumenter og skjemaer som må fylles ut for å sikre at selskapet er i samsvar med norsk skattelovgivning. I tillegg til RF-1215, må selskapet også håndtere:
- Selvangivelse for enkeltpersonforetak hvis deltakerne opererer som enkeltpersoner.
- Andre skjemaer knyttet til særskilte fradrag eller skatteordninger.
Det er derfor viktig å forstå sambandet mellom disse dokumentene for å forvalte selskapets forpliktelser korrekt.
Behandling av skjemaet av Skatteetaten
Når RF-1215 er sendt inn, vil Skatteetaten prosessere dokumentene. Dette kan ta variabel tid avhengig av volumet av innsendte skjemaer. Her er hva du kan forvente:
- Bekreftelse av mottak: Du vil motta en bekreftelse på at skjemaet er mottatt.
- Behandlingstid: Vanligvis tar behandlingstiden fra noen uker opp til flere måneder.
- Oppfølging: Hvis det er spørsmål eller uklarheter, kan Skatteetaten kontakte deg for ytterligere informasjon.
Historisk kontekst og regelverk rundt RF-1215
RF-1215 ble utviklet for å møte behovene til selskaper som opererte som partnerskap, noe som var et vanlig forretningsmodell i Norge. Regelverket rundt dette skjemaet har vært under kontinuerlig utvikling, og avviklingen av skjemaet markerer en overgang til nyere metoder for skatterapportering.
Viktige lovverk: Forvaltningsloven og regnskapsloven regulerer hvordan slike skjemaer skal behandles, og det er essensielt å følge disse for å unngå rettslige konsekvenser.
Spesielle situasjoner og unntak
Det er viktig å forstå at ikke alle selskaper passer inn i den standardiserte formen for rapportering som RF-1215 representerer. Ulike situasjoner kan føre til spesielle krav:
- Utenlandske selskaper: Har egne regler om rapportering og skattlegging.
- Minoritetsbesittelser: Deltakere med mindre eierandeler kan ha spesifikke fradrag eller krav.
Konsekvenser av feil eller manglende innsending
Det er kritisk å forstå hva som står på spill hvis RF-1215 ikke fylles ut korrekt eller ikke sendes inn i tide. Konsekvensene kan være alvorlige:
- Økonomiske straff: Forsinkelsesgebyr og skattebøter kan påløpe.
- Rettssaker: I verste fall kan det føre til rettslige skritt fra Skatteetaten.
Ressurser og støtte for innsendelse av RF-1215
Selv om RF-1215 ikke lenger er i bruk, finnes det fortsatt ressurser for selskaper som trenger hjelp med skatterelaterte spørsmål. Det anbefales å kontakte Skatteetaten direkte eller søke hjelp fra en regnskapsfører for spesifikke spørsmål knyttet til tidligere innsendte skjemaer og dagens krav.
Forståelse av selskapsbeskatning for partnerskap
Når det kommer til selskapsbeskatning i Norge, er det essensielt å forstå hvordan skattemyndighetene vurderer partnerskap. Partnerskap, som ofte er en populær forretningsmodell for små og mellomstore bedrifter, kan ha spesifikke skatteforpliktelser. I motsetning til aksjeselskaper, der selskapet blir beskattet som en egen juridisk enhet, blir inntektene fra partnerskap behandlet annerledes. Her fordeles inntektene på partnerne, som deretter rapporterer dem i sine personlige selvangivelser.
Hver partner i et partnerskap må derfor fylle ut sitt eget skjema for personlig inntekt (RF-1030), hvor de oppgir sin andel av inntekten fra partnerskapet. Det er viktig å føre nøyaktige og detaljerte regnskap for å unngå skattemessige problemer. Dette inkluderer oppbevaring av kvitteringer, fakturaer og annen relevant dokumentasjon som kan bli nødvendig ved en eventuell revisjon fra Skatteetaten.
Avvikling av partnerskapsbeskatning og overgangen til nye modeller
Det kan være nyttig å forstå hvordan avviklingen av partnerskapsbeskatning påvirker eksisterende og nye virksomheter. Med de endrede reglene som trådte i kraft ved avviklingen av partnerskapsbeskatning, har mange aktører i markedet måttet tilpasse seg nye skatteregler. Det er flere faktorer å vurdere, inkludert hvordan inntektene fra partnerskapet vil bli beskattet under den nye modellen.
Partnerskap som ønsker å overføre til en annen selskapsform — for eksempel aksjeselskap (AS) — må navigere i en rekke administrative prosesser. Dette inkluderer opprettelse av et nytt selskap, overføring av eiendeler, samt tilpasning av eksisterende kontrakter og finansielle forpliktelser. Det er også viktig å vurdere skattemessige konsekvenser av overføringen, som kan medføre både gevinster og tap. Dette kan i sin tur påvirke partnerskapets skatteforpliktelser, så det anbefales å søke råd fra en skatteekspert eller regnskapsfører for å forstå de fullstendige implikasjonene av disse endringene.
Skattepliktige kostnader og fradrag for partnerskap
På samme måte som aksjeselskaper, har også partnerskap rett til å trekke fra visse kostnader i skatteberegningen. For partnerne er det avgjørende å forstå hvilke kostnader som kan anses som skattefradragsberettigede. Typiske fradragsberettigede kostnader inkluderer utgifter til driftsmidler, leie av lokaler, og lønn til ansatte. Det er også mulig å kreve fradrag for reiseutgifter knyttet til forretningsvirksomhet, så lenge disse kostnadene kan dokumenteres tilstrekkelig.
Når det kommer til fradrag for partnerskap, er det viktig å føre en detaljert oversikt over alle utgifter. Skatteetaten kan be om dokumentasjon som bekrefter bruken av midlene. Det er også viktig å merke seg at fradragsberettigede kostnader ikke bare kan være direkte relatert til inntekt, men også til investeringer som har til hensikt å øke inntektsgenereringen i fremtiden.
Det finnes mange ressurser tilgjengelig gjennom Skatteetaten og andre offentlige etater som kan hjelpe med å forstå hvilke kostnader som kan trekkes fra, og det anbefales å holde seg oppdatert på endringer i skatteregler som kan påvirke disse fradragene.