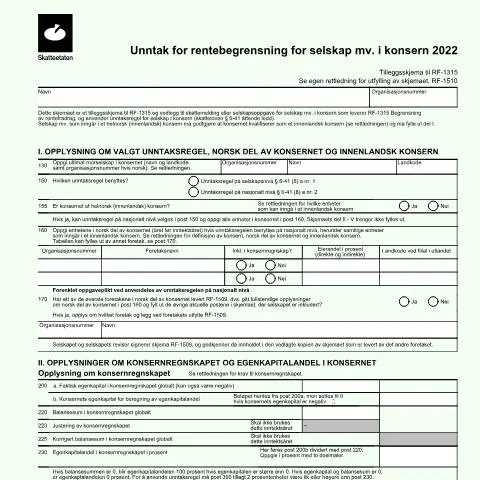
Rollen til skjema RF-1509: Unntak for rentegrensning i konsern
For selskaper med flere enheter i konsern er det avgjørende å forstå hvordan skjema RF-1509 opererer i forhold til rentegrensinger. Dette skjemaet er essensielt for konserner som ønsker å søke om unntak fra rentegrensningsreglene fastsatt av Skatteloven, § 6-41. Når det gjelder konserner, kan rentegrensningene ha stor innvirkning på skatteplikt og likviditet, spesielt når det kommer til hvordan renter på lån er fradragsberettigede.
Hvem er ansvarlig for utfylling av RF-1509?
Det er direktør eller ansvarlig for økonomi i konsernet som har plikt til å fylle ut og levere dette skjemaet. Det er viktig at informasjonen som gis er nøyaktig, da feilinformasjon kan føre til forsinkelser i behandlingen eller til og med avvisning av søknaden. Konsernet må også ha god oversikt over sine enheter og finansielle forhold for å kunne gi korrekt informasjon.
Krav til informasjon ved utfylling
- Organisasjonsnummer: Hver enhet i konsernet må oppgis med sitt respektive organisasjonsnummer.
- Valgt unntaksregel: Det må spesifiseres hvilken unntaksregel som benyttes.
- Finansielle data: Balansedata og justeringer må være tydelige for å vise hvordan rentegrensningene påvirker konsernet.
Kanalene for innlevering av RF-1509
Det er flere måter å levere skjema RF-1509 på, og hver av dem har sine egne fordeler og ulemper.
Digital innlevering via Altinn
Den mest anbefalte metoden er å bruke Altinn, Norges digitale portal for offentlige tjenester. Her kan skjemaet fylles ut elektronisk og sendes direkte til Skatteetaten.
- Fordeler: Raskere behandlingstid, kvittering på innsendt skjema, og muligheten til å rette opp feil umiddelbart.
- Ulemper: Krever BankID for tilgang.
Papirinnlevering
Alternativt kan skjemaet fylles ut for hånd og sendes i posten til Skatteetaten. Dette er en mindre anbefalt metode, da behandlingstiden kan være lengre.
- Fordeler: Ingen digital kompetanse nødvendig.
- Ulemper: Lengre behandlingstid og risiko for at skjemaet blir borte i posten.
Forberedelse av dokumentasjon
Før man sender inn RF-1509, er det viktig å samle all nødvendig dokumentasjon. Dette inkluderer:
- Finansregnskap: Detaljerte rapporter for hvert konsernselskap må være tilgjengelige.
- Opplysninger om gjeld: Det er essensielt å ha oversikt over all gjeld som kan påvirke rentegrensningen.
- Regnskapsspesifikasjoner: Alle justeringer og beregninger relatert til egenkapitalen må være klart dokumentert.
Typiske situasjoner og deres dokumentasjonskrav
| Situasjon | Dokumentasjonskrav |
|---|---|
| Ny opprettelse av konsern | Stiftelsespapirer, vedtekter og registreringsbevis. |
| Endring i gjeldsstruktur | Avtaler, lånedokumenter og finansieringsrapporter. |
| Omorganisering | Protokoller fra styremøter og reviderte regnskaper. |
Håndtering av avvisning eller feil i søknaden
Dersom søknaden om unntak fra rentegrensning blir avvist, vil Skatteetaten gi beskjed om årsaken. I slike tilfeller er det viktig å ha en klar plan for hvordan man skal håndtere avvisningen:
- Rett opp eventuelle feil: Vær rask med å rette opp informasjon og sende inn på nytt.
- Be om veiledning: Kontakt Skatteetaten for å få hjelp med feilene som er oppdaget.
- Samle mer dokumentasjon: Hvis det kreves ytterligere dokumentasjon, må dette gjøres raskt for å unngå forsinkelser.
Spesielle forhold: Utenlandske eiere og konsern
For konsern med utenlandske eiere kan prosessen være mer komplisert. Det er spesifikke dokumentasjonskrav knyttet til utenlandske investeringer og formue.
Ekstra dokumentasjon for utenlandske eiere
- Bevis på eierskap: Dokumenter som viser eierstrukturen i konsernet.
- Internasjonale avtaler: Eventuelle skatteavtaler som kan påvirke rentegrensning.
- Valutakurser: Relevante valutakurser må dokumenteres hvis gjeld er i utenlandsk valuta.
Akseptable scenarier for hastesaker
Det finnes situasjoner hvor selskaper kan oppleve akutte behov for å endre sin rentegrensning. I slike tilfeller er det viktig å være klar over hva som anses som en hastesak.
Betingelser for hastesak
- Finansiell krise: Hvis konsernet står overfor alvorlige økonomiske utfordringer, kan det være grunnlag for hastebehandling.
- Endringer i lover og regler: Hurtige endringer i skatteregler kan også rettferdiggjøre hastesak.
- Internasjonale forhold: Behov for å tilpasse seg internasjonale skatteregler kan også være relevant.
Oppsummering av prosess og viktige steg
Det å navigere prosessen rundt skjema RF-1509 kan være utfordrende, men med riktig informasjon og forberedelse kan man forenkle oppgaven betydelig. Her er de viktigste stegene for å sikre at søknaden blir sendt inn korrekt:
- Identifiser relevant informasjon og dokumentasjon tidlig.
- Velg riktig innsending kanal (digital vs. papir).
- Fyll ut skjemaet med presisjon og dobbeltsjekk alle data.
- Send inn skjemaet og oppbevar kvittering.
- Forbered deg på eventuell oppfølging fra Skatteetaten.
Riktig håndtering av RF-1509 kan potensielt spare konsernet for betydelige kostnader og ressurser, noe som understreker viktigheten av nøye utfylling og oppfølging av søknaden.
Unntak fra Rentegrense for Selskaper i Konsern: En Dypdykk i Reguleringsrammene
I Norge har det vært en betydelig diskusjon rundt rentegrenseordningen, spesielt for selskaper som opererer innenfor konsern. Rentegrensen, som er regulert av skatteloven, har som formål å begrense fradragsretten for renteutgifter, for å motvirke aggressiv skatteplanlegging. For selskaper i konsern har det imidlertid vært unntak og spesielle regler som kan være av stor betydning for hvordan de håndterer sin finansiering.
Først og fremst er det viktig å forstå hvordan rentegrensen fungerer i sammenhengen med konsern. Rentegrensen gjelder for interne lån, dvs. lån mellom selskaper innenfor samme konsern. Dette kan innebære at enkelte konsern kan bli underlagt strengere krav til dokumentasjon og rapportering knyttet til renteutgifter, da myndighetene ønsker å sikre at rentene som settes, er markedsmessige og ikke manipulert for å redusere skattebyrden.
I tillegg har regjeringen tidligere vurdert å innføre unntak for konsern under visse betingelser, for eksempel dersom selskapene kunne dokumentere at rentene de betalte var i tråd med markedsstandardsatser. Dette ville gi en viss fleksibilitet for konserner som har behov for å kunne låne mellom sine ulike enheter. Det er viktig å merke seg at disse unntakene kan variere avhengig av lovgivningen som skjerper eller letter kravene til rentegrenseordningen over tid.
Regelverkets Innvirkning på Internasjonale Konsern
Norsk skatterett har alltid vært underlagt internasjonale forpliktelser, spesielt etter innføringen av OECDs BEPS-prosjekter (Base Erosion and Profit Shifting). Selskaper som opererer i flere land, inkludert Norge, må derfor navigere mellom nasjonale lover og internasjonale avtaler. I denne sammenhengen blir rentegrenseordningen en viktig faktor for konsern som ønsker å sikre skatteeffektivitet på tvers av landegrenser.
Rentegrensen kan ha forskjellig innvirkning avhengig av konsernets struktur. For eksempel kan konsern med datterselskaper i flere europeiske jurisdiksjoner finne det utfordrende å forene norske krav til renteutgifter med krav i andre land, hvor friere regler kan gjelde. Det kan føre til dobbeltbeskatning eller uønskede skattemessige konsekvenser dersom ikke alle aspekter av både intern og ekstern finansiering tas med i vurderingen.
En annen viktig element i denne sammenhengen er hvordan konsernstrukturer kan tilpasses for å optimalisere skatteposisjonen. Dette kan inkludere bruk av holding- og datterselskaper rundt om i verden for å dra nytte av mer gunstige skatteregimer. Det er her norske selskaper må være spesielt oppmerksomme på implementeringen av dokumentasjonskrav knyttet til rentegrensen, for å sikre at de er i samsvar med både nasjonale og internasjonale standarder.
Praktiske Konsekvenser for Selskaper i Konsern
For selskaper som er en del av et konsern, er det flere praktiske konsekvenser av rentegrenseordningen og de mulige unntakene. Først og fremst er det nødvendig å ha en klar oversikt over hvordan interne lån struktureres og hvordan rentene fastsettes. En god praksis vil være å etablere klare retningslinjer for prising av interne lån, gjerne med støtte fra eksterne rådgivere, for å sikre at alle transaksjoner er i samsvar med gjeldende lovgivning.
Videre må selskapene være forberedt på å dokumentere sine renteutgifter på en tilfredsstillende måte. Dette kan inkludere å samle inn og oppbevare kontrakter, betalingshistorikk og annen relevant informasjon som underbygger at rentene er i tråd med markedsstandarder. Skatteetaten har spesifikke krav til dokumentasjon, og det er avgjørende for selskaper å være i stand til å presentere denne informasjonen ved eventuell revisjon.
Det er også viktig å være klar over at endringer i rentegrenseordningen kan komme uten mye forvarsel, og selskaper må derfor være proaktive i sitt forhold til myndighetene og oppdatere sin skatteplanlegging i takt med nye reguleringer. Det kan være nyttig å ha regelmessige møter med skatterådgivere og revisorer for å vurdere den aktuelle situasjonen og tilpasse seg eventuelle endringer i lovgivningen.