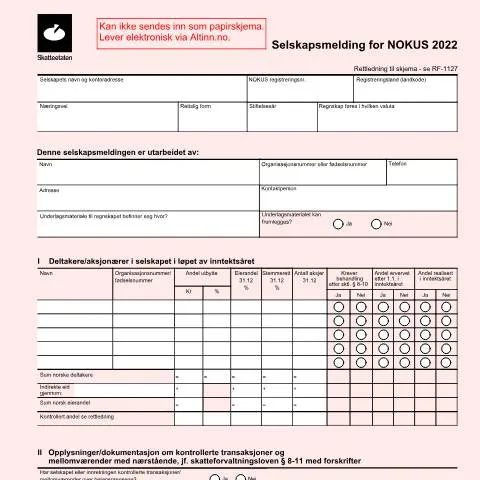
Forståelse av Selskapsmelding for NOKUS
Når man driver en norsk-kontrollert utenlandsk selskap (NOKUS), er det avgjørende å oppfylle de skattemessige forpliktelsene. Selskapsmeldingen for NOKUS, kjent som RF-1245, er et sentralt dokument i denne prosessen. For selskaper under NOKUS-regelverket, er det ikke bare nødvendig å fylle ut skjemaet korrekt, men også å forstå dens rolle for den overordnede skattebehandlingen.
Hvem skal levere RF-1245 og når?
Alle norske selskaper som omfattes av NOKUS-regelverket er pålagt å levere RF-1245. Dette inkluderer selskaper som er registrert som NOKUS i henhold til skatteforvaltningen. Fristen for innsending er typisk innen 31. mai for inntektsåret, med mulighet for utsettelse ved forespørsel til Skatteetaten.
Det er viktig å merke seg at hvis fristen ikke overholdes, kan det medføre forsinkelsesgebyrer og andre skattekomplikasjoner. Selskaper bør derfor planlegge i god tid for å sikre at de er klar for innsending.
Benyttelsen av digitale kanaler
RF-1245 skal kun leveres elektronisk via Altinn. Dette medfører en rekke fordeler, blant annet:
- Raskere behandling: Elektronisk innsending er raskere enn papirbasert.
- Direkte tilbakemelding: Selskaper får umiddelbar bekreftelse på at skjemaet er mottatt.
- Tilgang til veiledning: Altinn gir trinnvise instruksjoner under utfyllingen, noe som reduserer risikoen for feil.
Bare ved å logge inn med BankID kan man begynne prosessen umiddelbart, noe som sikrer en enklere og mer effektiv innsending.
Å navigere i skjemaets seksjoner
RF-1245 er inndelt i flere seksjoner, og hver del har spesifikke felter som må fylles ut. Her er en oversikt over de viktigste punktene:
Del I: Deltakere og aksjonærer
Her oppgis informasjon om deltakerne i selskapet. Det er kritisk å sikre at:
- Organisasjonsnummer: Må være korrekt skrevet for å unngå avvisning.
- Utdeling av utbytte: Må oppgis nøyaktig, da feil her kan føre til etterfølgende skattekrav.
Del II: Kontrollerte transaksjoner
I denne delen må man bekrefte om selskapet har hatt kontrollerte transaksjoner. Her må man svare på spørsmålene om det er innrapportert og dokumentert tilstrekkelig. Manglende informasjon kan medføre skatteproblemer.
Del III: Beregning av formue
Formue beregnes basert på eiendeler som kontanter, eiendommer og aksjer. Det er avgjørende å prelle opp alle eiendeler korrekt:
- Kontomaskiner og utstyr: Sørg for at verdien er korrekt oppgitt.
- Bygninger og tomter: Må også oppgis, da de utgjør en betydelig del av den totale formuen.
Del IV: Overføring av næringsoppgaven
I denne seksjonen må overskudd eller underskudd fra næringsoppgaven overføres. Det er her man angir beløpene fra næringsoppgaven til riktig post i RF-1245. Feil her kan gi opphav til betydelige avvik i den endelige skatteberegningen.
Feil og mangler: Hva så?
Hvis det oppdages feil etter innsending, har man mulighet til å rette opp. Det er viktig å "rette opp" så snart som mulig for å unngå straffeskatt. I tilfelle av manglende dokumentasjon, kan det være lurt å gjøre oppfølging med Skatteetaten umiddelbart for å klargjøre hva som er nødvendig for å fullføre saken.
Det anbefales alltid å oppbevare dokumentasjonen knyttet til innsendingen i minimum fem år, da dette er perioden hvor Skatteetaten kan foreta kontroller.
Forskjeller mellom RF-1245 og lignende skjemaer
Mange selskaper kan forveksle RF-1245 med andre skjemaer fra Skatteetaten, som RF-1030 (skatteregnskap for norske selskaper). En av de mest fremtredende forskjellene er at RF-1245 spesifikt henvender seg til NOKUS, mens RF-1030 er for selskaper med norsk registrering.
| Skjema | Formål | Hvilket selskap? |
|---|---|---|
| RF-1245 | Selskapsmelding for NOKUS | Norsk-kontrollerte utenlandske selskaper |
| RF-1030 | Skatteregnskap | Norske selskaper |
Å forstå disse forskjellene er avgjørende for riktig skjemainnsending og for å unngå potensielle fellestrekk.
Det viktige endepunktet: Hva skjer etter innsendelse?
Når RF-1245 er sendt inn, vil Skatteetaten behandle dokumentasjonen. Vanligvis tar dette en måned eller mer, avhengig av sesongen og volumet av innsendte skjemaer.
Selskaper kan forvente tilbakemelding om enten spørsmålet om vedlegg eller bekreftelse på mottatt skjema. I tilfelle av uoverensstemmelser, vil Skatteetaten kontakte selskapet for ytterligere informasjon.
For de som er usikre på hvordan prosessen går videre, anbefales det å holde oversikt gjennom Altinn-portalen, hvor man får all nødvendig informasjon om status for innsendte skjemaer.
Praktiske tips for utfylling og innsending
For å sikre en smidig prosess, her er noen nyttige tips til utfylling og innsending av RF-1245:
- Les veiledningen: Før du begynner, sørg for å lese veiledningen på Altinn nøye.
- Samle alle nødvendige dokumenter: Ha all dokumentasjon tilgjengelig før du starter utfyllingen.
- Bruk elektroniske hjelpemidler: Altinn gir tekniske løsninger for å hjelpe deg med å unngå feil.
- Dobbeltsjekk: Gå gjennom skjemaet flere ganger før innsending.
Ved å følge disse rådene kan prosessen bli mer effektiv og mindre stressende, og man unngår unødvendige problemer med Skatteetaten.
Skattepliktige inntekter og fradrag for selskaper
Når det kommer til selskapsbeskatning i Norge, er det avgjørende å forstå hva som regnes som skattepliktige inntekter og hvilke fradrag som kan gjøres. Generelt skal alle inntekter fra driftsaktiviteter, investeringer og andre kilder som tilfaller selskapet, rapporteres. Dette inkluderer også eventuelle gevinster fra salg av eiendeler.
Det er imidlertid flere fradragsberettigede kostnader som kan reduseres fra den totale inntekten, noe som kan føre til en lavere skattepliktig inntekt. For eksempel kan selskapet trekke fra kostnader knyttet til drift, som leie av lokaler, lønn til ansatte, og innkjøp av varer. Det er viktig å dokumentere disse utgiftene grundig, da Skatteetaten kan be om bevis på at kostnadene er reelle og direkte knyttet til virksomheten.
En annen viktig faktor er at selskaper kan ha krav på investeringsfradrag under spesifikke vilkår. For eksempel hvis selskapet investerer i utvikling av nye produkter eller teknologi, kan det være mulig å få fradrag for disse kostnadene. Det er viktig å sette seg inn i gjeldende regler for både skattepliktige inntekter og fradragsberettigede kostnader, da dette kan ha en betydelig innvirkning på den totale skattepliktige inntekten.
Hvordan håndtere endringer i eierskap og fusjoner
Et selskap kan oppleve endringer i eierskap gjennom salg, fusjoner eller oppkjøp. Disse endringene kan påvirke den skattemessige statusen til selskapet og dets skatteplikt. Når et selskap selges, er det viktig å håndtere skatteforpliktelsene som følger med. Dette inkluderer å vurdere eventuell gevinstbeskatning på eiendeler som er solgt som en del av transaksjonen.
I tilfelle av fusjoner kan det også være spesifikke regler som gjelder. Fusjoner kan i noen tilfeller føre til skattemessige fordeler, slik som utsatt beskatning, men dette avhenger av forutsetningene for fusjonen og hvordan eiendelene overføres mellom de involverte selskapene. Det er derfor anbefalt å søke juridisk og økonomisk rådgivning for å navigere i de komplekse skattereglene som gjelder ved eierskapsendringer.
Det er også viktig å merke seg at dersom et selskap tilfaller et annet selskap gjennom oppkjøp, kan det føre til at det overtakende selskapet arver skatteforpliktelser fra det overførende selskapet. Dette kan skape en uventet skattebyrde og krever en grundig vurdering av alle forpliktelser før oppkjøpet gjennomføres.
Bruk av profesjonell rådgivning ved skatteinnlevering
Å navigere i det norske skattesystemet kan være en kompleks oppgave, spesielt når det kommer til selskapers skattepliktige inntekter og fradragsrettigheter. Det kan derfor være lurt å søke hjelp fra profesjonelle rådgivere, som regnskapsførere eller skatteadvokater, som har ekspertise på området. De kan gi verdifulle råd om hvordan man best kan strukturere virksomheten for å oppnå skattefordeler, samt sikre at alle innleveringer er korrekt utført.
Regnskapsførere kan også bistå med å føre regnskapet på en måte som broer eventuelle skattefradragsmuligheter. De kjenner til reglene som gjelder for spesifikke bransjer og kan gi råd om hvilke kostnader som kan trekkes fra, samt hvordan man kan maksimere fradragene.
I tillegg kan skatteadvokater bidra med juridisk rådgivning hvis selskapet står overfor skatteproblemer, for eksempel ved revisjon fra Skatteetaten. De kan gi støtte gjennom hele prosessen, fra innlevering av nødvendige skjemaer til representasjon i eventuelle tvister knyttet til skatterett.