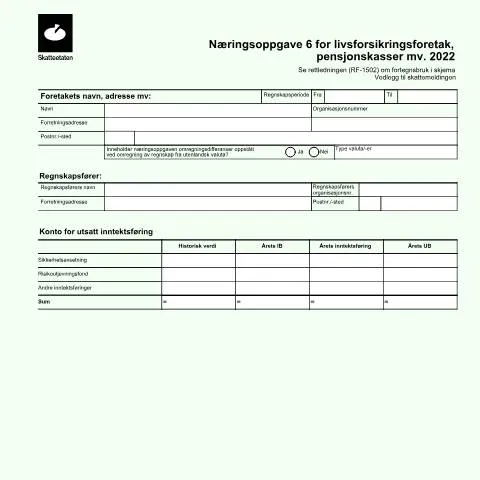
Forståelse av Næringsoppgave 6: Livsforsikringsforetak
Når vi snakker om Næringsoppgave 6 for livsforsikringsforetak, er det viktig å erkjenne at dette dokumentet er en del av en større administrativ prosess som retter seg mot beskatning og økonomisk rapportering for livsforsikringsselskaper i Norge. Dette skjemaet, som nå er utsatt fra bruk, krever en grundig forståelse av hvordan det fungerer og hva som kreves av selskaper som må rapportere sine inntekter og utgifter.
Rollen til Næringsoppgave 6 i Rapporteringen
Næringsoppgave 6 fungerte som en inntektsrapport for livsforsikringsforetak. Det var et viktig dokument som gjorde det mulig for Skatteetaten å vurdere selskapers skatteplikt og økonomiske stilling. Selskapene måtte levere dette skjemaet for å oppfylle sine plikter i henhold til norsk skattelovgivning.
Hvem må levere og når?
Generelt sett var det livsforsikringsselskaper som hadde plikt til å levere Næringsoppgave 6. Dette inkluderer både norske selskaper og utenlandske selskaper som driver virksomhet i Norge. For å kunne følge opp de kravene som stilles, er det viktig å vite at fristen for innlevering av skjemaet var knyttet til regnskapsåret, som i de fleste tilfeller strekker seg fra 1. januar til 31. desember.
Frister og viktige datoer
Fristen for innlevering av Næringsoppgave 6 var som regel satt til 31. januar året etter regnskapsåret. Dette innebar at for regnskapsåret 2022 måtte skjemaet være levert innen 31. januar 2023. Det er viktig at selskaper holder øye med disse datoene for å unngå straff for sen innlevering.
Skjemaets Struktur: En Detaljert Gjennomgang
Når det kommer til å fylle ut Næringsoppgave 6, er det flere viktige elementer i skjemaet som må forstås. Hver del av skjemaet er designet for å samle spesifikke opplysninger.
Hovedkomponenter i Skjemaet
- Foretakets navn og adresse: Dette er grunnleggende informasjon som må legges inn i det første feltet.
- Regnskapsperioden: Angi start- og sluttdato for regnskapsperioden som rapporteres.
- Regnskapsfører: Navn og adresse til ført regnskap, som må bekreftes.
Spesifikke Rubrikker
Skjemaet inneholdt også spesifikke rubrikker for inntekter og kostnader. Her er det viktig å være oppmerksom på nøyaktigheten av tallene:
| Post | Beskrivelse |
|---|---|
| Historisk verdi | Oppgi den historiske verdien av aktiva. |
| Årets IB | Inngående balanse for året. |
| Årets intetksføring | Innrapporterte inntekter for året. |
| Årets UB | Utgående balanse for året. |
Kanaler for Innlevering av Dokumentet
Det har vært flere måter å levere Næringsoppgave 6 på. Valg av kanal kan påvirke hvor raskt skjemaet behandles.
Digital Innlevering via Altinn
Den mest brukte metoden var innlevering via Altinn. Dette gir en rask og effektiv måte å sende inn informasjon på. For å bruke denne metoden, måtte selskapene logge inn med BankID. Dette sikrer en trygg og sikker prosess for datainnsamling.
Papirinnlevering
Alternativt, dersom det ikke var mulig å levere digitalt, kunne selskaper også sende inn papirversjoner av skjemaet. Denne metoden er imidlertid mer tidkrevende, og det er en risiko for forsinkelser i behandlingen.
Hva skjer etter innleveringen?
Etter at Næringsoppgave 6 er sendt inn, vil Skatteetaten gjennomgå dokumentet. Dette er en kritisk fase, da eventuelle feil eller mangler kan føre til korrespondanse fra skattemyndighetene.
Oppfølging fra Skatteetaten
Skatteetaten kan kontakte selskapet for å be om ytterligere informasjon eller for å avklare uklarheter. Det er derfor viktig at selskaper oppbevarer dokumentasjon som støtter opplysningene som er oppgitt i Næringsoppgave 6.
Profil av Berørte Enheter
De som måtte levere Næringsoppgave 6 var primært livsforsikringsselskaper. Imidlertid fantes det unntak og spesifikasjoner avhengig av størrelse og type virksomhet.
Unntak og Spesielle Situasjoner
- Utenlandske Selskaper: Utenlandske livsforsikringsselskaper som opererer i Norge måtte fremdeles levere skjemaet, men kunne ha ulike retningslinjer å følge.
- Små Selskaper: Noen små selskaper kan være unntatt fra å levere skjemaet avhengig av inntektsgrensene.
Sammenligning med Andre Skjemaer
Næringsoppgave 6 kan ofte bli forvekslet med andre skjemaer, som Næringsoppgave 1 og 2, som er for mindre selskaper og selvstendig næringsdrivende. Forståelsen av forskjellene mellom disse skjemaene er essensiell.
Hovedforskjeller
| Skjema | Type Enhet | Formål |
|---|---|---|
| Næringsoppgave 1 | Enkeltpersonforetak | Rapportering av inntekter og utgifter for personer med selvstendig næringsvirksomhet. |
| Næringsoppgave 2 | Små aksjeselskaper | Rapportering av inntekter og kostnader for små aksjeselskaper. |
| Næringsoppgave 6 | Livsforsikringsselskaper | Rapportering av inntekter og utgifter spesielt for livsforsikringsselskaper. |
Praktiske Tips for Suksessfull Innlevering
For å sikre en problemfri prosess ved innlevering av Næringsoppgave 6, er det flere tiltak selskaper kan ta:
- Forberedelse av dokumentasjon: Ha alle nødvendige dokumenter klare før innlevering.
- Bruk av digitale verktøy: Dra nytte av Altinn for å effektivisere innleveringsprosessen.
- Korrekt utfylling: Dobbeltsjekk at alle feltene er fylt ut korrekt for å unngå feil.
Regnskap og rapportering for livsforsikringsselskaper
Livsforsikringsselskaper i Norge er underlagt spesifikke regnskaps- og rapporteringskrav som skiller seg fra andre finansinstitusjoner. Tidligere var «Inntektsoppgave 6» et viktig skjema for disse selskapene, men det er viktig å forstå hvilke endringer som har skjedd i lovgivningen og rapporteringsprosessene med tiden. En betydelig del av regnskapet involverer hvordan livsforsikringsselskapene vurderer sine forpliktelser og eiendeler, samt hvordan de rapporterer dette til Finanstilsynet og Skatteetaten.
Livsforsikringsselskaper må følge de relevante internasjonale regnskapsstandardene (IFRS), i tillegg til nasjonale krav. Det betyr at de må gi en transparent fremstilling av sine finansielle stillinger, med tilstrekkelig detaljering i resultatregnskapet og balansen. For de som jobber med regnskap i livsforsikringsselskaper, er det avgjørende å ha en solid forståelse av hvordan forsikringskontrakter bokføres og hvordan inntektene fra disse kontraktene skal rapporteres. Regnskapssystemene må kunne håndtere både premieinntekter og eventuelle utbetalinger til forsikringstakere.
Overgang fra Inntektsoppgave 6 til nye rapporteringskrav
Med avskaffelsen av Inntektsoppgave 6 har livsforsikringsselskaper måttet tilpasse seg nye rapporteringskrav. Dette inkluderer innføring av nye skjemaer og en mer detaljert tilnærming til rapportering av forsikringsprodukter og tilknyttede inntekter. Det er viktig å merke seg at disse endringene ikke bare påvirker livsforsikringsselskapene selv, men også forsikringstakere som må være oppmerksomme på hvordan deres forsikringsprodukter blir rapportert til myndighetene.
De nye skjemaene som er innført krever mer informasjon om risiko, premiestruktur, avsetninger for fremtidige forpliktelser, samt eventuelle investeringer tilknyttet forsikringsproduktene. Dette stiller høyere krav til kompetanse innenfor regnskap og forsikringsfagene, og det har blitt vanlig å involvere spesialister i prosessen for å sikre korrekt rapportering. Selskapene må også være oppmerksomme på hvordan de håndterer endringer i lovgivning og forskrifter, da dette kan ha betydelige konsekvenser for deres regnskap og rapportering.
Rolle og ansvar hos revisorer i livsforsikringsbransjen
Revisorer spiller en kritisk rolle i livsforsikringsbransjen, spesielt med tanke på de spesifikke regnskapsstandardene og fastsettelse av forsikringsmessige forpliktelser. Revisjon av livsforsikringsselskaper krever en dyp forståelse av både forsikringsprodukter og de vurderingene som ligger til grunn for regnskapet. I tillegg til ordinær finansiell revisjon, må revisorer vurdere hvordan selskapene håndterer risikostyring og hvordan de sikrer at de oppfyller både nasjonale og internasjonale reguleringer.
Revisjonsprosessen inkluderer en grundig vurdering av forsikringskontrakter, aktuarielle vurderinger og evaluering av interne kontroller for å sikre at opplysningene som rapporteres er korrekte og pålitelige. Dette innebærer også å vurdere selskapets evne til å møte fremtidige forpliktelser overfor kundene. I lys av de endringene som har skjedd i rapporteringskravene, må revisorer være i stand til å tilpasse sin tilnærming for å imøtekomme nye krav og forventninger fra både kundene og regulatorene.