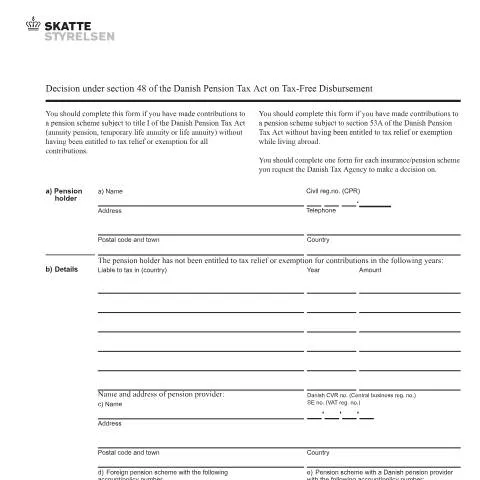
Guide complet sur la décision selon l'article 48 de la Danish Pension Tax Act concernant les versements exempts d'impôt
Depuis le 1er janvier 2014, il est possible pour les contribuables danois de demander à l'administration fiscale danoise, Skattestyrelsen, une décision officielle concernant l'absence de droit à une réduction fiscale ou à une exemption pour les cotisations versées à un régime de pension, que ce soit au Danemark ou à l’étranger. Ce dispositif vise à clarifier la situation fiscale des personnes ayant cotisé à des régimes de pension sans bénéficier d’un avantage fiscal lors de leur contribution.
Objectif et champ d'application
Ce processus s'adresse principalement aux personnes ayant effectué des versements à des régimes de pension soumis à la section 1 du Danish Pension Tax Act, notamment les rentes viagères, les rentes temporaires ou viagères, sans avoir bénéficié d’un allègement fiscal. Il concerne également les contributions effectuées à des régimes étrangers soumis à la section 53A du même code, lorsque le contribuable n’a pas eu droit à une réduction fiscale lors de ses versements, notamment en cas de résidence à l’étranger.
Le but est de permettre aux contribuables de faire reconnaître officiellement qu'ils n'ont pas été éligibles à une réduction ou exemption fiscale pour ces cotisations, évitant ainsi toute ambiguïté lors de contrôles ou de démarches fiscales ultérieures.
Les principales dispositions de la décision
Pour bénéficier de cette reconnaissance, il faut déposer un formulaire spécifique, le 07.087, auprès de Skattestyrelsen. Ce formulaire doit contenir plusieurs éléments clés :
- Les informations personnelles du titulaire de la pension, notamment le nom, l’adresse, le numéro CPR, et éventuellement le nom de son représentant fiscal ou avocat.
- Les détails des années durant lesquelles aucune réduction ou exemption fiscale n’a été accordée, en précisant notamment le pays où les cotisations ont été versées, le montant, et le nom du fournisseur de pension.
- Les références précises du régime de pension, telles que le numéro de compte ou de police, qu’il soit danois ou étranger.
- Une déclaration attestant que le contribuable n’a pas bénéficié d’un avantage fiscal lors de ces versements, signée par le contribuable ou par un expert fiscal qualifié.
Ce que cela change pour le contribuable
Obtenir une décision officielle de Skattestyrelsen permet d’avoir une preuve formelle que les versements effectués n’ont pas été éligibles à une réduction fiscale dans le passé. Cela peut être utile lors de contrôles fiscaux ou pour justifier la situation fiscale auprès d’autres administrations ou partenaires financiers.
De plus, cette démarche facilite la conformité fiscale et peut éviter des litiges futurs liés à l’interprétation des droits à déduction ou à l’exonération.
Procédure et recommandations
Pour demander cette décision, il faut remplir le formulaire 07.087 en suivant les instructions fournies, notamment en précisant les années concernées, le pays de résidence lors de ces versements, et en joignant toute documentation pertinente. Le formulaire doit être envoyé à l’adresse :
Skattestyrelsen Nykøbingvej 76 Bygning 45 4990 Sakskøbing Danemark
Il est recommandé de faire appel à un expert fiscal ou à un avocat spécialisé si la situation est complexe ou si la documentation requise ne peut pas être facilement fournie. La qualification de l’expert doit être attestée par une documentation claire, notamment pour garantir la légitimité de la demande.
Conclusion
La possibilité d’obtenir une décision formelle selon l’article 48 de la Danish Pension Tax Act constitue un outil précieux pour les contribuables ayant cotisé à des régimes de pension sans bénéficier d’un avantage fiscal. Elle assure une meilleure transparence et sécurité juridique dans la gestion de leur situation fiscale, tant au Danemark qu’à l’étranger. En respectant les démarches et en fournissant une documentation précise, chacun peut clarifier sa position fiscale et éviter d’éventuels malentendus futurs.