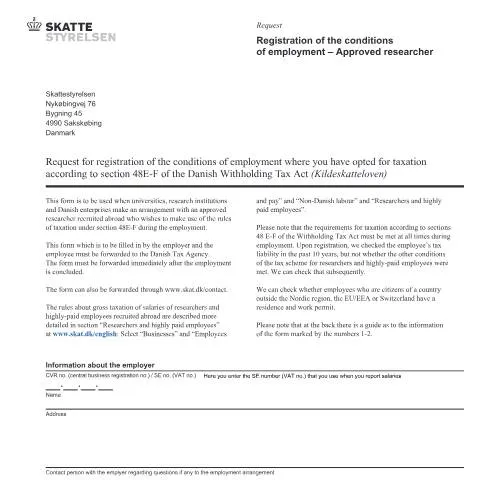
Guide til registrering af arbejdsbetingelser i henhold til section 48E i den danske kildeskattelov
Hvis du arbejder i Danmark og har valgt at blive beskattet efter reglerne i section 48E-F i den danske kildeskattelov, er det vigtigt at forstå, hvordan denne ordning fungerer, og hvilke krav der gælder for din ansættelse. Dette er særligt relevant for forskere, højt betalte medarbejdere og udenlandske arbejdstagere, der ønsker at benytte sig af de særlige skattefordele, som denne ordning tilbyder.
Hvad er formålet med registreringen?
Formålet med at registrere arbejdsbetingelserne efter section 48E-F er at sikre, at både arbejdsgiver og arbejdstager overholder de gældende regler for skattepligten i Danmark. Når du ansøger om denne ordning, får du mulighed for at blive beskattet med en fast skattesats på 27 % i op til 84 måneder, hvilket kan være fordelagtigt for højt betalte forskere og specialiserede medarbejdere.
Det er vigtigt at bemærke, at kravene for at kunne benytte denne skatteordning skal være opfyldt gennem hele ansættelsesforløbet. Det betyder, at både betingelserne for arbejdstilladelse, ansættelsesforholdet og den relevante beskæftigelse skal være opfyldt løbende.
Hvem er omfattet af registreringen?
Registreringen gælder for virksomheder, forskningsinstitutioner og andre danske arbejdsgivere, der ansætter udenlandske forskere, højt betalte medarbejdere eller personer uden for EU/EØS-området, som ønsker at benytte skatteordningen. Det er også relevant for udenlandske medarbejdere, der har en ansættelseskontrakt i Danmark og ønsker at få fordelene ved denne ordning.
Hvilke oplysninger skal indsendes?
Oplysninger om arbejdsgiver
- Navn på virksomheden eller institutionen
- Adresse
- Kontaktperson vedrørende ansættelsen
Oplysninger om arbejdstager
- Navn
- Adresse
- Telefonnummer
- CVR-nummer eller SE-nummer
- CPR-nummer (hvis relevant)
Proceduren for ansøgning
Efter ansættelsens afslutning skal arbejdsgiveren hurtigst muligt indsende en udfyldt formular til Skattestyrelsen. Formularen, som er nummer 01.012, skal anvendes til at anmode om registrering af arbejdsbetingelserne under skatteordningen.
Det er vigtigt, at ansøgningen sendes umiddelbart efter ansættelsens start, da reglerne for beskattelse gælder fra begyndelsen af ansættelsesforholdet. Formularen kan sendes via det officielle kontaktpunkt på skat.dk, hvor du også kan finde yderligere vejledning.
Skatteprocent og tidsramme
Hvis ansøgningen godkendes, vil arbejdstageren blive beskattet med en fast skattesats på 27 %. Denne ordning kan gælde i op til 84 måneder, hvilket kan deles op i flere perioder, hvis det er nødvendigt. Det er vigtigt at bemærke, at denne skatteordning kun gælder, så længe betingelserne er opfyldt, og at Skattestyrelsen kan foretage kontrol af, om betingelserne fortsat er overholdt.
Specifikke krav for udenlandske medarbejdere
Udenlandske medarbejdere, der ikke er bosiddende i Norden, EU/EEA eller Schweiz, skal have en gyldig opholds- og arbejdstilladelse for at kunne benytte sig af denne skatteordning. Skattestyrelsen kan kontrollere, om medarbejderen har de nødvendige tilladelser, og om vedkommende opfylder betingelserne for at blive beskattet efter section 48E-F.
Vigtige bemærkninger
Hvis du flytter til Danmark for at bo her permanent, skal du ansøge om et CPR-nummer gennem din kommune. Dette nummer er nødvendigt for at få adgang til sundheds- og sociale ydelser. Hvis du derimod kun skal pendle til Danmark og beholde din bopæl i udlandet, skal du i stedet ansøge om et skattepersonnummer.
Det er også væsentligt at være opmærksom på, at reglerne for beskattelse af forskere og højt betalte medarbejdere er detaljeret beskrevet på Skattestyrelsens hjemmeside, hvor du kan finde yderligere information om betingelser og procedurer.