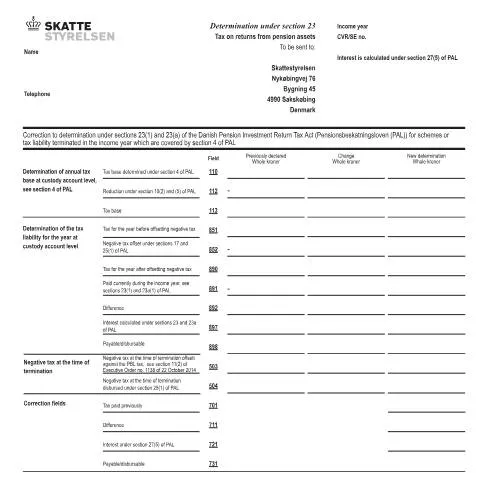
Guide til korrektion af pensionsbeskatning i Danmark
Hvis du har haft en pensionsordning, der er blevet afsluttet i løbet af indkomståret, kan det være nødvendigt at foretage en korrektion af den skat, der er blevet fastlagt i henhold til pensionsafkastbeskatningsloven (PAL). Denne proces sikrer, at skatten bliver korrekt beregnet, og at du ikke betaler for meget eller for lidt i skat af dine pensionsaktiver.
Hvad er formålet med denne vejledning?
Dette dokument giver en oversigt over, hvordan Skattestyrelsen håndterer korrektioner vedrørende pensionsbeskatning, når en pensionsordning er blevet ophørt i løbet af indkomståret. Det gælder særligt for tilfælde, hvor der er foretaget en skattefastsættelse efter bestemmelserne i sektion 23(1) og 23(a) i PAL, samt for de situationer, hvor der er opstået negative skattebeløb ved afslutning af ordningen.
Hvem er berørt af denne procedure?
Proceduren gælder primært for pensionsselskaber og forvaltere, der administrerer pensionsordninger, som er blevet afsluttet i løbet af indkomståret. Det er også relevant for skattepligtige personer, der har haft en pensionsordning, der er blevet ophørt, og som derfor skal have foretaget en korrektion i deres skatteopgørelse.
Hvordan foregår korrektionen?
1. Indberetning og beregning
Skattestyrelsen modtager oplysninger om den afsluttede pensionsordning, herunder de relevante finansielle data og skatteberegninger. Det sker ud fra de data, der er registreret i pensionsselskabets systemer, og baseres på de oplysninger, der er indberettet i henhold til sektion 4 i PAL.
2. Fastlæggelse af skattegrundlaget
Skattestyrelsen vurderer det årlige skattegrundlag for pensionsordningen, inklusiv eventuelle reduktioner, jf. sektion 10(2) og (5). Dette danner grundlag for den endelige skattefastsættelse, og der foretages en korrektion, hvis der er fejl eller ændringer i forhold til den oprindelige vurdering.
3. Beregning af skattebetaling eller -tilgodehavende
Efter vurderingen beregnes den korrekte skattepligtige værdi, inklusive eventuelle negative skattebeløb, der kan opstå ved afslutning af ordningen. Det kan betyde, at der skal ske en udbetaling til skatteyder eller en modregning mod tidligere betalt skat.
Vigtige elementer i korrektionen
- Negative skattebeløb: Hvis skatteværdien ved afslutningen er negativ, kan dette blive modregnet i skattepligten for det pågældende år eller fremtidige år.
- Renter: Renter beregnes i henhold til sektion 27(5) i PAL, hvilket kan påvirke det endelige beløb, der skal betales eller modregnes.
- Refusion og udbetaling: Når en korrektion er foretaget, kan der ske udbetaling af negative skattebeløb under henvisning til § 25(1) i PAL eller modregning i skattepligten.
Hvordan forholder man sig som skatteyder?
Hvis du er skatteyder og mener, at der er sket en fejl i din pensionsbeskatning, kan du anmode om en korrektion ved at kontakte Skattestyrelsen. Det er vigtigt at have alle relevante dokumenter og oplysninger klar, herunder oplysninger om den afsluttede pensionsordning og eventuelle tidligere skatteopgørelser.
Hvornår skal korrektionen foretages?
Korrektionen skal foretages i forbindelse med den endelige skatteopgørelse for det pågældende indkomstår. Det er vigtigt at bemærke, at skattepligten for pensioner normalt skal være afklaret senest i maj eller juli måned efter indkomståret, afhængigt af den specifikke situation.
Kontakt og yderligere information
For mere information og vejledning kan du kontakte Skattestyrelsen på det angivne telefonnummer eller besøge deres officielle hjemmeside. Her kan du finde relevante blanketter og yderligere vejledninger om håndtering af pensionsbeskatning og korrektioner.
Opsummering
Korrektion af pensionsbeskatning ved afslutning af en pensionsordning i løbet af indkomståret er en vigtig proces for at sikre korrekt skattebetaling. Det indebærer vurdering af skattegrundlaget, beregning af eventuelle negative beløb, og udbetaling eller modregning af skat. Det er vigtigt at følge de gældende regler og tidsfrister for at undgå unødvendige problemer med SKAT.