Úvod do problematiky daňového přiznání k dani z nabytí nemovitých věcí
Přiznání k dani z nabytí nemovitých věcí je důležitým krokem pro každého, kdo absolvoval transakci spojenou s nabytím nemovitosti. Tento formulář slouží k oznámení finančnímu úřadu o nabytí vlastnictví k nemovité věci, přičemž v některých případech může být tento úkon osvobozen od daně. V případech, kdy je daňová povinnost zrušena na základě specifických podmínek, je také potřeba tento formulář vyplnit a podat.
Specifika vyplnění formuláře 25 5551
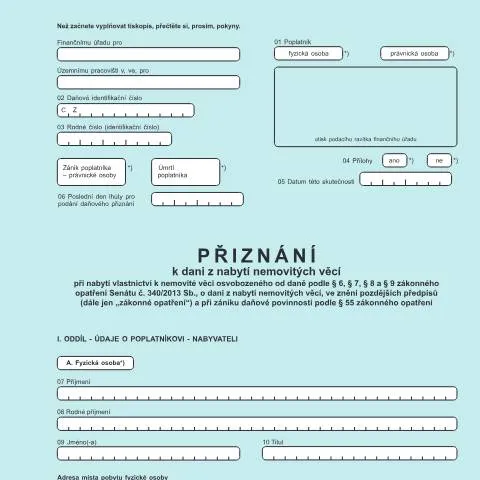
Formulář 25 5551, oficiálně nazvaný „Přiznání k dani z nabytí nemovitých věcí při nabytí vlastnictví k nemovité věci osvobozeného od daně a při zániku daňové povinnosti podle § 55 zákonného opatření“, se skládá z několika částí. Je důležité věnovat pozornost každému detailu, aby nedošlo k nesrovnalostem, které by mohly vést k problémům s finančním úřadem. Při vyplňování formuláře je nutné se zaměřit na správné identifikace všech zúčastněných osob, a to jak fyzických, tak právnických.
Údaje o poplatníkovi
V první části formuláře je třeba vyplnit údaje o poplatníkovi nebo nabyvateli. Zde se uvede:
- Jméno a příjmení
- Rodné číslo
- Daňové identifikační číslo
- Adresa místa pobytu
- Kontaktní údaje (telefon, e-mail)
Pokud je nabyvatelem právnická osoba, uvádí se její název, sídlo a identifikační číslo.
Údaje o nemovitosti
Druhá část formuláře se týká samotného převodu nemovitosti. Je třeba vyplnit:
- Název katastrálního úřadu a číslo rozhodnutí
- Forma nabytí vlastnictví (např. koupě, darování)
- Datum změny vlastnictví
Tato data jsou klíčová pro správné určení daňové povinnosti, případně osvobození od daně.
Kanály podání formuláře: online vs. papírově
Formulář 25 5551 lze podat několika způsoby, což závisí na preferencích poplatníka, případně na aktuální legislativě. Porovnejme možnosti:
| Typ podání | Popis | Výhody | Nevýhody |
|---|---|---|---|
| Papírově | Přímé předložení formuláře na příslušném finančním úřadu. | Osobní kontakt s úřadem, možnost okamžitých dotazů. | Časová náročnost na cestu a čekání na vyřízení. |
| Online | Podání prostřednictvím datové schránky. | Pohodlí a rychlost, dokumenty jsou okamžitě doručeny. | Potřeba mít digitální podpis nebo přístup k datové schránce. |
Každý poplatník by měl vybrat způsob, který mu nejvíce vyhovuje, a je důležité dodržet lhůty pro podání, aby se předešlo sankcím.
Situace zvláštního charakteru: kdo musí podat přiznání?
Existují specifické situace, kdy je nutné podat daňové přiznání, a to i v případě, že se zdá, že daňová povinnost není splněna. Například:
- Zahraniční nabyvatelé: Osoby s trvalým pobytem v zahraničí, které nabývají nemovitost na území ČR, musí podat přiznání v každém případě.
- Minorité: Pokud nemovitost nabývá nezletilý, přiznání podává jeho zákonný zástupce.
- Komplexní situace: V případě dědictví, kdy se jedná o více dědiců, musí být uvedeny všechny osoby a vyplněny řádné údaje o každém z nich.
Cílem je zajistit, aby všechny transakce byly transparentní a splnily legislativní požadavky.
Jak se vyhnout potížím: co dělat při nesrovnalostech
Pokud dojde k chybě nebo nesrovnalosti v podaném přiznání, je klíčové jednat rychle a efektivně:
- Kontaktujte příslušný finanční úřad co nejdříve.
- Oznamte chybu a požádejte o opravu.
- Pokud je to nutné, podejte opravené přiznání s odkazem na původní formulář.
Důležité je mít na paměti, že některé chyby mohou vést k pokutám, takže rychlá reakce je nezbytná.
Správní řízení a jeho sledování
Po podání přiznání přechází proces do rukou správního orgánu, který provede kontrolu. Jak postupovat a jak sledovat stav svého podání?
- Po podání formuláře byste měli obdržet potvrzení o přijetí.
- Pokud se nevyskytnou komplikace, úřad obvykle provede kontrolu do 30 dnů.
- V případě potřeby může úřad vyžadovat dodatečné informace. Je důležité na tyto výzvy reagovat včas.
V případě, že úřad rozhodne o vašem přiznání, budete seznámeni s výsledkem a případnou povinností platby daně.
Kdy a jak se odvolat
Pokud se výsledkem rozhodnutí nebudete spokojeni, máte právo se odvolat. Odvolání je třeba podat do 30 dnů od doručení rozhodnutí. Postupujte následovně:
- Seznamte se důkladně s rozhodnutím a zjistěte, na jakém základě byl úřad rozhodnutí učinil.
- Připravte odvolání, ve kterém jasně vyjádříte důvody nesouhlasu.
- Podání odvolání můžete učinit opět prostřednictvím datové schránky nebo osobně.
Odvolání bude posouzeno jiným orgánem, a vy máte právo na slyšení.
Rozlišování od obdobných formulářů
Přiznání k dani z nabytí nemovitých věcí může být snadno zaměněno za jiné daňové formuláře. Je nezbytné si uvědomit, jaké jsou klíčové rozdíly:
- Daň z příjmů z nemovitosti: Tento formulář je určen pro daň z příjmů získaných z pronájmu nebo prodeje nemovitosti, zatímco přiznání k dani z nabytí se podává při jejím nabytí.
- Osvobození a úlevy: Osvobození od daně z nabytí může mít specifické podmínky, které se liší od daňových úlev na příjmy.
Důsledné dodržování správných postupů a pravidel pro každý typ formuláře je klíčové pro úspěšné vyřízení všech daňových povinností.
Postup při podání Přiznání k dani z nabytí nemovitých věcí
Podání Přiznání k dani z nabytí nemovitých věcí je klíčovým krokem, který musí každý nabývatel nemovitosti splnit, pokud k nabytí došlo v rámci transakce, která není osvobozena od daně. Tento formulář se podává na místně příslušném finančním úřadu a je důležité dodržet specifické termíny a náležitosti. V případě, že je nemovitost nabita jako osvobozená od této daně, přesto je nutno formální přiznání podat, avšak s uvedením důvodu osvobození. Podle § 55 zákonného opatření může nastat zánik daňové povinnosti, který je rovněž důležitým faktorem při vyplňování přiznání. K vyplnění přiznání je nutné mít připraveny veškeré doklady, které prokazují vlastnictví a důvody osvobození, včetně kupní smlouvy a případných potvrzení od notáře nebo jiných zúčastněných stran.
Osvobození od daně a jeho podmínky
Osvobození od daně z nabytí nemovitých věcí se uplatňuje v několika specifických případech, které by měly být důkladně prostudovány. Mezi nejčastější situace patří nabytí nemovitosti mezi blízkými příbuznými nebo převod vlastnictví v rámci dědictví. Aby se osoba mohla prokázat nárokem na osvobození, musí splnit konkrétní podmínky stanovené zákonem. Například, pokud dochází k převodu nemovitosti mezi manželi nebo v případě darování nemovitosti, musí být doloženo, že nemovitost sloužila jako obydlí pro osobu, která ji nabývá, a to minimálně po dobu posledních dvou let. V některých případech může také dojít k osvobození u nemovitosti, jejíž hodnota nepřesahuje určitou hranici, což by mělo být zohledněno při vyplňování přiznání.
Možné komplikace při podání přiznání
Přiznání k dani z nabytí nemovitých věcí může být zatíženo různými komplikacemi, které je nutné pečlivě zvážit. Například, pokud jsou při podání přiznání zjištěny nesrovnalosti v přiložených dokumentech (např. kupní smlouva, prohlášení o osvobození), může to vést k prodloužení lhůty pro vyřízení, a také k dodatečné kontrole ze strany finančního úřadu. Dále je nutné dávat pozor na lhůty pro podání přiznání, které jsou stanoveny zákonem. Nepodání přiznání v termínu může vyústit v pokuty nebo další administrativní sankce. Ve specifických případech, kdy bylo podání učiněno elektronicky prostřednictvím datové schránky, se mohou také vyskytnout technické potíže, které je důležité mít na paměti a mít alternativní plán pro podání.