Úvod do procesu podání Přiznání k dani z nabytí nemovitých věcí
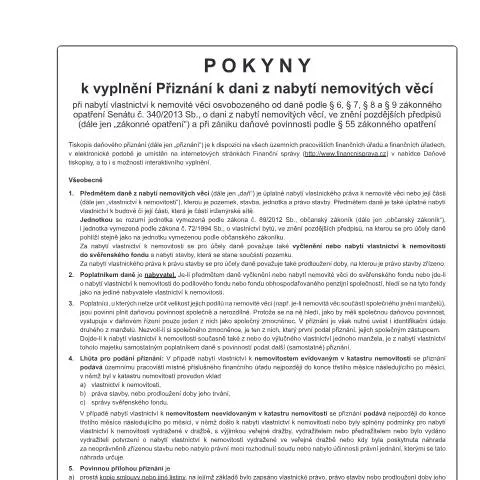
Při nabytí vlastnictví k nemovitosti v České republice je nezbytné splnit řadu administrativních povinností, které vyplývají z legislativy týkající se daně z nabytí nemovitých věcí. Formulář s označením Pokyny k Přiznání k dani z nabytí nemovitých věcí (kód 25 5551/1) je klíčovým dokumentem, který musí nabyvatel vyplnit a odeslat příslušnému finančnímu úřadu. Tento proces může vyvolávat otázky a obavy, zvláště pro ty, kteří se s ním setkávají poprvé. V tomto článku se podíváme na to, jak správně vyplnit a podat tento formulář, jaké dokumenty jsou potřebné a co se stane po jeho odeslání.
Časový rámec pro podání přiznání
Podání Přiznání k dani z nabytí nemovitých věcí musí být provedeno v přesně stanovených lhůtách, aby se předešlo pokutám a dalším problémům s úřady. Lhůta pro podání přiznání závisí na tom, zda byla nemovitost zapsaná v katastru nemovitostí nebo ne.
Podání přiznání při zápisu do katastru nemovitostí
- Termín podání: Přiznání musí být podáno nejpozději do konce třetího měsíce následujícího po měsíci, kdy došlo k vkladu vlastnického práva (např. po podpisu kupní smlouvy a jejím zapsání do katastru).
- Příklad: Pokud byl vklad proveden například v březnu, přiznání musí být podáno do konce června.
Podání přiznání bez zápisu do katastru
- Při nabytí vlastnictví k nemovitosti, která není evidována v katastru, je nutné přiznání podat také do konce třetího měsíce po nabytí vlastnictví.
- V případě dražby se lhůta počítá od vydání potvrzení o nabytí vlastnictví.
Kdo je povinen přiznání podávat?
Povinnost podat Přiznání k dani z nabytí nemovitých věcí se vztahuje na nabyvatele nemovitosti, což může být jak fyzická, tak právnická osoba. Je důležité rozlišovat, kdo je poplatníkem daně, neboť od toho se odvíjí další administrativní kroky.
Specifika pro různé typy nabyvatelů
- Fyzické osoby: Osoba, která nabyla vlastnictví, musí uvést své rodné číslo, jméno a příjmení.
- Právnické osoby: U právnické osoby je nezbytné uvést identifikační číslo a jiné relevantní údaje.
- Společné vlastnictví: Pokud je nemovitost nabyta ve společném jmění manželů, je nutné, aby oba manželé splnili podmínky a podali společné přiznání.
Jak správně vyplnit formulář?
Vyplnění formuláře může být náročné, a proto je důležité se řídit pokyny uvedenými v dokumentu. Zde jsou důležité kroky a tipy pro správné vyplnění:
Záhlaví a identifikace nabyvatele
Na začátku formuláře je nutné vyplnit záhlaví, které obsahuje:
- Územní pracoviště finančního úřadu.
- Typ poplatníka (fyzická nebo právnická osoba).
- Daňové identifikační číslo (DIČ), pokud bylo přiděleno.
- Rodné nebo identifikační číslo.
Údaje o nemovitosti
V další části formuláře je důležité uvést přesné údaje o nemovitosti, která byla nabyta. To zahrnuje:
- Popis nemovitosti (typ, adresa, katastrální území).
- Datum nabytí vlastnictví.
- Informace o právních dokumentech, které potvrzují nabytí (např. kupní smlouva).
Požadované přílohy a jejich příprava
Každé přiznání musí mít povinné přílohy, které podporují tvrzení uvedená ve formuláři. Mezi tyto přílohy patří:
Dokumenty pro nemovitosti evidované v katastru
- Prostá kopie kupní smlouvy nebo jiného dokumentu prokazujícího vlastnictví.
- Vyrozumění o provedeném vkladu do katastru nemovitostí.
Dokumenty pro nemovitosti ne evidované v katastru
- Písemnost, která potvrzuje nebo osvědčuje nabytí vlastnictví.
- Pokud je vlastnictví zcela osvobozeno od daně, znalecký posudek není vyžadován.
Jak postupovat po podání přiznání?
Jakmile je přiznání podáno, začíná proces jeho zpracování ze strany finančního úřadu. Je důležité být připraven na případné následné kroky.
Kontrola a zpracování přiznání
Finanční úřad provede kontrolu podaného přiznání a může požádat o dodatečné informace nebo objasnění. V případě, že úřad zjistí nejasnosti, budete vyzváni k jejich objasnění.
Co dělat v případě nesrovnalostí?
- Pokud byl formulář zamítnut nebo shledán neúplným, úřad vám sdělí důvody a vyzve k doplnění dokumentace.
- V takovém případě je nutné reagovat v předem určené lhůtě, jinak hrozí dodatečné sankce.
Možnosti oprav a dodatečná přiznání
Pokud po podání přiznání zjistíte chybu nebo opomenutí, máte možnost podat dodatečné přiznání, které by mělo obsahovat opravené údaje a všechny potřebné přílohy.
Jak správně podat dodatečné přiznání?
- Označte formulář jako dodatečné přiznání.
- Popište důvod pro podání dodatečného přiznání.
- Vyplňte všechny potřebné údaje a přiložte nové přílohy, pokud je to nezbytné.
Speciální situace a výjimky
Existují i specifické situace, které mohou ovlivnit proces podání přiznání, jako jsou nákupy nemovitostí cizinci, dědictví nebo situace s právně nejednoznačnými vlastnictvími.
Nemovitosti nabyty cizinci
Pokud cizinec nabývá nemovitost v České republice, je důležité si být vědom podmínek, které se na něj vztahují. Například:
- Cizinci musí prokázat legálnost svého pobytu a registraci na území ČR.
- Úřady mohou požadovat dodatečné dokumenty, například potvrzení o bezúhonnosti.
Dědictví a jiné právní formy nabytí
V případě, že je nemovitost nabyta jako dědictví, je nutné toto uvést ve formuláři a přiložit dokumenty prokazující dědické řízení. Každý z dědiců bude mít povinnost podat své vlastní přiznání.
Jak komunikovat s finančním úřadem?
Komunikace s finančním úřadem je nezbytná a měli byste být připraveni na možné dotazy nebo žádosti o doplnění informací. Zde jsou některé tipy, jak efektivně komunikovat:
Osobní návštěva versus elektronická komunikace
- Pokud máte otázky nebo potřebujete vyřešit komplikace, můžete navštívit příslušný finanční úřad osobně.
- Pro méně složité záležitosti můžete využít datovou schránku, což je efektivní a rychlý způsob komunikace.
Jak reagovat na žádosti úřadu?
Pokud jste byli vyzváni k doplnění informací, odpovězte co nejdříve a poskytněte přesně požadované dokumenty. Zdržení může vést k pokutám nebo dalším komplikacím.
Závěrečné kroky po zpracování přiznání
Jakmile bude vaše přiznání zpracováno, obdržíte písemné vyrozumění o výsledku. Je důležité si být vědom toho, co se stane dále.
Vystavení platebního výměru
Pokud je povinnost k úhradě daně potvrzena, obdržíte platební výměr, ve kterém bude uvedena částka daně a termín, do kdy jí musíte zaplatit.
Možnost odvolání
Pokud nesouhlasíte s rozhodnutím finančního úřadu, máte právo se odvolat. Odvolání musí být podáno ve lhůtě do 30 dní od doručení rozhodnutí.
Odeslání a správné vyplnění Přiznání k dani z nabytí nemovitých věcí je klíčovým krokem, který ovlivňuje vaše daňové povinnosti a celkovou právní situaci ohledně nemovitosti. Věnování pozornosti detailům a dodržování všech postupů zajišťuje hladký průběh celého procesu a minimalizaci komplikací s úřady.