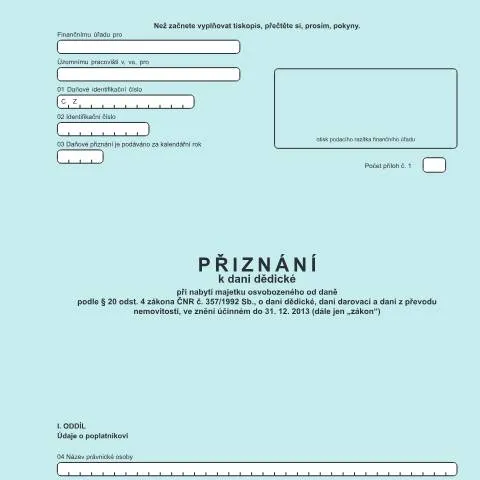
Úvod do přiznání k dani dědické podle § 20 odst. 4 zákona
V oblasti dědického práva hraje formulář Přiznání k dani dědické při nabytí majetku osvobozeného od daně podle § 20 odst. 4 zákona klíčovou roli. Tento dokument je určen pro případy, kdy dochází k převodu majetku, jenž je osvobozen od daně, a je spravován finančními úřady, zejména pod záštitou Daňového úřadu. Přesná znalost jeho obsahu a správného vyplnění je nezbytná pro řádné plnění daňových povinností a ochranu práv dědiců.
Jak se přiznání liší od jiných daňových formulářů
Mnozí občané si často pletou přiznání k dani dědické s jinými formuláři, jako je například Přiznání k dani z příjmu nebo Přiznání k dani z nemovitostí. Hlavní rozdíl spočívá v tom, že přiznání k dani dědické se zaměřuje na situace spojené s dědictvím, zatímco ostatní formuláře se vztahují k příjmům nebo vlastnictví nemovitých věcí.
- Přiznání k dani dědické: Určeno pro zaznamenání nabytí majetku prostřednictvím dědictví.
- Přiznání k dani z příjmu: Vztahuje se na příjmy fyzických a právnických osob.
- Přiznání k dani z nemovitostí: Týká se vlastnictví nemovitostí a příjmu z jejich pronájmu.
Časový rámec podání přiznání
Podání přiznání k dani dědické není pouze formálním krokem, ale je rovněž spojené s přesnými lhůtami. Je důležité podávat přiznání v termínu, aby se předešlo možným pokutám a zbytečným komplikacím. Lhůta pro podání tohoto přiznání je zpravidla do 3 měsíců od nabytí dědictví, což je datum úmrtí zůstavitele.
Pokud je dědicem právnická osoba, termín se počítá stejně. Důležité je si uvědomit, že pokud se jedná o zahraniční majetek, mohou se lhůty a postupy lišit.
Co se stane po podání přiznání?
Jakmile je přiznání podáno, postupují úředníci finančního úřadu k jeho přezkoumání. V případě, že je vše v pořádku, je vystaven údaj o vyměřené dani, který je zaslán dědicovi. V případě zjištění nesrovnalostí nebo chyb v přiznání mohou úředníci vyzvat k dodatečným informacím nebo opravám.
Jak správně vyplnit formulář
Vyplnění formuláře vyžaduje pečlivost a pozornost, zejména pokud se jedná o detailní údaje o zůstaviteli a nabytém majetku. V rámci formuláře se vyplňuje několik sekcí, které se týkají jak identifikace dědice, tak popisu nabytého majetku.
Klíčové sekce formuláře
- Údaje o poplatníkovi: Zde je třeba vyplnit jméno, adresu, daňové identifikační číslo a další základní informace o dědici.
- Údaje o zůstaviteli: Obsahuje informace o zemřelém, jako je rodné číslo, adresa a datum úmrtí.
- Popis nabytého majetku: Je potřeba uvést druh majetku, jeho hodnotu a další specifikace (např. adresy nemovitostí).
Přílohy k přiznání
Součástí formuláře jsou i přílohy, které je nutné přiložit k podanému přiznání. Ty zahrnují:
- Úmrtní list zůstavitele.
- Doklady o nabytí majetku (např. kupní smlouvy, darovací smlouvy).
- Případné další dokumenty prokazující hodnotu majetku.
Postup podání přiznání: krok za krokem
Pro úspěšné podání přiznání k dani dědické je klíčové dodržovat jasný postup.
- Příprava dokumentů: Zajistěte veškeré potřebné doklady, jako jsou úmrtní list a dokumentace k majetku.
- Vyplnění formuláře: Pečlivě vyplňte všechny sekce formuláře, dbejte na správnost údajů.
- Podání formuláře: Můžete podat osobně na místně příslušném finančním úřadu nebo prostřednictvím datové schránky.
- Očekávání na vyjádření úřadu: Sledujte, zda vám úřad potvrdil příjem přiznání a zda nepožaduje dodatečné informace.
Důležitost správného podání
Chybné vyplnění nebo pozdní podání může vést k pokutám nebo dalším komplikacím, proto je doporučeno konzultovat s odborníkem na daňové poradenství, pokud si nejste jisti jakýmikoli aspekty formuláře.
Specifické situace a výjimky
Ve světle legislativy existují i specifické situace, kdy se postup podání přiznání může lišit. Například, pokud je majetek nabyt v rámci darování nebo převodu mezi příbuznými, mohou se vztahovat zvláštní výjimky.
Osvobození od daně
Podle § 20 odst. 4 zákona o dani dědické jsou některé majetky osvobozeny od daně. Mezi tyto majetky patří:
- Majetek, který je darován mezi přímými příbuznými.
- Majetek nabytý v rámci manželského majetkového společenství.
- Ostatní specifické případy podle pokynů daňového úřadu.
Úskalí a možné komplikace
Obzvlášť složité situace mohou nastat, když se objeví spory mezi dědici nebo pokud dojde k nesrovnalostem v dokumentaci. V takových případech se doporučuje vyhledat právní pomoc.
Co dělat v případě neshod a odvolání
Pokud se vyskytnou nesrovnalosti nebo neshody s rozhodnutím daňového úřadu, má dědic právo se odvolat. Tento proces zahrnuje:
- Doložení všech relevantních dokumentů: Připravte si kopie všech podkladů, které byly součástí vašeho přiznání.
- Podání odvolání: Dodržujte formální postup a lhůty stanovené zákonem.
- Čekání na rozhodnutí: Úřad je povinen se odvoláním zabývat a vydat rozhodnutí v přiměřené lhůtě.
Závěrečné myšlenky a doporučení
Podání Přiznání k dani dědické je zásadním krokem v procesu převodu majetku, který vyžaduje pečlivost a znalost platné legislativy. Doporučuje se v případě nejistoty nebo složitějších situací vyhledat profesionální pomoc. Správné a včasné podání přiznání zajistí, že dědické právo bude respektováno a právní záležitosti budou vyřešeny hladce.
Specifika osvobození od daně podle § 20 odst. 4 zákona
Osvobození od daně dědické na základě § 20 odst. 4 zákona č. 357/1992 Sb. se vztahuje na specifické případy, které zahrnují majetek určený pro udržení kulturního dědictví, historických památek nebo objekty s významem pro vědu a vzdělání. Je důležité si uvědomit, že tyto výjimky nejsou automatické a musí být splněny určité podmínky pro jejich uplatnění. Například, pokud se jedná o nemovitost, je nutné doložit, že se daný objekt nachází na seznamu kulturních památek. Kde se tento seznam nachází a jakým způsobem je možné potvrdit status památky, se dozvíte na webových stránkách Ministerstva kultury.
Dalším aspektem jsou specifické administrativní postupy, které se týkají osvobozeného majetku. Je třeba mít na paměti, že nabytí takového majetku může vyžadovat dodatečné doklady, jako jsou certifikáty o zapsání do veřejného rejstříku, potvrzení o bezdlužnosti a další relevantní dokumenty. Tyto dokumenty by měly být součástí žádosti o osvobození od daně, kterou podáváte na místně příslušném finančním úřadu. Osvobození se také vztahuje na majetek, který byl věnován na charitativní účely, avšak i v tomto případě je potřeba splnit určité administrativní podmínky.
Postup při podání přiznání k dani dědické
Podání přiznání k dani dědické v České republice je proces, který vyžaduje pečlivou přípravu a dodržení stanovených lhůt. Po úmrtí zůstavitele musí dědic nebo jiný oprávněný subjekt podat přiznání k dani dědické do 30 dní od právní moci rozhodnutí o dědictví. Pokud nabýváte majetek, který je osvobozený od daně podle § 20 odst. 4, je důležité tuto skutečnost v přiznání řádně uvedenou a doložit příslušné dokumenty dokazující osvobození. Důležité je také věnovat pozornost jednotlivým položkám, které mají být v přiznání uvedeny, neboť jakékoli opomenutí může vést k dodatečným administrativním komplikacím.
V případě, že budete podávat žádost elektronicky, doporučuje se využít datovou schránku, která nabízí bezpečný a rychlý způsob podání. Pro fyzické osoby je to obzvlášť výhodné, protože minimalizuje potřebu osobních návštěv na finančním úřadu. Nezapomeňte si ověřit, zda máte platný elektronický podpis, neboť ten je při elektronickém podání nezbytný. Při podání přiznání je také důležité uchovávat kopie veškeré dokumentace, kterou posíláte, pro případ budoucích kontrol ze strany finančního úřadu.
Dědická daň a mezinárodní aspekty
Mezinárodní aspekt dědické daně se zejména týká situací, kdy dědic nebo zůstavitel má majetek umístěný v zahraničí. V takových případech je nezbytné se seznámit s daňovými předpisy dané země. Ne každá země má stejné daňové předpisy a pravidla, a proto se může stát, že budete muset podat přiznání k dani jak v České republice, tak v zemi, kde se majetek nachází. Důležité je, abyste zjistili, zda existuje mezi Českou republikou a danou zemí smlouva o zamezení dvojímu zdanění, která by mohla ovlivnit výši vaší daňové povinnosti.
V praxi to znamená, že pokud dědíte nemovitost v zahraničí, můžete být povinni podávat daňové přiznání v obou zemích. To může být složitý proces, a proto je doporučeno obrátit se na specialisty v oblasti daňového práva nebo advokáty, kteří mají zkušenosti s mezinárodními dědickými záležitostmi. Vyvarujte se také opomenutí při podávání přiznání, zvláště pokud by to mohlo vést k dodatečným sankcím. Je dobré mít na paměti, že správné a úplné vyplnění všech potřebných dokumentů je klíčem k hladkému průběhu celého procesu dědění.