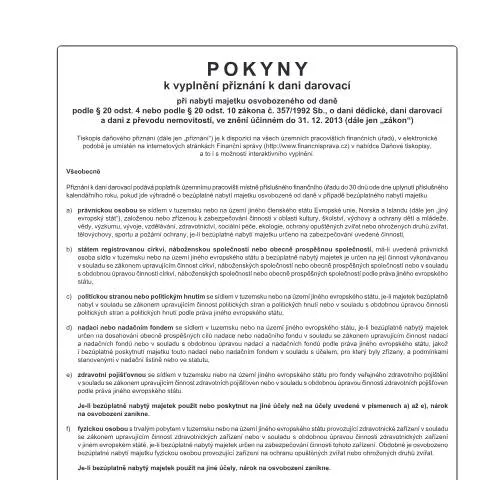
Pochopení pokynů k přiznání k dani darovací
Přiznání k dani darovací podle § 20 odst. 4 zákona č. 357/1992 Sb. je důležitým dokumentem, který je třeba vyplnit v případě, kdy dojde k bezúplatnému nabytí majetku osvobozeného od daně. Tento formulář, označovaný jako Pokyny k přiznání k dani darovací, slouží k doložení majetkových transferů, které splňují specifické podmínky pro osvobození od daně.
Proces podání přiznání: Kanály a jejich zvláštnosti
Podání přiznání k dani darovací lze uskutečnit prostřednictvím několika různých kanálů, což má vliv na efektivitu celé procedury. Každý kanál má své výhody a nevýhody, které by měl poplatník zvážit.
- Osobní podání: Můžete se dostavit na územní pracoviště místně příslušného finančního úřadu. Tento způsob je často preferován pro individuální konzultace při vyplnění formuláře.
- Podání poštou: Elektronické nebo tištěné přiznání lze zaslat poštou. Je však nutné zajistit, aby bylo dokument doručeno v řádném termínu, jinak může hrozit pokuta.
- Elektronické podání: V současnosti je možné podávat přiznání i elektronicky pomocí datové schránky. Tento způsob podání je rychlý a šetří čas.
Účel a význam přiznání v daňovém řízení
Přiznání k dani darovací hraje klíčovou roli v rámci daňového řízení. Účelem tohoto dokumentu je zajistit transparentnost a správnost při převodech majetku. Pokud je majetek osvobozen od daně, je nutné toto osvobození ve formuláři jasně vyznačit a doložit příslušnými důkazy.
Důležité je také, že bez řádného podání přiznání hrozí dodatečné vyměření daně a případné sankce ze strany finančních úřadů.
Profil poplatníka: Kdo musí přiznání podávat?
Obligatorní podání přiznání se vztahuje na různé subjekty, které získají majetek bezúplatně a jsou osvobozeny od daně na základě specifických podmínek. Mezi hlavní kategorie patří:
- Právnické osoby: Například organizace zaměřené na kulturu, školství, zdravotnictví a ekologii.
- Fyzické osoby: Osoby s trvalým pobytem na území ČR nebo jiného evropského státu, které provozují zařízení na ochranu zvířat nebo zdravotnická zařízení.
- Církve a náboženské společnosti: Tyto subjekty mohou také podávat přiznání, pokud majetek slouží k jejich činnosti.
Každá z těchto skupin má své specifické podmínky a výjimky, které musejí být splněny pro osvobození od daně.
Srovnání s ostatními formuláři v daňové problematice
Přiznání k dani darovací je často zaměňováno s jinými formuláři, například s přiznáním k dani dědické nebo podáním k dani z převodu nemovitostí. Každý z těchto dokumentů má však odlišné účely a podmínky. Například:
| Typ přiznání | Účel | Hlavní rozdíl |
|---|---|---|
| Přiznání k dani darovací | Osvobozené bezúplatné nabytí majetku | Žádost se vztahuje na majetek, který je darován bezúplatně |
| Přiznání k dani dědické | Bezúplatné nabytí majetku na základě dědění | Vzniká na základě smrti dárce |
| Přiznání k dani z převodu nemovitostí | Převod vlastnického práva k nemovitosti | Uplatňuje se při prodeji či převodu nemovitosti |
Příprava potřebných dokladů: Jaké dokumenty přiložit?
V rámci podání přiznání je nezbytné přiložit určité dokumenty, které podtrhují oprávněnost podání a osvobození od daně. Mezi tyto dokumenty patří:
- Doklad o nabytí majetku: Například darovací smlouva nebo jiný dokument prokazující bezúplatný převod.
- Potvrzení o účelu nabytí: Je nutné doložit, že nabytý majetek bude použit ve prospěch organizace nebo činnosti, která spadá pod osvobození.
- Osobní doklady: Rodné číslo a identifikační číslo, které jsou nezbytné pro správnou identifikaci poplatníka.
Historie a právní rámec: Jak se přiznání vyvíjelo?
Dokumentace a procesy spojené s daní darovací nejsou nové. Právní rámec, který upravuje tuto problematiku, se vyvíjel a měnil v průběhu let. Zákon č. 357/1992 Sb. byl přijat s cílem regulovat daňové povinnosti v oblasti dědictví a darování. Hlavní změny v této legislativě reflektují potřebu zjednodušení daňového řízení a zajištění jednoduchosti pro poplatníky.
Další vývoj souvisel se zpřísněním podmínek pro osvobození od daně v určitých případech, zatímco jiné oblasti byly naopak zjednodušeny pro podporu charitativních a kulturních organizací.
Specifické situace: Co dělat v atypických případech?
Někdy se mohou vyskytnout situace, kdy se poplatník ocitne v atypické pozici, například v případě, že je cizincem, nebo pokud se jedná o bezúplatný převod majetku mezi blízkými příbuznými. V takových případech je doporučeno řídit se následujícími pokyny:
- Cizí státní příslušníci: Musí zajistit, že budou splněny všechny podmínky pro osvobození v souladu s českými zákony. Důležité je také ověřit, zda jejich domovská země má obdobné zákony.
- Majetek nabytý od nezletilého: Je nezbytné mít notářský zápis potvrzující souhlas zákonného zástupce.
- Urgentní podání: V případě, že je třeba přiznání podat ve zkrácených lhůtách, doporučuje se osobní podání a konzultace s pracovníkem úřadu.
Každá situace vyžaduje pečlivé zvážení specifických okolností a často je užitečné se obrátit na odborníka v oblasti daní.
Postup po podání přiznání: Co očekávat?
Po podání přiznání k dani darovací je důležité vědět, co nastává dále. Finanční úřad provede kontrolu předložených dokladů a ověří, zda bylo přiznání podáno správně a úplně. Mohou nastat následující kroky:
- Potvrzení o přijetí: Po podání byste měli obdržet potvrzení o přijetí přiznání, které slouží jako důkaz o splnění vaší povinnosti.
- Kontrola a vyřízení: Finanční úřad má určitý čas na provedení kontroly. Můžete být vyzváni k doplnění dalších informací či dokumentů.
- Vydání rozhodnutí: Na základě posouzení přiznání bude vydáno rozhodnutí o osvobození od daně nebo naopak o nutnosti uhradit daň.
Je důležité sledovat tento proces a reagovat na jakékoli žádosti finančního úřadu v co nejkratším čase.
Speciální situace při osvobození majetku od daně darovací
V rámci zákona o dani darovací existují určité specifické situace, které mohou ovlivnit osvobození majetku od daně. Například, pokud je darován majetek mezi členy rodiny, mohou vzniknout různé interpretace ohledně hodnoty daru a vztahů mezi dárci a obdarovanými. Zde se zaměříme na některé z těchto zvláštních situací a jak mohou ovlivnit podání žádosti o osvobození.
Jedním z klíčových aspektů je, jaký typ majetku je darován. U nemovitostí, které splňují podmínky § 20 odst. 4 zákona, obdarovaný může být osvobozen od daně darovací pouze v případech, kdy je nemovitost používána k bydlení, a to za předpokladu, že je v držení rodinného příslušníka. Nicméně, pokud je tato nemovitost pronajímána, může to vést k tomu, že osvobození nebude možné uplatnit.
V případě, že je darován společný majetek, jako například dům ve spoluvlastnictví, je třeba přesně vymezit podíly jednotlivých spoluvlastníků. Správce daně může vyžadovat doklady prokazující tyto podíly a jejich vzájemné vztahy. Proto je důležité mít na paměti, že hodnota daru se nehodnotí pouze podle tržní ceny, ale také podle podílu, který každý z dárce a obdarovaného zastupuje.
Praktické kroky k doložení osvobození od daně
Pro úspěšné podání žádosti o osvobození od daně darovací je nezbytné dodržet určité administrativní postupy. Prvním krokem je příprava všech potřebných dokumentů, které mohou obsahovat:
- Potvrzení o vlastnictví majetku, jako je výpis z katastru nemovitostí.
- Doklady prokazující příbuzenský vztah mezi dárci a obdarovanými, například rodné listy nebo oddací list.
- Dokumenty potvrzující, že majetek byl používán k bydlení, pokud se jedná o nemovitost.
Dále je důležité správně vyplnit formulář Žádost o osvobození od daně darovací, který je k dispozici na webových stránkách finanční správy. Tento formulář je nutné podávat v určité lhůtě od nabytí majetku, což je obvykle 30 dní, a to buď osobně, nebo elektronicky prostřednictvím datové schránky.
V rámci podání žádosti je také doporučeno se seznámit s možnostmi, jakým způsobem můžete ovlivnit rozhodnutí správce daně. Například, pokud existují předchozí rozhodnutí z obdobných případů, která ukazují na osvobození, můžete je přiložit jako podporu vaší žádosti.
Jak se vypořádat s případnými problémy a odvoláními
V případě, že správce daně rozhodne o neudělení osvobození, máte právo na odvolání. Tento proces je důležitý a měl by být proveden v souladu s ustanoveními zákona o správním řízení (zákon č. 500/2004 Sb.). Je třeba odvolání podat do 15 dnů od doručení rozhodnutí a musí obsahovat konkrétní důvody, proč považujete rozhodnutí za nesprávné.
Jedním z doporučení v procesu odvolání je poskytnout další důkazy nebo dokumenty, které by mohly podpořit váš nárok. To může zahrnovat odborné posudky o hodnotě majetku, které by měly být zpracovány kvalifikovanými odborníky. Odvolání by mělo být strukturováno jasně a mělo by obsahovat všechny potřebné osobní údaje a identifikaci případu.
Pokud budete potřebovat pomoc při sepisování odvolání, je možné se obrátit na odborníky v oblasti daní nebo právníky specializující se na daňovou problematiku. Je důležité nezapomínat, že správně připravené a podložené odvolání může mít významný dopad na výsledek vašeho případu.