Přejít k obsahu
Daně a fiskální záležitosti

Jak vyplnit přiznání k dani z příjmů právnických osob pro investiční

Úřední dokumentDaně a fiskální záležitosti
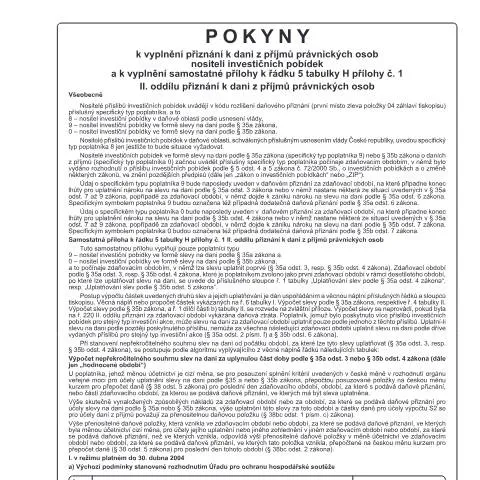
NáhledDocument preview: Jak vyplnit přiznání k dani z příjmů právnických osob pro investiční — Daně a fiskální záležitosti (CERFA n°25 5404/C/1)
Úřední dokument

Co chcete udělat?

Vyplňte pole, podepište se a pak si stáhněte.

Prvky daňového přiznání pro nositele investičních pobídek

V rámci daňového přiznání k dani z příjmů právnických osob je důležité správně vyplnit Pokyny k vyplnění přiznání k dani z příjmů PO nositeli investičních pobídek. Tento formulář, označovaný kódem 25 5404/C/1, se týká pouze subjektů, které mají statut nositele investičních pobídek. Kromě základního přiznání je třeba vyplnit i samostatnou přílohu podle specifických pravidel.

Jak a kdo podává přiznání k dani z příjmů právnických osob?

Podání přiznání je povinností všech právnických osob, které dosáhly zdanitelného příjmu. Nositelé investičních pobídek se musí řídit specifickými pokyny, které uvádějí, jaké údaje mají být ve formuláři uvedeny. Přiznání se podává zpravidla k 31. březnu za uplynulé zdaňovací období.

  • Kdo podává: Právnické osoby, které mají statut nositele investičních pobídek.
  • Termín podání: Do 31. března za zdaňovací období.

Součásti přiznání

Přiznání obsahuje různé části, které se zaměřují na specifické údaje nositelů investičních pobídek:

  • Typ poplatníka: Je třeba označit správný typ poplatníka (8, 9, nebo 0) podle pokynů.
  • Formulace slevy: Uplatněné slevy na dani se musí přesně uvést v příslušných tabulkách.

Specifika pro nositele investičních pobídek

Nositelé investičních pobídek se dělí do tří hlavních kategorií podle § 35a a § 35b zákona o daních z příjmů. Je důležité správně identifikovat, do které kategorie patříte, protože to ovlivňuje nejen výši slevy, ale i způsob, jakým se vaše přiznání zpracovává a kontroluje.

  1. Typ 8 - nositel investiční pobídky v daňové oblasti podle usnesení vlády.
  2. Typ 9 - nositel investiční pobídky ve formě slevy na dani podle § 35a zákona.
  3. Typ 0 - nositel investiční pobídky ve formě slevy na dani podle § 35b zákona.

Podrobnosti o vyplnění samostatné přílohy

Samostatná příloha k řádku 5 tabulky H přílohy č. 1 II. oddílu přiznání je určena pouze pro poplatníky typu 9 a 0. Jejich úkolem je uvést podrobnosti o uplatňovaných slevách na dani:

Typ poplatníka Specifické informace
9 Uplatnění slevy na dani podle § 35a
0 Uplatnění slevy na dani podle § 35b

Jak zajišťovat sledování stavu přiznání

Je důležité mít přehled o stavu podaného přiznání. Toho lze dosáhnout pravidelným ověřováním datové schránky, do které se informační zprávy o správě daní zasílají. Pokud se zdá, že proces zpracování přiznání vázne, doporučuje se kontaktovat příslušný správní úřad, který přiznání eviduje.

Časté komplikace a co dělat při odmítnutí přiznání

Pokud dojde k odmítnutí přiznání, je důležité rychle reagovat. Důvody odmítnutí mohou zahrnovat chybějící údaje, nesprávně vyplněné části nebo chybějící dokumenty. V takovém případě by poplatník měl:

  • Okamžitě prověřit pokyny a zjistit, co bylo chybně uvedeno.
  • Opravit chyby a připravit nový formulář pro dodatečné podání.
  • V případě potřeby se obrátit na odborníka nebo právníka specializujícího se na daňovou problematiku.

Možnosti podání přiznání

Existují různé kanály, jakými lze daňové přiznání podávat. Každý z nich má své klady a zápory:

  • Osobní podání: Ideální pro ty, kdo chtějí mít jistotu, že vše bylo správně předloženo. Návštěva úřadu umožňuje osobní konzultaci a dotazy.
  • Podání prostřednictvím datové schránky: Rychlé a efektivní, avšak vyžaduje registraci a znalost elektronického podpisu.
  • Papírové podání poštou: Zde je nutné mít na paměti, že podání musí být odesláno v dostatečném předstihu, aby bylo doručeno do termínu.

Regulační rámec a historický kontext

Pravidla pro podávání přiznání k dani z příjmů právnických osob se neustále vyvíjejí, což odráží měnící se potřeby ekonomiky a investičního prostředí. Zákon č. 72/2000 Sb. o investičních pobídkách byl přijat s cílem podpořit rozvoj podnikání a investic, což vedlo k zavedení specifických daňových výhod pro nositele investičních pobídek.

Speciální situace a výjimky v podání přiznání

Existují různé situace, které mohou ovlivnit povinnost podání přiznání. Například, pokud je poplatník cizincem nebo má složitější strukturu, jako je holdingová společnost, mohou se pravidla lišit. V těchto případech je doporučeno vyhledat odbornou pomoc, aby nedošlo k chybám v podání.

Specifika vyplnění přiznání pro investiční pobídky

Při vyplňování přiznání k dani z příjmů právnických osob pro nositele investičních pobídek je důležité zaměřit se na specifické aspekty, které odlišují tento typ přiznání od standardních přiznání. Nositelé investičních pobídek, kteří mají schválené investiční projekty podle zákona o investičních pobídkách, mohou uplatnit různé daňové úlevy a podporu, proto je třeba dodatečně zdůvodnit a doložit tyto nároky. V rámci formuláře je nezbytné uvádět veškeré příjmy a výdaje, které jsou spojené s realizací investičního projektu. Dále je třeba zdůraznit, jakým způsobem byly podmínky investičních pobídek splněny. V případě, že nositel pokládá určité výdaje za způsobilé, musí být tyto výdaje podloženy odpovídajícími dokumenty. Může se jednat o faktury, smlouvy, nebo jiné důkazy o realizaci projektu. Dalším důležitým bodem je povinnost vyplnit přílohu č. 1, která podrobně popisuje konkrétní položky týkající se investičních pobídek. Tato příloha je klíčová pro posouzení, zda byly splněny veškeré povinnosti a zda mohou být uplatněny příslušné slevy na dani, což může zásadně ovlivnit výslednou daňovou povinnost.

Důsledky nesprávného vyplnění a možnosti oprav

Nesprávně vyplněné přiznání k dani z příjmů právnických osob může mít vážné důsledky, přičemž mezi nejčastější chyby patří opomenutí uvedení důležitých informací, chyby v kalkulacích a nedoložení potřebných dokladů. Tyto chyby mohou vést k nižšímu nebo dokonce k nesprávnému vyhodnocení nárokované slevy na dani, což může následně způsobit doměření daně a pokuty. V případě, že si nositel investičních pobídek uvědomí chybu v podaném přiznání, má možnost podat opravné přiznání. Opravené přiznání se podává stejným způsobem jako standardní přiznání a je důležité vyplnit také důvod pro opravu a v případě potřeby doložit nové nebo opravené dokumenty. Lhůta pro podání opravného přiznání je stejná jako pro standardní přiznání, a to do konce třetího měsíce po uplynutí zdaňovacího období. Je rovněž doporučeno konzultovat s odborníky na daňovou problematiku, kteří mohou poskytnout cenné rady a pomoc při přípravě a kontrole přiznání, což minimalizuje riziko chyb a případných sankcí.

Využití elektronických nástrojů pro usnadnění procesů

Moderní technologie významně zjednodušují proces podání přiznání k dani z příjmů právnických osob. V ČR je možnost využití datových schránek, které umožňují bezpečnou a rychlou výměnu dokumentů s příslušnými úřady. Při použití datové schránky je důležité dodržovat formální náležitosti a zvolit správný typ dokumentu pro podání. Dalším užitečným nástrojem je online platforma pro vyplnění a odeslání přiznání. Tyto platformy často nabízejí interaktivní formuláře, které usnadňují vyplnění a automaticky kontrolují, zda jsou dodrženy právní předpisy. Systémy také často umožňují vedení historie podaných dokumentů, což je užitečné pro budoucí přezkum a případné korekce. Je dobré si uvědomit, že převod dokumentů do elektronické podoby vyžaduje dodatečné úsilí, například v oblasti zabezpečení dat a ochrany osobních údajů. Je nezbytné uchovávat elektronické dokumenty v souladu s platnou legislativou a dodržovat všechny povinnosti spojené se zpracováním osobních údajů.

Často kladené otázky

Kdo musí podávat přiznání k dani z příjmů právnických osob?

Přiznání musí podávat všechny právnické osoby, které dosáhly zdanitelného příjmu.

Jaký je kód pro přiznání k dani z příjmů PO nositele investičních pobídek?

Kód pro tento formulář je 25 5404/C/1.

Jaké přílohy je třeba vyplnit?

Kromě základního přiznání je nutné vyplnit samostatnou přílohu podle specifických pravidel.

Co je statut nositele investičních pobídek?

Statut nositele investičních pobídek se vztahuje na subjekty, které splňují určité podmínky pro získání investičních pobídek.

Podobné dokumenty