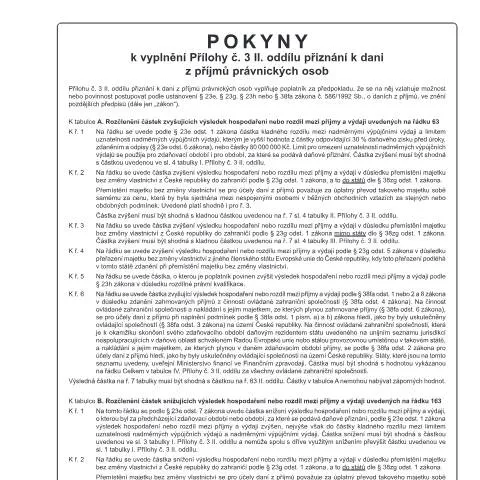
Úvod do Přílohy č. 3 II. oddílu tiskopisu č. 25 5404
Každý podnikatel, právnická osoba či spolek, který podléhá povinnosti platit daň z příjmů právnických osob, bude muset čelit několika administrativním úkonům. Mezi nimi hraje klíčovou roli Příloha č. 3 II. oddílu tiskopisu č. 25 5404, která slouží k detailnímu vyplnění údajů o daňových příjmech a výdajích. Tento formulář je zásadní pro správné stanovení základu daně a následné určení výše daně, kterou je právnická osoba povinna uhradit. Je důležité porozumět nejen tomu, co se v této příloze vyplňuje, ale také jaké následky má případná chybná nebo neúplná žádost.
Právní rámec a povinnosti poplatníků
Podle zákona č. 586/1992 Sb., o daních z příjmů se na poplatníky vztahují specifické povinnosti, které se liší v závislosti na jejich statutárním postavení a ekonomických aktivitách. Například, pokud se na právnickou osobu vztahují ustanovení § 23e, § 23g, § 23h nebo § 38fa, je tato osoba povinna tuto přílohu vyplnit a přiložit k daňovému přiznání. Tyto paragrafy se týkají specifických účetních a daňových pravidel, která ovlivňují, jakým způsobem mohou být výdaje uznány pro účely daně.
Profil poplatníka
Poplatníci daně z příjmů právnických osob zahrnují široké spektrum subjektů, od malých a středních podniků až po velké korporace. Každý z těchto subjektů má však své specifické daňové povinnosti a ustanovení, která se jich týkají. Například:
- Malé a střední podniky: Tyto subjekty mohou čelit odlišným pravidlům ohledně uznatelnosti nákladů a výnosů.
- Velké korporace: Očekává se, že mají komplexnější strukturu a budou mít vyšší administrativní zátěž spojenou s vyplňováním této přílohy.
- Spolky a neziskové organizace: I tyto subjekty mohou mít určité povinnosti spojené s přílohou, zejména pokud podnikají.
Detailní vyplnění Přílohy č. 3
Při vyplňování Přílohy č. 3 je klíčové správně uvést všechny požadované údaje. Každý řádek má své specifické pokyny, které je potřeba dodržovat, aby nedošlo k nesrovnalostem, které by mohly ovlivnit výši daně. Například:
| Číslo řádku | Pokyny k vyplnění | Příslušný paragraf zákona |
|---|---|---|
| 1 | Uveďte kladný rozdíl mezi nadměrnými výpůjčními výdaji a limitem uznatelnosti. | § 23e odst. 1 |
| 2 | Uveďte částku zvýšení v případě přemístění majetku do zahraničí. | § 23g odst. 1 |
| 3 | Uveďte částku zvýšení v případě přemístění majetku mimo státy dle § 38zg. | § 23g odst. 1 |
| 4 | Uveďte zvýšení v důsledku přeřazení majetku z jiného členského státu EU. | § 23g odst. 5 |
Kanály podání a jejich specifika
Formulář přílohy č. 3 může být podán několika způsoby. Každý z těchto kanálů má své výhody a nevýhody, které by měly být zváženy před konečným rozhodnutím o způsobu podání.
- Elektronické podání: Nejmodernější a nejefektivnější způsob, jak podávat daňová přiznání. Pomocí datové schránky lze proces urychlit a minimalizovat chyby.
- Papírové podání: I když je stále možné podávat formuláře v tištěné podobě, tento způsob je méně preferovaný z důvodu administrativní náročnosti a delší doby zpracování.
- Osobní podání: Je také možné navštívit příslušný finanční úřad a podat formulář osobně. Tato možnost je však spojena s nutností dodatečně čekat na potvrzení o přijetí žádosti.
Dopady neúplného nebo chybný podání
Pokud dojde k nesrovnalostem v podání, může to mít vážné následky. Finanční úřad má právo na základě zjištěných nedostatků uplatnit sankce nebo dodatečné daňové povinnosti. Je důležité být obezřetný a důkladně překontrolovat veškeré vyplněné údaje.
Mezi nejčastější problémy patří:
- Neúplně vyplněné řádky: Každý vynechaný údaj může způsobit domněnku, že poplatník má něco na srdci, což může vyvolat dodatečné šetření.
- Chybné nebo neaktuální informace: Ty mohou vést k nesprávně určené výši daně a následnému vyměření pokuty.
- Chybějící přílohy: Pokud poplatník nepřiloží všechny potřebné dokumenty, úřady mohou vyžadovat dodatečné vysvětlení nebo podklady.
Jak sledovat stav podání a co dělat v případě problému
Poplatníci by měli být obeznámeni s procesem sledování stavu svého podání. Finanční úřady poskytují různé způsoby, jak zjistit, zda bylo podání přijato a zpracováno. V případě, že se vyskytnou problémy, je důležité včas reagovat.
- Ověření stavu podání: Pomocí datové schránky lze snadno ověřit, zda byl formulář přijat.
- Kontakty na úřad: V případě nedostatečných nebo chybějících informací je vhodné co nejdříve kontaktovat příslušný finanční úřad.
- Oslovení daňového poradce: V případě složitějších situací, například při řešení odvolání nebo nesrovnalostí, je doporučeno vyhledat odbornou pomoc.
Umístění Přílohy č. 3 v širším kontextu daňových povinností
Příloha č. 3 II. oddílu tiskopisu č. 25 5404 je jen jedním z mnoha dokumentů, které právnické osoby musí vyplnit v rámci svých daňových povinností. Je umístěna v rámci širšího procesu podání daňového přiznání, který zahrnuje i další přílohy a formuláře, které mohou být relevantní pro konkrétní situaci poplatníka.
Je důležité mít na paměti, že správné vyplnění této přílohy může mít dalekosáhlé důsledky na celkovou výši daňových povinností. V rámci celého procesu by poplatníci měli být obezřetní a měli by být schopni se orientovat v komplexním právním rámci, který se k daňovým povinnostem vztahuje.
Specifika vyplnění přílohy č. 3: Základní informace o příjmech a výdajích
Příloha č. 3 tiskopisu č. 25 5404 je zaměřena na detailní vyplnění údajů o příjmech a výdajích právnických osob. Při jejím vyplnění je klíčové správně uvést veškeré příjmy, které byly dosaženy během kalendářního roku, a také výdaje, které byly vynaloženy na dosažení těchto příjmů. Je důležité věnovat pozornost podmínkám, za kterých jsou příjmy a výdaje uznávány podle platného daňového řádu.
Než přistoupíte k vyplnění, doporučuje se mít po ruce účetní uzávěrku a další relevantní doklady o příjmech a výdajích. Přílohu je třeba vyplnit v souladu s předpisy obsaženými v zákoně o daních z příjmů, zejména v ustanovení týkajících se účetnictví a daňové evidence. Příjmy se dělí na provozní a nepříležitostné, což má vliv na následné zařazení do jednotlivých řádků.
Při uvádění výdajů je nutné důkladně rozlišovat mezi výdaji přímo spojenými s podnikáním a osobními výdaji, které nelze do nákladů zahrnout. Všechny uvedené částky musí být dokladovány, a na požádání je nutné být schopen předložit příslušné faktury nebo jiné důkazní materiály.
Povinnosti a lhůty pro podání daňového přiznání
Podání Přiznání k dani z příjmů právnických osob, včetně přílohy č. 3, je spojeno s několika důležitými povinnostmi, které je třeba dodržovat. Zákon o daních z příjmů stanovuje lhůtu pro podání přiznání na tři měsíce po skončení kalendářního roku, což znamená, že pro rok 2023 je termín 1. duben 2024. V případě, že podáváte přiznání prostřednictvím daňového poradce, může být lhůta prodloužena.
Je důležité si uvědomit, že při nedodržení této lhůty může být na daňový subjekt uvalena pokuta. Proto je nezbytné mít připravené všechny potřebné dokumenty a formuláře v dostatečném předstihu, aby byla zajištěna včasná a správná podání.
Navíc je třeba zmínit, že podání přiznání může probíhat i elektronicky prostřednictvím datových schránek, což je doporučeno pro jeho efektivitu a rychlost. Elektronické podání je navíc snižuje riziko chyb, jelikož některé systémy mohou automaticky kontrolovat formální správnost formuláře.
Nejčastější chyby při vyplňování přílohy č. 3 a jak se jim vyhnout
Při vyplňování přílohy č. 3 se daňové subjekty často dopouštějí několika běžných chyb, které mohou mít za následek problémy při kontrole ze strany finančního úřadu. Mezi nejčastější chyby patří:
Nesprávné zařazení příjmů a výdajů: Častou chybou je nevhodné zařazení příjmů do nesprávných kategorií. Je důležité důkladně se orientovat v účetních kategoriích a dbát na to, aby všechny příjmy a výdaje byly správně roztříděny.
Neúplné doklady: Každý výdaj musí být doložen příslušným dokladem. Finanční úřad může požadovat doklady o všech výdajích, které byly v přiznání uvedeny. Je proto dobré uchovávat veškeré faktury a účetní doklady a mít je k dispozici v případě kontroly.
Opomenutí příjmů: Mnoho podnikatelů si neuvědomuje, že všechny příjmy, včetně těch, které mohou být považovány za "malé" nebo "doplňkové", musí být zahrnuty do přiznání. Opomenutí některých příjmů může vést k dodatečným daním a pokutám.
Aby se těmto chybám předešlo, doporučuje se pravidelně konzultovat s účetními nebo daňovými poradci, kteří mohou poskytnout odborné rady a pomoci s vyplněním přiznání. Kontrola vícekrát před podáním a systém pro uchovávání a organizaci dokladů také významně přispěje k bezproblémovému průběhu celého procesu.