Přejít k obsahu
Daně a fiskální záležitosti

Jak vyplnit přílohu č. 3 II. oddílu tiskopisu č. 25 5404

Úřední dokumentDaně a fiskální záležitosti
NáhledDocument preview: Jak vyplnit přílohu č. 3 II. oddílu tiskopisu č. 25 5404 — Daně a fiskální záležitosti (CERFA n°25 5404/F1a)
Úřední dokument

Co chcete udělat?

Vyplňte pole, podepište se a pak si stáhněte.

Úvod do Pokynů k vyplnění přílohy č. 3 II. oddílu tiskopisu č. 25 5404

Při vyplnění daňového přiznání k dani z příjmů právnických osob, které je vyžadováno zákonem č. 586/1992 Sb., je nezbytné správně vyplnit přílohu č. 3. Tato příloha se týká specifických daňových úprav a je určena zejména pro daňové poplatníky, kteří se ocitli v situaci, kdy by měli uplatnit některé výjimky nebo úpravy daně podle zákonných ustanovení.

Kdo a kdy podává přílohu č. 3

Příloha č. 3 je podávána daňovými poplatníky, kteří se řídí ustanoveními § 23e, § 23g, § 23h nebo § 38fa zákona o daních z příjmů. Tato situace nastává zejména v případě:

  • převyšujícího zadlužení, které ovlivňuje stanovení základu daně,
  • převodu aktiv bez změny vlastnictví do zahraničí,
  • přeclassifikace aktiv nebo příjmů z kontrolovaných zahraničních společností.

Termín pro podání přílohy je shodný s termínem pro podání celého daňového přiznání, obvykle do konce třetího měsíce po uplynutí daňového období, tedy do 1. dubna následujícího roku.

Struktura a klíčové části přílohy č. 3

Příloha č. 3 obsahuje několik tabulek, které slouží k různým úpravám základu daně. Hlavní části jsou rozděleny do tabulek, které se zaměřují na:

  • zvyšování obchodního výsledku nebo rozdílu mezi příjmy a výdaji (Tabulka A),
  • snižování obchodního výsledku nebo rozdílu mezi příjmy a výdaji (Tabulka B).

Detailní popis Tabulky A

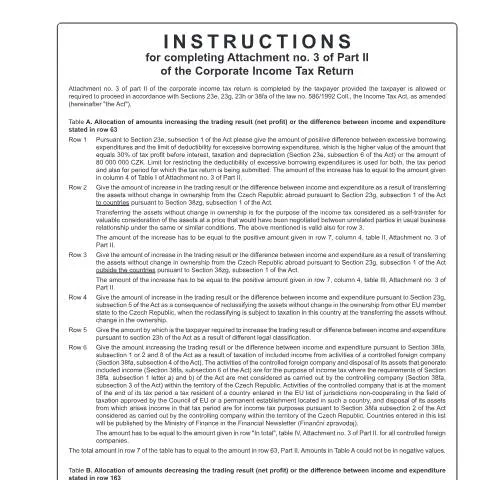
Tabulka A se využívá k vyplnění informací o částkách, které zvyšují obchodní výsledek. Každý řádek je zaměřen na specifickou situaci:

  1. Řádek 1: Uveďte pozitivní rozdíl mezi výdaji na nadměrné zadlužení a limitem odpočitelnosti. Tento limit činí 30% z daňového zisku před úroky a odpisy nebo 80 000 000 CZK, podle toho, co je vyšší.
  2. Řádek 2 a 3: Tyto řádky se zaměřují na převod aktiv bez změny vlastnictví do zahraničí a vyžadují specifikaci zemí.
  3. Řádek 4: Popisuje reclassifikaci aktiv z jiného členského státu EU do ČR.
  4. Řádek 5: Uveďte částku, která zvyšuje obchodní výsledek na základě jiného právního vymezení.
  5. Řádek 6: Upravuje základ daně na základě příjmů z činnosti kontrolované zahraniční společnosti.

Detailní popis Tabulky B

Tabulka B se soustředí na částky, které snižují obchodní výsledek, a je důležité ji vyplnit správně, aby nedošlo k nedorozuměním s úřady.

  • Řádek 1: Uveďte snižující částku z předchozího daňového období, která budila obchodní výsledek.
  • Řádek 2: Zde se opět udává převod aktiv bez změny vlastnictví, tentokrát pro snížení.

Jak správně vyplnit přílohu č. 3

Při vyplňování je důležité dbát na přesnost a detailnost. Jakékoli chyby mohou mít vážné důsledky, včetně pokut či dodatečných plateb daně. Doporučuje se postupovat následujícím způsobem:

  1. Pečlivě si přečtěte každou část pokynů, abyste věděli, co je požadováno.
  2. Zkontrolujte všechny výpočty, zejména částky vztahující se k nadměrnému zadlužení.
  3. Konzultujte případné nejasnosti s odborníkem na daně nebo daňovým poradcem.

Možnosti podání a jejich výhody

Dokument lze podat několika způsoby, každý z nich má své výhody a nevýhody:

  • Osobně na úřadu: Přímé podání na finančním úřadě zajišťuje, že se vyhnete problémům s doručením, avšak může být časově náročnější.
  • Poštou: Můžete poslat vyplněný formulář poštou, ale je důležité mít důkaz o odeslání.
  • Elektronicky: Použití datové schránky umožňuje rychlé a efektivní podání, avšak je vyžadováno mít zřízený účet pro eGovernment.

Jak sledovat stav podané žádosti

Po podání přiznání je dobré sledovat stav, abyste se ujistili, že vše probíhá správně. Můžete to udělat následujícími způsoby:

  • Ověření stavu online přes portál finanční správy.
  • Telefonicky kontaktovat příslušný finanční úřad.
  • Osobně navštívit úřad a informovat se o stavu vaší žádosti.

Postupy v případě odmítnutí nebo chyb

Pokud dojde k odmítnutí přílohy nebo k zjištění chyb, je důležité reagovat co nejdříve. Zde jsou doporučené kroky:

  1. Zjistit důvod odmítnutí - úřad by měl poskytnout písemné vysvětlení.
  2. Opravit chyby a znovu podat přílohu, pokud je to nezbytné.
  3. V případě potřeby se odvolat proti rozhodnutí úřadu.

Historie a legislativní rámec přílohy č. 3

Příloha č. 3 má svůj vývoj a historický kontext, který je důležitý pro pochopení jejího současného znění. Byla zavedena na základě potřeby zohlednit specifické daňové situace v rámci korporátního zdanění a její pravidla se vyvíjela spolu s hospodářskými změnami a legislativními požadavky.

Snaha o zjednodušení daňového systému a odstranění nejasností vedla k aktualizaci pokynů a formulářů, což usnadnilo podnikatelům orientaci v daňových povinnostech.

Podmínky pro uplatnění odpočtů a osvobození v rámci přiznání k dani

Při vyplňování přílohy č. 3 II. oddílu tiskopisu č. 25 5404 – Přiznání k dani z příjmů právnických osob je klíčové porozumět podmínkám, za kterých mohou právnické osoby uplatnit různé odpočty a osvobození od daně. V českém daňovém systému existují specifické kategorie, které umožňují firmám snížit svoji daňovou povinnost, a je důležité, aby byly tyto kategorie řádně dokumentovány a doloženy. Mezi nejčastější odpočty patří výdaje na výzkum a vývoj, které jsou v souladu se zákonem o daních z příjmů, a mohou být uplatněny do výše 100 % z nákladů. Je však nutné doložit všechny vynaložené náklady a poskytnout podrobné účetní záznamy. Dalším významným odpočtem může být příspěvek na zaměstnance nebo na vzdělávání, který rovněž podléhá specifickým podmínkám. V případě osvobození od daně je nutné prokázat, že příjmy pocházejí z činností, které jsou uznány jako osvobozené. V praxi se jedná například o příjmy z grantů a dotací, které jsou v souladu s ustanoveními zákona o dani z příjmu. Pro každé osvobození platí své podmínky, a proto je důležité se důkladně informovat a případně konzultovat danou problematiku s daňovým poradcem.

Povinnost a způsob dokumentace příloh

Správné vyplnění a přiložení všech potřebných dokumentů k přiznání k dani z příjmů právnických osob je nezbytné pro úspěšné podání. Příloha č. 3 II. oddílu tiskopisu č. 25 5404 vyžaduje zejména podrobnou dokumentaci, která jasně prokázat veškeré uplatněné odpočty a osvobození. V tomto kontextu je důležité věnovat pozornost několika klíčovým oblastem. Za prvé, všechny odpisy a výdaje musí být doloženy příslušnými účetními doklady, které potvrzují jejich výši a účel. To zahrnuje faktury, smlouvy, a další dokumenty, které mohou prokázat, že dané výdaje byly skutečně vynaloženy na podnikatelskou činnost. Za druhé, je doporučeno, aby právnické osoby vedly podrobnou evidenci o všech svých příjmech a výdajích, a to včetně elektronických záznamů, které mohou být snadno dostupné při případné kontrole ze strany finančního úřadu. Dokumentace by měla být uchovávána minimálně po dobu 10 let, jak ukládá český právní řád. Dále, pokud právnická osoba uplatňuje osvobození, je nezbytné přiložit k přiznání i doklady prokazující splnění příslušných podmínek pro osvobození od daně. Tyto doklady mohou zahrnovat potvrzení z příslušných úřadů, zprávy o aktivitách, které vedly k uplatnění osvobození, a další relevantní materiály. Správné zpracování a doložení těchto příloh může mít zásadní vliv na výsledek daňového řízení.

Časté chyby při vyplňování přílohy a jak se jim vyhnout

Při vyplňování přílohy č. 3 II. oddílu tiskopisu č. 25 5404 se právnické osoby často potýkají s několika běžnými chybami, které mohou vést k nedorozuměním a případným sankcím ze strany finančního úřadu. Je důležité být si těchto chyb vědom a přijmout opatření k jejich prevenci. Jednou z nejčastějších chyb je nedostatečné vyplnění formuláře, kdy některé důležité údaje chybí nebo jsou neúplné. Je důležité pečlivě zkontrolovat všechny sekce a ujistit se, že jsou všechny požadované informace vyplněny správně a úplně. V případě pochybností je lepší se obrátit na odborníka, než riskovat chyby, které mohou vyústit v dodatečné daňové povinnosti. Další častou chybou je nesprávné doložení dokladů. Je nezbytné, aby všechny přílohy byly pečlivě seřazeny a označeny, a aby odpovídaly uvedeným údajům ve formuláři. Například, jestliže uplatňujete výdaje na marketing, je důležité nejen přiložit faktury, ale také podrobně popsat, jak tyto výdaje souvisí s podnikatelskou činností. Dalším zásadním prvkem je dodržení termínů pro podání přiznání. Právnické osoby musí mít na paměti, že pozdní podání může vést k pokutám a dalším sankcím. Proto je doporučeno začít s přípravou přiznání a všech potřebných dokumentů s dostatečným předstihem, aby bylo možné vyhnout se stresu a potenciálním chybám na poslední chvíli.

Často kladené otázky

Kdo musí podávat přílohu č. 3?

Přílohu č. 3 podávají daňoví poplatníci podle § 23e, § 23g, § 23h nebo § 38fa zákona o daních z příjmů.

Kdy je nutné přílohu č. 3 odevzdat?

Příloha č. 3 se podává spolu s daňovým přiznáním k dani z příjmů právnických osob.

Jaké specifické úpravy se v příloze č. 3 uvádějí?

Příloha č. 3 se týká specifických daňových úprav a výjimek podle zákonných ustanovení.

Jaké jsou důsledky nesprávného vyplnění přílohy č. 3?

Nesprávné vyplnění může vést k pokutám nebo dalším administrativním komplikacím.

Podobné dokumenty