Rychlý přehled a význam formuláře 25 5404/C1a
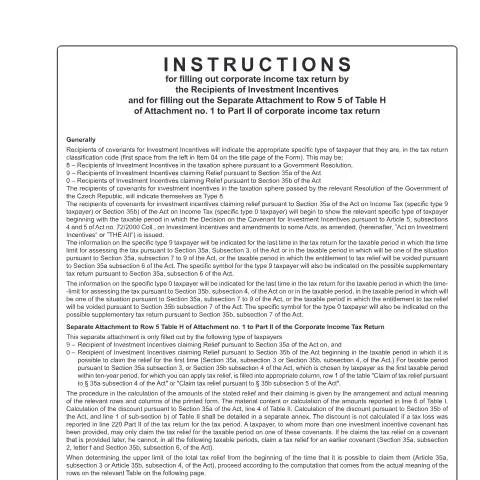
Formulář 25 5404/C1a se týká přiznání k dani z příjmů právnických osob, které podávají subjekty, jež byly schváleny k využití investičních pobídek. Tento specifický dokument je stanoven podle zákona o dani z příjmů a má zásadní význam pro správné vyplnění a prezentaci údajů ohledně daní a možných úlev.
Mezi klíčové důvody, proč je formulář nezbytný, patří povinnost ze strany daňových subjektů vykazovat příjmy a náklady a využívat případné daňové úlevy, které jim byly přiznány. Formulář také pomáhá Úřadu pro veřejné finance správně vyhodnotit situaci subjektu a zajistit dodržování zákonů o daních.
Kdo podává formulář a jaké jsou specifikace
Formulář je určen konkrétním skupinám daňových poplatníků, které mohou být podle orgánů rozděleny na:
- Typ 8: Příjemci investičních pobídek v daňové oblasti podle vládního usnesení.
- Typ 9: Příjemci investičních pobídek, kteří žádají o úlevu podle § 35a zákona.
- Typ 0: Příjemci investičních pobídek, kteří žádají o úlevu podle § 35b zákona.
Každý typ poplatníka musí pečlivě vyplnit příslušné údaje na formuláři, aby se předešlo nedorozuměním a chybám při převodu informací k daňovým úřadům.
Pokyny pro vyplnění a nejčastější chyby
Vyplnění formuláře 25 5404/C1a vyžaduje pečlivost a pozornost. Zde jsou klíčové části formuláře, které je třeba sledovat:
- Údaje o poplatníkovi: V této části je důležité uvést správné rodné číslo a identifikační číslo poplatníka (IČO). Chyby v těchto údajích mohou vést k problémům v dalším zpracování.
- Klasifikace daňového subjektu: Jak bylo uvedeno dříve, příjemci investičních pobídek musí správně označit svůj typ v prvním prostoru odleva v položce 04 na titulní stránce formuláře.
- Vyplnění tabulek: Tabulky obsažené ve formuláři, jako například tabulka H, vyžadují přesné údaje o příjmech a nákladech souvisejících s investičními pobídkami. Je důležité dodržovat pokyny uvedené k výpočtu jednotlivých položek.
Mezi nejčastější chyby patří:
- Chybné zařazení do kategorie poplatníka.
- Prohození čísel ve výpočtech.
- Přeskočení sekcí formuláře nebo opomenutí důležitých údajů.
Kanály pro podání formuláře: Elektronicky versus papírově
Při podání formuláře 25 5404/C1a existují různé kanály, které daňový poplatník může zvolit:
- Online podání: Podávání přes datovou schránku je preferovanou metodou. Tato cesta zajišťuje rychlost a bezpečnost, neboť všechny informace jsou odesílány a uchovávány elektronicky.
- Papírové podání: Pokud poplatník zvolí tradiční způsob, musí formulář vyplnit a podepsat a poté ho odeslat na adresu příslušného daňového úřadu. Tato metoda je obvykle pomalejší a nese riziko ztráty dokumentu při přepravě.
Bez ohledu na použitou metodu je důležité dodržovat stanovené lhůty pro podání, které jsou uvedeny v následující části článku.
Časový rámec pro podání a následné kroky
Termíny pro podání formuláře jsou striktně stanoveny a měly by být dodržovány, aby se předešlo sankcím ze strany daňových úřadů. Hlavní termíny zahrnují:
- Termín pro podání: Obvykle je stanoveno do 31. března roku následujícího po uplynutí zdaňovacího období. V případě, že daňový poplatník požádá o prodloužení, je možné podat žádost včas, avšak je důležité dbát na podmínky.
- Odpověď od úřadu: Po podání formuláře je možné očekávat odpověď od daňového úřadu do několika měsíců. V případě nesrovnalostí či potřebných doplňujících informací může být vyžadováno další jednání.
Historie a legislativní rámec formuláře
Formulář 25 5404/C1a je součástí širšího legislativního rámce, který se týká oblasti daní a investičních pobídek v České republice. Klíčovými normami, které se na tento formulář vztahují, jsou:
- Zákon o daních z příjmů (zákon č. 586/1992 Sb.): Tento zákon stanoví základní pravidla pro zdaňování právnických osob a specifikuje podmínky pro aplikaci investičních pobídek.
- Vyhlášky Ministerstva financí: Doplnění a upřesnění podmínek, které se vztahují k formulaci a vyplnění daňových přiznání.
- Nařízení vlády: Tyto dokumenty detailně popisují specifikace a pravidla, která musí být dodržena při vyplňování formulářů souvisejících s investičními pobídkami.
Umístění formuláře v širším kontextu daňových povinností
Formulář 25 5404/C1a se neztrácí v kontextu obecných daňových povinností, nýbrž hraje důležitou roli ve vztahu k dalším dokumentům a povinnostem, které vyplývají z podnikání. Při podávání tohoto formuláře se mohou projevit další povinnosti, které souvisejí s:
- Účtováním a evidencí nákladů: Správné zařazení nákladů do účetnictví může ovlivnit daňovou povinnost.
- Dalšími daňovými přiznáními: Subjekty musí mít na paměti, že kromě formuláře 25 5404/C1a mohou existovat i další formuláře, které je třeba podávat pravidelně, jako jsou přiznání k DPH nebo k dani z nemovitosti.
Sledování a správa podaného formuláře
Jakmile je formulář podán, je možné sledovat stav žádosti a případně podniknout kroky k jeho zrychlení. Pro aktivní sledování doporučujeme:
- Přístup do datové schránky: Každý poplatník by měl mít přístup k datové schránce, kde může sledovat veškerou korespondenci a odpovědi od daňového úřadu.
- Osobní návštěva úřadu: V případě potřeby může být vhodné navštívit místní daňový úřad a osobně se informovat o stavu podání nebo o dalších krocích, které je třeba učinit.
- Pravidelná kontrola termínů: Je dobré mít přehled o stanovených lhůtách a termínech, abyste předešli případným sankcím nebo nepříjemnostem.
Specifika vyplňování přílohy č. 1 tabulky H II. oddílu přiznání
Příloha č. 1 tabulky H II. oddílu přiznání k dani z příjmů právnických osob je určena především pro nositele investičních pobídek, kteří musí doložit specifické informace vztahující se k dosaženým výsledkům v rámci investičních projektů. Vyplnění této přílohy je klíčové pro správné zhodnocení nároků na investiční pobídky. Mezi základní požadavky patří uvedení údajů o objemu investic, počtu nově vytvořených pracovních míst a dalších relevantních parametrech.
V prvním kroku je nezbytné správně uvést identifikační údaje společnosti, zejména rodné číslo a IČO. Dále je důležité zahrnout podrobnosti o investičním projektu, včetně jeho názvu, začátku a konce realizace. Uvádí se také celková výše investice, která může zahrnovat jak finanční prostředky, tak i hmotné a nehmotné investice.
Další sekcí přílohy se zaměřuje na statistické údaje o pracovních místech. Zde je důležité specifikovat, kolik nových pracovních míst bylo vytvořeno v rámci projektu a kolik z nich je trvalého charakteru. To hraje klíčovou roli při hodnocení dopadu investice na ekonomiku regionu a zaměstnanost.
V neposlední řadě musí být doloženy i další podmínky, které byly stanoveny při schvalování investiční pobídky. To zahrnuje například dodržování časových lhůt pro realizaci projektu a splnění dalších kriterií, jako je míra zachování pracovních míst po dobu minimálně tří let od zahájení realizace investice.
Možné chyby při vyplňování přiznání a jak se jim vyhnout
Vyplnění přiznání k dani z příjmů právnických osob a přílohy k němu může být složité a chybové. Jednou z nejčastějších chyb je nedostatečné nebo neúplné uvedení údajů o investicích. Je důležité zajistit, aby všechny informace byly uvedeny v souladu s požadavky přiloženými k dani. Zde je několik tipů, jak se chybám vyhnout:
- Pečlivé shromáždění dokumentace: Před samotným vyplněním přílohy byste měli mít všechny relevantní dokumenty a údaje připraveny. To zahrnuje účetní výkazy, smlouvy a další důležité doklady.
- Ověření zadaných údajů: Před podáním přiznání je dobré zkontrolovat, zda jsou všechny údaje správné a aktuální. Chybné údaje mohou vést k dlouhým zpožděním v procesu schvalování.
- Konzultace s odborníky: V případě nejistoty ohledně správného vyplnění přiznání je vhodné se obrátit na odborníky v oblasti účetnictví a daní, kteří mohou poskytnout cenné rady a pomoci předejít chybám.
Také je dobré mít na paměti, že jakékoliv chyby mohou mít za následek nejen zpoždění v procesu, ale i možné sankce ze strany finančního úřadu. Proto je preciznost při vyplňování přiznání klíčová.
Postup podání přiznání a vztah k elektronické komunikaci
Podání přiznání k dani z příjmů právnických osob a příloh k němu se řídí přísnými lhůtami a pravidly. Podle § 136 zákona o daních z příjmů je třeba přiznání podat do 3 měsíců po uplynutí období, za které se daňové přiznání podává. V případě elektronického podání je lhůta stejná, avšak je možné ji prodloužit na 6 měsíců, pokud je podání učiněno prostřednictvím datové schránky.
Důležité je mít na paměti, že elektronické podání je možné pouze pro subjekty, které mají zaregistrovanou datovou schránku. Podání přiznání prostřednictvím datové schránky zajišťuje rychlost a bezpečnost datové komunikace. Při podání je třeba dodržet formát a strukturu dokumentu, jak je požadováno zákonem o elektronickém podpisu a eGovernmentu.
Před samotným podáním musíte zajistit, že dokumenty odpovídají stanoveným kritériím a jsou v souladu s tím, co je vyžadováno ze strany finanční správy. Po odeslání přiznání obdržíte potvrzení o doručení, které je důležité uschovat pro případné další ověřování nebo kontroly.
Pokud dojde k jakýmkoliv nesrovnalostem nebo výzvám ze strany finančního úřadu, je důležité reagovat rychle a poskytnout požadované dodatečné informace. Tímto způsobem se můžete vyhnout případným sankcím nebo pokutám a zajistit, aby vaše přiznání bylo řádně zpracováno.