Contextul Deciziei de Impunere: O Privire Detaliată
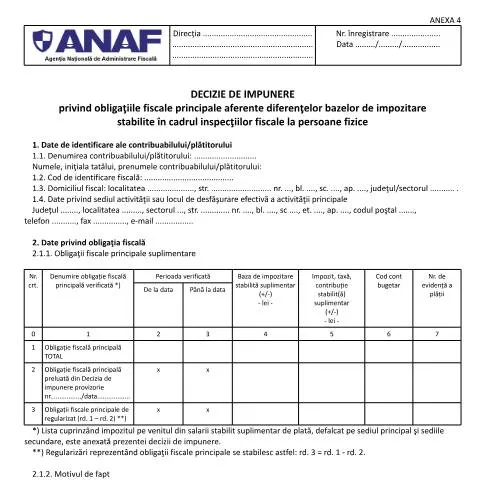
În cadrul administrației fiscale române, Decizia de Impunere privind obligațiile fiscale principale aferente diferențelor bazelor de impozitare stabilite în cadrul inspecțiilor fiscale la persoane fizice (cod OPANAF 3771/2015) are un rol crucial. Acest document este emis de organele fiscale după finalizarea unei inspecții fiscale și reflectă obligațiile fiscale stabilite pentru contribuabili. Impactul său este semnificativ, având potențialul de a influența direct situația financiară a persoanelor fizice verificate.
Profilul Contribuabililor Vizati de Decizie
În mod obișnuit, persoanele fizice care pot primi această decizie sunt cele care au fost subiecții unei inspecții fiscale. Acest lucru include:
- Persoane fizice care desfășoară activități economice în mod independent
- Persoane fizice angajate care au avut discrepanțe în raportarea veniturilor
- Contribuabili care au obținut venituri din diverse surse, inclusiv venituri din chirii sau dividende
Este important de reținut că pot exista excepții, cum ar fi contribuabilii care beneficiază de anumite scutiri sau facilități fiscale. De asemenea, contribuabilii care nu au avut nicio activitate economică în perioada verificată pot fi excluși din această categorie.
Sub-cazuri și Excepții
Unii contribuabili pot beneficia de tratamente diferite în funcție de natura veniturilor sau statutul lor fiscal. De exemplu:
- Persoanele fizice care realizează venituri exclusive din salarii nu sunt supuse inspecțiilor fiscale la fel ca și cei care au venituri din activități independente.
- Studenții sau pensionarii care pot avea venituri minime pot beneficia de un tratament fiscal diferit.
Rubricile Esențiale Ale Deciziei de Impunere
Decizia de impunere conține mai multe rubrici esențiale, fiecare având un scop bine definit:
- Date de identificare ale contribuabilului: Această secțiune include informații precum numele, CNP-ul, domiciliul fiscal și datele de contact.
- Date privind obligația fiscală: Aici sunt specificate obligațiile stabilite, perioada de referință, baza de impozitare și impozitul datorat.
- Motivul de fapt și temeiul de drept: Se detaliază circumstanțele care au dus la stabilirea obligației fiscale, precum și legislația care o susține.
- Data comunicării: Este importantă pentru a determina termenul de plată al obligațiilor.
- Termenul de plată: Contribuabilul trebuie să fie conștient de termenele specifice pentru a evita penalizările.
Detalierea Rubricilor
Fiecare rubrică din Decizia de Impunere poate ridica unele provocări în ceea ce privește completarea sa:
- Date de identificare: Este esențial ca toate informațiile să fie corecte, altfel decizia poate fi contestată.
- Obligațiile fiscale: Contribuabilii trebuie să verifice fiecare linie pentru a se asigura că nu există erori de calcul.
- Motivul și temeiul de drept: Este important ca aceste informații să fie clare și corecte, altfel se poate contesta legalitatea deciziei.
Calendarul de Aplicare al Deciziei
Un aspect esențial al acestei decizii este calendarul care o însoțește. Contribuabilii trebuie să fie conștienți de termenele relevante în procesul de contestație și plată:
| Interval de comunicare | Termen de plată |
|---|---|
| 1 - 15 ale lunii | Până pe data de 5 a lunii următoare |
| 16 - 31 ale lunii | Până pe data de 20 a lunii următoare |
Ignorarea acestor termene poate duce la penalizări suplimentare sau la dobânzi pentru întârziere.
Ce Se Întâmplă În Caz de Refuz sau Contestație
Contribuabilii care contestă această decizie pot urma o procedură specifică:
- Contestația trebuie depusă în termen de 30 de zile de la data comunicării deciziei.
- Este necesară explicarea clară a motivelor de contestație, susținute de documente relevante.
- Contestația se depune la organul fiscal care a emis decizia inițială.
Dacă contestația este acceptată, contribuabilul poate beneficia de o recalculare a obligațiilor fiscale; în caz contrar, poate apela la instanțele judecătorești competente.
Erori Frecvente în Procesul de Contestare
Există câteva erori comune pe care contribuabilii le fac atunci când contestă o decizie:
- Necompletarea tuturor informațiilor solicitate în cererea de contestație.
- Depunerea contestației după expirarea termenului de 30 de zile.
- Neglijarea anexării documentelor justificative necesare.
Este esențial ca fiecare detaliu să fie verificat, pentru a spori șansele de succes în acuzație.
Consecințele Nerespectării Obligațiilor Fiscale
Nerespectarea deciziilor fiscale poate avea consecințe severe, inclusiv:
- Impunerea de penalități și dobânzi pentru neachitarea la termen a obligațiilor fiscale.
- Posibile acțiuni judiciare din partea ANAF pentru recuperarea datoriilor fiscale.
- Impact negativ asupra reputației fiscale a contribuabilului, ceea ce poate influența obținerea de credite sau alte facilități financiare.
Resurse și Suport pentru Contribuabili
Persoanele fizice care se confruntă cu dificultăți în completarea Deciziei de Impunere sau în înțelegerea acesteia pot apela la diverse resurse:
- Consultanță fiscală: Este recomandat să colaborați cu un expert în fiscalitate care să vă ofere îndrumare personalizată.
- ANAF: Organul fiscal oferă informații detaliate și asistență prin intermediul portalului său oficial.
- Ghișeu.ro: Un instrument util pentru depunerea online a formularelor și obținerea informațiilor necesare.
Prin utilizarea acestor resurse, contribuabilii pot naviga mai eficient prin complexitățile sistemului fiscal și pot evita erorile costisitoare.
Conceptul de Decizie de Impunere și Importanța Sa în Achitarea Obligațiilor Fiscale
Decizia de impunere reprezintă un act administrativ prin care ANAF stabilește cuantumul obligațiilor fiscale pe care un contribuabil trebuie să le achite, în urma unei inspecții fiscale. Aceasta are rolul de a clarifica și de a detalia diferențele între basele de impozitare identificate și cele declarate de contribuabil, având astfel un impact direct asupra obligațiilor fiscale ale acestuia.
O decizie de impunere poate fi emisă atât pentru persoane fizice, cât și pentru persoane juridice, iar importanța acesteia este dată de faptul că, prin intermediul ei, contribuabilul ia la cunoștință de eventualele neconformități fiscale și de obligațiile pe care trebuie să le îndeplinească. Este esențial ca persoanele fizice să fie conștiente de drepturile și obligațiile lor, pentru a evita eventuale penalități ce pot surveni în urma neachitării la termen a sumelor stabilite prin această decizie.
Procedura de Contestare a Deciziei de Impunere: Drepturile Contribuabilului
În cazul în care un contribuabil consideră că decizia de impunere emisă de ANAF este neîntemeiată sau conține erori, acesta are dreptul de a o contesta. Procesul de contestare poate include mai multe etape, având la bază legislația în vigoare, inclusiv reglementările prezentate în OPANAF 3771/2015.
Contestația se depune în termen de 30 de zile de la comunicarea deciziei de impunere, iar aceasta trebuie să fie formulată în scris, având un conținut clar și argumentat. Este important ca în contestație să fie menționate motivele pentru care contribuabilul contestă suma stabilită, precum și documentele care susțin poziția sa. ANAF are obligația de a răspunde contestației în termen de 45 de zile de la primirea acesteia, iar răspunsul poate consta în menținerea, modificarea sau anularea deciziei inițiale.
În cazul în care contribuabilul nu este mulțumit de răspunsul primit, acesta poate înainta plângerea în instanța de judecată, în conformitate cu legislația procesual civilă. Este recomandat ca, în această etapă, contribuabilul să se consilieze cu un avocat specializat în drept fiscal pentru a-și proteja mai bine drepturile.
Impactul Deciziei de Impunere asupra Planificării Financiare Personale
Decizia de impunere nu afectează doar obligațiile fiscale imediate ale contribuabilului, ci are și un impact semnificativ asupra planificării financiare pe termen lung. Contribuabilii trebuie să înțeleagă că sumele stabilite prin decizie pot influența bugetul personal și, implicit, posibilitățile de economisire sau de investiție.
În acest context, este recomandat ca persoanele fizice să își revizuiască periodic situația fiscală și să se asigure că declarațiile fiscale sunt corecte și complete. Acest lucru nu numai că va reduce riscul apariției unor diferențe între baza de impozitare stabilită de ANAF și cea declarată, dar va și facilita o planificare financiară mai eficientă, bazată pe date corecte.
Un alt aspect important este analiza impactului pe care o decizie de impunere îl are asupra creditării. Instituțiile financiare pot solicita dovezi de conformitate fiscală pentru acordarea creditelor, iar o situație fiscală neclară poate afecta negativ capacitatea de a obține fonduri necesare pentru diverse proiecte personale sau de afaceri. De aceea, abordarea transparentă și proactivă în gestionarea obligațiilor fiscale este esențială pentru a asigura o stabilitate financiară pe termen lung.