Contextul Procedurii de Înregistrare Fiscală
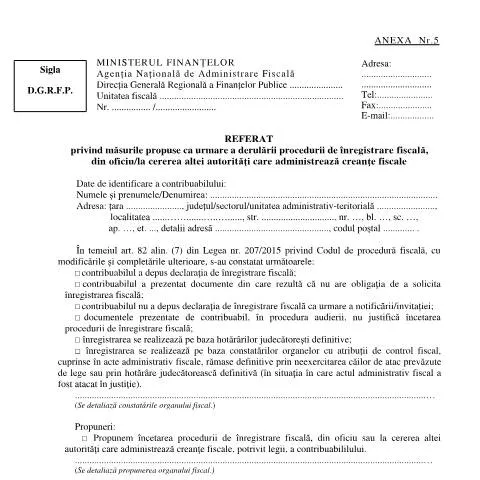
În România, procesul de înregistrare fiscală este esențial pentru asigurarea unei corecte administrări a obligațiilor fiscale. Acesta poate fi demarat fie din oficiu, fie la cererea unei alte autorități care administrează creanțe fiscale. Documentul Referat privind măsurile propuse ca urmare a derulării procedurii de înregistrare fiscală, din oficiu/la cererea altei autorități care administrează creanțe fiscale (OPANAF 2430/2025), joacă un rol crucial în acest context, având scopul de a analiza și propune măsuri în urma procedurii de înregistrare fiscală.
Profilul Contribuabililor Implicați
Documentul se adresează în principal celor care au fost supuși unei proceduri de înregistrare fiscală, fie că au depus o cerere de înregistrare, fie că au fost identificati de autorități ca având obligații fiscale. Este important de menționat că pot exista variații în funcție de tipul persoanei juridice sau fizice implicate.
- Persoane fizice: Cetățeni care desfășoară activități economice, dar nu sunt înregistrati fiscal.
- Persoane juridice: Societăți comerciale care nu au depus declarația de înregistrare fiscală.
- Străini: Cetățeni străini care desfășoară activități în România și care trebuie să se conformeze reglementărilor fiscale locale.
Etapele Procedurii de Înregistrare Fiscală
Procesul de înregistrare fiscală implică mai multe etape, fiecare având importanța sa. Aceste etape sunt esențiale pentru o înțelegere completă a procedurii.
- Inițierea procedurii: Aceasta poate fi declanșată de autorități fiscale, în urma unei analize a activităților economice desfășurate.
- Solicitarea de informații: Autoritățile pot solicita contribuabilului să prezinte documentația necesară.
- Audiera contribuabilului: În cazul în care informațiile furnizate nu sunt suficiente, se poate organiza o audiență pentru clarificarea situației fiscale.
- Emiterea referatului: După evaluarea tuturor documentelor, se redactează referatul cu propunerile necesare.
- Decizia finală: Autoritatea competentă emite o decizie de înregistrare sau încetare a procedurii.
Documentele Necesare pentru Completarea Referatului
În cadrul procedurii de înregistrare fiscală, contribuabilii sunt responsabili de prezentarea unor documente specifice. Acestea sunt cruciale pentru verificarea situației fiscale și pot varia în funcție de tipul de contribuabil.
| Tip de Document | Descriere | Situatii Asociate |
|---|---|---|
| Declarație de Înregistrare Fiscală | Formularul oficial prin care se solicită înregistrarea. | Persoane fizice/juridice care încep activități economice. |
| Documente justificative | Acte ce atestă identitatea și activitatea economică. | Contribuabili care doresc înregistrarea fiscală. |
| Scrisori de solicitare | Solicitări adresate autorităților pentru clarificări. | În situații de neclaritate. |
Provocările și Soluțiile în Cazul Refuzului sau Erorilor
Pe parcursul procedurii, contribuabilii se pot confrunta cu diverse dificultăți, precum refuzul înregistrării sau erori în documentele prezentate. Acestea pot avea consecințe severe asupra obligațiilor fiscale.
- Refuzul înregistrării: Acesta poate surveni din diverse motive, cum ar fi lipsa documentelor sau nerespectarea condițiilor legale. În astfel de situații, contribuabilul are dreptul de a contesta decizia.
- Erori ale documentației: Dacă se descoperă erori în documentele prezentate, contribuabilul este responsabil să le corecteze rapid, pentru a evita penalitățile.
- Termene limită: Este esențial ca orice contestație sau corectare să fie depusă în termenele stabilite de legislația fiscală, pentru a nu pierde dreptul de a contesta.
Impactul Deciziei finale asupra Contribuabilului
Decizia finală emisă de autoritățile fiscale poate avea un impact semnificativ asupra contribuabililor. Aceasta stabilește obligațiile fiscale și drepturile acestora, inclusiv penalizări sau avantaje fiscale.
Drepturi și Obligații:- Contribuabilii care sunt acceptați înregistrării au dreptul de a solicita un certificat de înregistrare fiscală.
- În cazul în care înregistrarea este refuzată, contribuabilii pot contesta decizia și pot solicita o reevaluare a situației.
- Este crucial ca fiecare contribuabil să fie conștient de termenul de prescripție pentru contestarea deciziilor fiscale.
Aspecte Specifice pentru Situații Complexe
Persoanele care se află în situații speciale, cum ar fi străinii sau minorii, pot întâmpina dificultăți suplimentare în cadrul procedurii de înregistrare fiscală. Este esențial ca aceștia să fie bine informați despre drepturile și obligațiile lor.
- Străini: Cetățenii non-UE trebuie să demonstreze că sunt în conformitate cu reglementările privind munca și impozitarea.
- Minori: Înregistrarea minorilor ca persoane juridice sau fizice necesită intervenția părinților sau tutorelui legal.
- Urgentă: În cazul unor situații de urgență, este posibil să se solicite o înregistrare rapidă, dar aceasta trebuie justificată prin documente adecvate.
Interacțiunea cu Autoritățile Fiscale
Comunicarea eficientă cu autoritățile fiscale este esențială pe parcursul întregii proceduri. Contribuabilii pot utiliza platformele online disponibile pentru a verifica starea dosarului lor și pentru a solicita informații suplimentare.
- SPV (Spațiul Privat Virtual): Această platformă permite contribuabililor să depună documente online și să primească răspunsuri rapide la întrebările lor.
- Contact direct: Este recomandat să se stabilească un contact direct cu un consultant fiscal, mai ales în cazuri complexe.
- Reluarea comunicării: În cazul în care nu se primesc răspunsuri în termen util, contribuabilii pot relua comunicarea prin intermediul cererilor scrise.
Concluzii și Recomandări Practice
Finalizarea corectă a procedurii de înregistrare fiscală este crucială pentru evitarea unor probleme ulterioare. Contribuabilii trebuie să fie proactivi în gestionarea documentației și să se asigure că îndeplinesc toate cerințele legale. De asemenea, este esențial să rămână informați cu privire la schimbările legislative și la modalitățile de interactiune cu autoritățile fiscale.
Măsurile de simplificare a procedurii de înregistrare fiscală
În cadrul OPANAF 2430/2025, se propun măsuri semnificative pentru simplificarea procesului de înregistrare fiscală. Aceste măsuri vizează atât persoanele fizice, cât și persoanele juridice, având ca obiectiv principal reducerea birocrației și eficientizarea comunicării între contribuabili și autoritățile fiscale. Printre propunerile incluse se numără:
- Digitalizarea formularelor: Implementarea unui sistem online prin care contribuabilii să își poată depune cererile de înregistrare fiscală direct pe portalurile ANAF, reducând astfel necesitatea de a se prezenta fizic la ghișee.
- Centralizarea informațiilor: Crearea unei baze de date centralizate care să conțină informații despre contribuabili, astfel încât instituțiile care administrează creanțele fiscale să aibă acces facil la datele necesare fără a solicita documente suplimentare.
- Reducerea termenelor de procesare: Stabilirea unor termene clare pentru procesarea cererilor de înregistrare fiscală, astfel încât contribuabilii să fie informați în timp util despre statusul solicitărilor lor.
Aceste măsuri sunt menite să răspundă nevoilor actuale ale contribuabililor și să faciliteze conformarea acestora cu obligațiile fiscale, eliminând astfel eventualele întârzieri sau erori care pot apărea din cauza procedeelor birocratice extinse.
Impactul măsurilor propuse asupra contribuabililor
Implementarea măsurilor propuse prin OPANAF 2430/2025 va avea un impact semnificativ asupra modului în care contribuabilii interacționează cu autoritățile fiscale. În plus față de simplificarea procedurilor, aceste măsuri vor contribui la:
- Îmbunătățirea gradului de conformare: O procedură mai simplă și mai transparentă îi va încuraja pe contribuabili să își îndeplinească obligațiile fiscale, reducând astfel riscul de neconformare.
- Reducerea costurilor administrative: Oferind opțiuni de digitalizare și comunicare eficientă, contribuabilii vor economisi timp și resurse financiare, evitând deplasările inutile la ghișee.
- Acces facil la informații: Centralizarea informațiilor va permite contribuabililor să se informeze cu ușurință despre obligațiile și drepturile lor fiscale, sporind astfel transparența în relația cu statul.
În ansamblu, aceste măsuri nu doar că sprijină contribuabilii în procesul de conformare, dar contribuie și la optimizarea operațiunilor interne ale ANAF și ale altor autorități implicate în administrarea creanțelor fiscale.
Colaborarea între instituțiile statului în cadrul procedurii de înregistrare fiscală
Un alt aspect relevant al OPANAF 2430/2025 se referă la colaborarea interinstituțională în procesul de înregistrare fiscală. Aceasta colaborează cu alte autorități care administrează creanțe fiscale, precum și cu instituții publice responsabile de diverse servicii sociale. Colaborarea se va materializa prin:
- Schimbul de informații: Implementarea unor protocoale de colaborare pentru schimbul de date între ANAF și alte instituții relevante, astfel încât să se evite solicitarea repetată a acelorași documente din partea contribuabililor.
- Coordonarea acțiunilor de inspecție fiscală: Stabilirea unui cadru comun de inspecție fiscală, care va permite autorităților să coordoneze acțiunile de control și să evite redundanțele în activitățile de verificare.
- Formare continuă pentru funcționari: Dezvoltarea unor programe de formare pentru angajații instituțiilor implicate în procesul de înregistrare fiscală, astfel încât aceștia să fie la curent cu noile reglementări și să poată oferi asistență adecvată contribuabililor.
Prin aceste inițiative, se urmărește creșterea eficienței și transparenței în procesul de înregistrare fiscală, precum și îmbunătățirea experienței contribuabililor în interacțiunea cu statul.