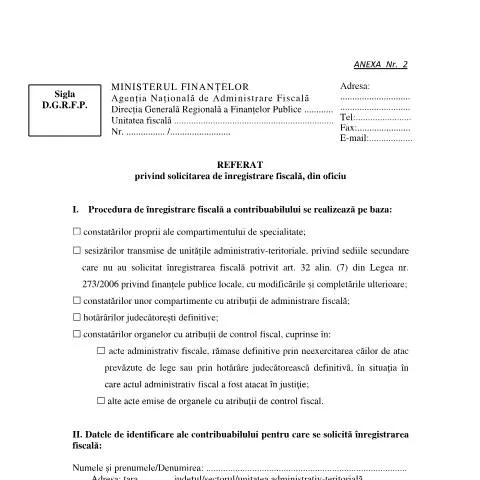
Importanța și rolul Referatului privind solicitarea de înregistrare fiscală, din oficiu
În contextul administrării fiscale, Referatul privind solicitarea de înregistrare fiscală, din oficiu (OPANAF 2430/2025) joacă un rol esențial în asigurarea conformității fiscale a contribuabililor. Acest document este utilizat de autoritățile fiscale pentru a înregistra din oficiu persoanele fizice și juridice care nu au solicitat înregistrarea fiscală, dar care au activități economice în România. Această procedură contribuie la creșterea transparenței fiscale și la combaterea evaziunii fiscale.
Profilul persoanelor vizate de acest document
Referatul OPANAF 2430/2025 se adresează în principal următoarelor categorii de contribuabili:
- Persoane fizice care desfășoară activități economice fără a fi înregistrate fiscal;
- Persoane juridice care au puncte de lucru în România și nu au solicitat înregistrarea fiscală;
- Societăți comerciale care au fost detectate de către organele fiscale ca având obligații fiscale neîndeplinite.
Este important de menționat că, în funcție de specificul activităților desfășurate, pot exista excepții sau subcategorii de contribuabili care intră sub incidența acestui document.
Procedura de solicitare și completare a referatului
Întregul proces se derulează prin intermediul unor etape clare care sunt reglementate de legislația în vigoare. Începerea procedurii se face de către compartimentele de specialitate din cadrul autorităților fiscale, care au responsabilitatea de a verifica situațiile contribuabililor. Astfel, referatul este întocmit pe baza:
- constatărilor interne;
- sesizărilor din partea unităților administrativ-teritoriale;
- deciziilor definitive ale instanțelor judecătorești;
- rapoartelor organelor de control fiscal.
Completarea referatului
Completarea referatului se face cu atenție, iar o serie de informații sunt esențiale:
- Datele de identificare ale contribuabilului: Numele, prenumele sau denumirea, adresa completă (inclusiv detalii precum bloc, scara etc.) și codul poștal;
- Temeiul de drept: Articolele de lege care justifică solicitarea;
- Obligațiile declarative: Enumerarea obligațiilor fiscale care urmează a fi înscrise în vectorul fiscal;
- Opisul documentelor: Lista documentelor utilizate pentru întocmirea referatului.
Termenele și calendarul procedurii
Termenele legale pentru înregistrarea fiscală din oficiu sunt clar stabilite și reflectă un calendar administrativ precis:
- Procedura începe în momentul constatării de către autorități a situației contribuabilului;
- După întocmirea referatului, se emite o decizie de înregistrare fiscală, care va fi comunicată contribuabilului;
- Contribuabilul are la dispoziție 30 de zile pentru a contesta înregistrarea, în cazul în care consideră că există motive legale pentru aceasta.
Obligațiile și drepturile contribuabilului în urma înregistrării
Odată ce referatul a fost aprobat și contribuabilul înregistrat, acesta devine responsabil pentru:
- depunerea declarațiilor fiscale conform legislației;
- respectarea termenelor de plată a impozitelor;
- comunicarea oricăror modificări privind datele de identificare.
În același timp, contribuabilul are dreptul de a solicita informații suplimentare de la autoritățile fiscale privind obligațiile sale.
Consecințele nerespectării obligațiilor fiscale
Nerespectarea obligațiilor fiscale poate conduce la:
- aplicarea de penalități;
- acțiuni de executare silită pentru creditele fiscale restante;
- posibile interdicții în cazul persoanelor juridice.
Diferentierea de formulare similare
Este esențial să facem distincția între referatul OPANAF 2430/2025 și alte formulare care pot crea confuzii, cum ar fi:
| Document | Scop | Public țintă | Modalitate de depunere |
|---|---|---|---|
| Referat OPANAF 2430/2025 | Înregistrare fiscală din oficiu | Contribuabili neînregistrați | Prin autoritățile fiscale |
| Formular 100 | Declarație privind venitul global | Persoane fizice | Direct de către contribuabil |
| Declarație unică | Impozite și contribuții sociale | Persoane fizice care desfășoară activități independente | Online, prin SPV |
Etapele ulterioare și monitorizarea referatului
După depunerea referatului, contribuabilul poate urmări stadiul procesării acestuia. Autoritățile fiscale au obligația de a comunica deciziile prin intermediul:
- Portalului e-guvernare, unde utilizatorii pot accesa informații în timp real;
- Contact direct cu ghișeul fiscal sau prin e-mail, conform datelor de contact furnizate în referat.
Este recomandat ca, în cazul în care nu a fost primită o reacție din partea autorităților în termenul legal, contribuabilul să inițieze o întrebare oficială pentru a clarifica situația.
Cadrul legal și istoria referatului OPANAF 2430/2025
Referatul privind solicitarea de înregistrare fiscală din oficiu este reglementat de Legea nr. 207/2015 privind Codul de procedură fiscală, precum și de modificările aduse prin diverse ordonanțe. Acesta a fost conceput ca parte a efortului de modernizare a administrației fiscale românești, având ca obiectiv principal simplificarea procedurilor și reducerea evaziunii fiscale.
De-a lungul timpului, acestea au fost adaptate pentru a răspunde provocărilor economice actuale și pentru a îmbunătăți relația dintre contribuabili și autoritățile fiscale.
Concluzie utilă pentru utilizatori
Înțelegerea și utilizarea corectă a Referatului privind solicitarea de înregistrare fiscală, din oficiu este esențială pentru fiecare contribuabil din România. O bună informare și respectarea termenelor și obligațiilor legale asigură nu doar conformitatea cu legislația fiscală, ci și un mediu de afaceri sănătos, contribuind la dezvoltarea economică a țării.
Documentele necesare pentru înregistrarea fiscală din oficiu
În cadrul procesului de înregistrare fiscală din oficiu, este esențial ca solicitanții să prezinte un set complet de documente care să sprijine solicitarea. Conform OPANAF 2430/2025, lista documentelor necesare poate varia în funcție de tipul de entitate (persoană juridică sau persoană fizică). Iată câteva dintre documentele esențiale:
- Certificatul de înregistrare: Pentru persoanele juridice, este necesar un exemplar al certificatului de înregistrare de la Registrul Comerțului.
- Actul constitutiv: O copie a actului constitutiv pentru societățile comerciale, care să ateste forma de organizare și obiectul de activitate.
- Identificare fiscală anterioară: Dacă entitatea a avut o înregistrare fiscală anterioară, se va solicita dovada acesteia, care poate include declarații fiscale depuse anterior.
- Declarație pe proprie răspundere: În unele cazuri, este necesară o declarație pe proprie răspundere din partea reprezentantului legal al entității, care să confirme veridicitatea informațiilor furnizate.
- Documente de identitate: Pentru persoanele fizice, o copie a actului de identitate este imperativă.
Este recomandat ca toate documentele să fie prezentate în format original și în copie, deoarece autoritățile fiscale pot solicita verificarea acestora. De asemenea, asigurați-vă că documentele sunt traduse în limba română, în cazul în care sunt emise în altă limbă.
Procedura de contestare a deciziilor ANAF privind înregistrarea fiscală
În cazul în care ANAF emite o decizie de înregistrare fiscală din oficiu, există posibilitatea contestării acesteia. Contestarea se poate face de către persoana afectată în termen de 30 de zile de la data comunicării deciziei. Iată pașii esențiali pe care trebuie să îi urmați:
- Redactarea unei cereri de contestare: Cererea trebuie să fie clar formulată, să conțină datele de identificare ale contestatorului, numărul și data deciziei contestate, precum și motivele contestării. Este recomandat să adăugați toate dovezile pe care le aveți, cum ar fi documentele justificative.
- Depunerea cererii: Cererea de contestare se depune la organul fiscal care a emis decizia, fie personal, fie prin mijloace electronice, utilizând platforma SPV (Spațiul Privat Virtual).
- Recepția răspunsului: ANAF este obligat să răspundă în termen de 45 de zile de la depunerea cererii de contestare. Răspunsul poate fi favorabil sau nefavorabil, iar în cazul unei decizii nefavorabile, aveți dreptul să formulați o acțiune în instanță.
Este important de menționat că, în cazul în care contestația este acceptată, înregistrarea fiscală va fi revizuită, iar eventualele obligații fiscale vor fi ajustate conform noilor informații. De asemenea, este recomandat să căutați asistență juridică specializată pentru a maximiza șansele de succes în procesul de contestare.
Implicarea sistemului electronic în procesul de înregistrare fiscală
Digitalizarea administrației publice a avut un impact semnificativ asupra procesului de înregistrare fiscală, facilitând interacțiunea contribuabililor cu ANAF. În baza legislației în vigoare, inclusiv a OUG-uri recente, sistemele electronice permit o gestionare mai eficientă și mai transparentă a cererilor de înregistrare. Printre avantajele utilizării sistemelor electronice se numără:
- Accesibilitate: Contribuabilii pot accesa platformele online de oriunde, economisind timp și resurse. SPV oferă tuturor contribuabililor posibilitatea de a depune documente în format electronic.
- Reducerea timpului de răspuns: Cererile depuse online sunt procesate mai rapid, ceea ce scurtează termenul de așteptare pentru obținerea înregistrării fiscale.
- Ușurință în actualizare: Orice modificări aduse datelor fiscale pot fi actualizate rapid prin intermediul platformei, asigurând astfel o bază de date actualizată și corectă.
- Transparență: Contribuabilii pot urmări stadiul cererilor lor online, având astfel o imagine clară asupra procesului de înregistrare.
În plus, sistemele de interoperabilitate între agențiile publice permit o schimbare mai rapidă a informațiilor, ceea ce îmbunătățește eficiența administrației fiscale. De exemplu, informațiile despre statutul fiscal al contribuabilului pot fi verificate instantaneu, facilitând astfel deciziile rapide din partea ANAF.
Pe scurt, adoptarea tehnologiilor digitale nu doar că simplifică procesul de înregistrare fiscală, dar oferă și o mai mare transparență și accesibilitate pentru contribuabili. Este recomandat să folosiți aceste platforme în mod activ pentru a beneficia de avantajele oferite de digitalizare.