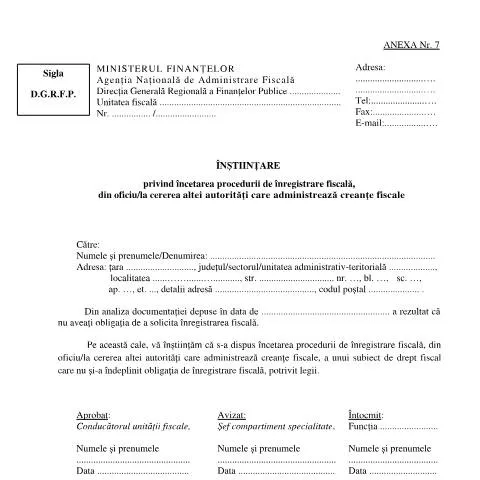
Înțelegerea notificării OPANAF 2430/2025: context și importanță
Documentul cunoscut sub denumirea de Înștiințare privind încetarea procedurii de înregistrare fiscală, emis conform OPANAF 2430/2025, joacă un rol crucial în gestionarea obligațiilor fiscale ale contribuabililor. Această notificare se adresează persoanelor fizice și juridice care, din diverse motive, nu au îndeplinit obligația de înregistrare fiscală. Neîndeplinirea acestei obligații poate avea consecințe semnificative, inclusiv penalități și interese pentru întârziere.
Profilul utilizatorului: cine depune această notificare?
În general, notificarea este emisă din oficiu de către autoritățile fiscale în cadrul unui proces de evaluare a respectării obligațiilor de înregistrare. Totuși, aceasta poate fi solicitată și de alte autorități care administrează creanțe fiscale. Prin urmare, utilizatorii tipici ai acestui formular includ:
- Persoane fizice care desfășoară activități economice
- Persoane juridice care nu s-au înregistrat fiscal
- Autorități administrative locale care colaborează cu ANAF
Etapele procedurale: de la analiză la notificare
Procesul de emitere a înștiințării OPANAF 2430/2025 implică mai multe etape esențiale. Acestea includ:
- Evaluarea documentației: Autoritățile competente analizează documentele depuse de contribuabil.
- Decizia de încetare a procedurii: Dacă se constată că nu există obligația de înregistrare, se emite notificarea.
- Comunicarea către contribuabil: Notificarea este transmisă persoanei vizate, informând-o despre decizia luată.
Justificativele necesare: ce trebuie să pregătim?
Pregătirea documentației este crucială pentru a evita întârzierile sau respingerile. În funcție de situația fiecăruia, iată câteva justificative care pot fi necesare:
- Acte de identitate: Copii ale actelor de identitate pentru persoanele fizice sau documente de înregistrare pentru persoanele juridice.
- Documente doveditoare: Dovezi ale activităților economice desfășurate sau ale statutului fiscal.
- Scrisori de la autorități: Orice comunicare anterioară cu autoritățile fiscale care ar putea influența statutul fiscal.
Calendarul de depunere: termene esențiale și urmări
Este important să respectați termenele impuse de autorități. De obicei, procedura de înregistrare fiscală trebuie să fie inițiată în termen de 30 de zile de la începerea activității economice. În cazul în care nu se respectă această obligație, se pot aplica penalități:
| Termen | Acțiune | Consecințe |
|---|---|---|
| 30 zile | Înregistrarea fiscală | Evitați penalități |
| Depunerea cererii | Solicitarea încetării procedurii | Eliberarea notificării |
| Ultima zi a lunii | Depunerea declarațiilor fiscale | Implicarea în acte adiționale |
Implicarea contribuabilului: drepturi și obligații
În calitate de contribuabil, este esențial să înțelegeți drepturile și obligațiile care decurg din emiterea acestei notificări. Drepturile includ:
- Accesul la informații detaliate despre statusul fiscal
- Posibilitatea de a contesta deciziile luate de autoritate
- Obținerea de asistență din partea consultanților fiscali
Pe de altă parte, obligațiile ezită la:
- Respectarea termenelor limită pentru depunerea documentației
- Furnizarea de informații corecte și complete
Ce se întâmplă în cazul unui refuz sau a unei erori? Pașii de urmat
Este posibil ca, în urma analizei documentației, notificarea să fie refuzată sau să existe erori în documentație. În astfel de cazuri, contribuabilul trebuie să acționeze prompt:
- Revizuirea notificării primite pentru a identifica motivele refuzului.
- Corectarea erorilor în documentele depuse în termen de 15 zile.
- Reevaluarea cererii prin depunerea unei noi solicitări la ANAF.
Formularul OPANAF 2430/2025: un ghid practic de completare
Completing the OPANAF 2430/2025 form properly is crucial. Each section needs to be filled accurately to avoid unnecessary delays. Here's a breakdown of the main sections:
Identificarea contribuabilului
Asigurați-vă că introduceți corect numele, prenumele și datele de contact. Folosiți CNP-ul pentru persoanele fizice și codul de înregistrare pentru persoanele juridice.
Detalii privind solicitarea
Indicați clar motivele pentru care solicitați încetarea procedurii. Este important să aduceți argumente solide pentru a susține cererea.
Data depunerii
Completați cu data exactă la care depuneți cererea. Aceasta va fi esențială pentru calcularea eventualelor termene de răspuns din partea autorităților fiscale.
Informații suplimentare
Dacă aveți informații suplimentare care pot sprijini cererea, asigurați-vă că le includeți. Acestea pot include acte de identitate, dovezi ale activității economice etc.
În final, asigurați-vă că verificați toate informațiile înainte de a trimite cererea. O simplă greșeală poate duce la întârzieri sau respingerea cererii.
Rolul acestui formular în peisajul administrativ românesc
Formularul OPANAF 2430/2025 este parte integrantă a sistemului fiscal românesc. Prin intermediul acestuia, se asigură că fiecare contribuabil respectă obligațiile fiscale. De asemenea, documentul joacă un rol important în transparentizarea relației dintre contribuabili și autoritățile fiscale, facilitând astfel accesul la o administrare fiscală mai eficientă.
Aspecte legale și procedurale privind înștiințarea de încetare a înregistrării fiscale
În conformitate cu dispozițiile OPANAF 2430/2025, înștiințarea privind încetarea procedurii de înregistrare fiscală din oficiu sau la cererea unei alte autorități competente se supune unor reguli clare și bine stabilite. Această înștiințare poate fi emisă atunci când contribuabilul nu mai îndeplinește condițiile pentru a fi înregistrat în registrul contribuabililor, fie din cauza neîndeplinirii obligațiilor fiscale, fie ca urmare a solicitării unei alte autorități care administrează creanțe fiscale.
Important de menționat este că, în cazul în care o autoritate solicită încetarea înregistrării fiscale, aceasta trebuie să prezinte dovezi clare care să justifice această cerere. În general, ANAF atât prin unitățile sale teritoriale, cât și prin intermediul portalului său electronic, este responsabilă de procesarea acestor solicitări și de emiterea înștiințărilor corespunzătoare. De asemenea, contribuabilii trebuie să fie informați cu privire la dreptul lor de a contesta această înștiințare, conform legislației în vigoare și procedurilor administrative.
Implicarea contribuabililor în procesul de încetare a înregistrării fiscale
Contribuabilii au un rol esențial în cadrul procedurii de încetare a înregistrării fiscale. În cazul în care aceștia consideră că există motive întemeiate pentru menținerea înregistrării fiscale, este important să depună o solicitare motivată la ANAF. Această solicitare trebuie să fie însoțită de documente justificative care să susțină poziția contribuabilului.
De asemenea, contribuabilii trebuie să fie conștienți de termenele limită legale pentru contestarea înștiințării. Conform legislației, contestațiile trebuie formulate în termen de 30 de zile de la primirea înștiințării, pentru a fi luate în considerare. Această măsură este esențială pentru protejarea drepturilor contribuabililor, care pot demonstra că există motive legitime pentru a continua activitatea economică și pentru a își îndeplini obligațiile fiscale.
Un alt aspect important este comunicarea eficientă între contribuabili și autoritățile fiscale. Utilizarea portalului SPV (Spațiul Privat Virtual) poate simplifica această comunicare, permițând contribuabililor să depună documentele necesare și să primească răspunsuri rapide de la ANAF. Prin urmare, familiarizarea cu acest instrument digital poate facilita procesul și ajuta la evitarea întârzierilor.
Consecințele încetării înregistrării fiscale asupra activității economice
Încetarea înregistrării fiscale are consecințe semnificative asupra activității economice a unui contribuabil. În primul rând, aceasta înseamnă că persoana sau entitatea nu mai este considerată contribuabilă și, prin urmare, nu mai are obligația de a depune declarații fiscale sau de a plăti impozite.
Pe de altă parte, această situație poate duce la dificultăți în obținerea de credite sau finanțări, deoarece instituțiile financiare își bazează deciziile pe statutul fiscal al solicitantului. În plus, încetarea înregistrării fiscale poate afecta reputația firmei sau a persoanei fizice în mediul de afaceri, ceea ce poate avea un impact negativ asupra relațiilor comerciale.
De asemenea, este important ca cei afectați de această situație să fie conștienți de posibilitatea de reaprindere a înregistrării fiscale. În funcție de circumstanțe, un fost contribuabil poate solicita reînregistrarea, demonstrând că a îndeplinit acum toate condițiile legale necesare. Această procedură necesită o planificare atentă și respectarea tuturor cerințelor legale impuse de ANAF.