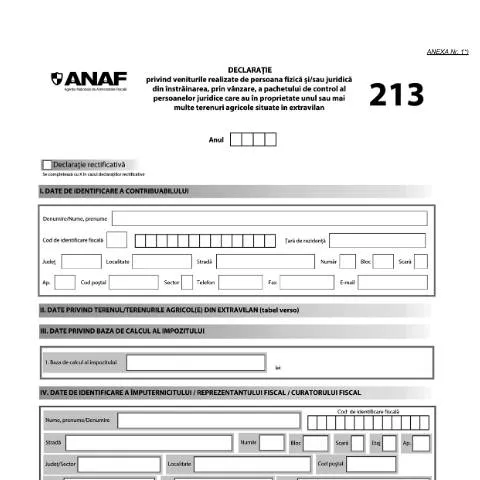
Importanța Declarației privind veniturile din înstrăinarea pachetului de control
În contextul dinamic al pieței agricole din România, înstrăinarea terenurilor agricole devine un subiect de actualitate. Declarația privind veniturile realizate de persoana fizică și/sau juridică din înstrăinarea, prin vânzare, a pachetului de control al persoanelor juridice care dețin terenuri agricole situate în extravilan se dovedește esențială pentru transparența fiscală și legalitatea tranzacțiilor. Aceasta nu doar că îndeplinește o obligație fiscală, dar contribuie și la o mai bună gestionare a resurselor agricole.
Definirea pachetului de control și a terenurilor agricole
Înainte de a completa formularul 213 OPANAF 216/2023, este important să înțelegem terminologia folosită. Pachetul de control se referă la participația în capitalul social al unei persoane juridice, deținută de o persoană fizică sau juridică, care depășește 50% din numărul titlurilor de participare sau din dreptul de vot.
- Terenuri agricole: Se consideră terenuri agricole cele situate în extravilan, care sunt incluse în proprietatea persoanei juridice și reprezintă active importante în cadrul acestuia.
- Valoarea activelor: Conform Legii nr. 17/2014, este esențial ca pachetul de control vândut să reprezinte mai mult de 25% din activele totale, ceea ce subliniază importanța acestei declarații.
Obligații de depunere și termenele corespunzătoare
Depunerea declarației 213 este o cerință legală, iar nerespectarea termenelor poate duce la sancțiuni fiscale. Aceasta se depune în maximum 10 zile de la data transferului pachetului de control.
- Persoane fizice: Declarația se depune la organul fiscal în raza căruia se află domiciliul contribuabilului.
- Persoane juridice: Declarația se depune la organul fiscal competent pentru administrarea creanțelor fiscale ale societății.
Este recomandat ca, în caz de corectare, să se utilizeze Declarația rectificativă, conform specificațiilor legale, pentru a evita eventuale penalități.
Cum să completați declarația: Secțiuni esențiale
Formularul 213 OPANAF 216/2023 are mai multe secțiuni care trebuie completate cu atenție. Fiecare detaliu este important.
1. Date de identificare a contribuabilului
În această secțiune, este crucial să introduceți datele corecte ale contribuabilului, fie că este vorba despre o persoană fizică sau juridică. Aceste informații includ:
- Denumirea/Numele și prenumele: Se completează cu precise informații de identificare.
- Cod de identificare fiscală: Pentru persoanele fizice, este necesar CNP-ul, iar pentru persoanele juridice, codul de identificare fiscală.
- Țara de rezidență: Se completează doar în cazul contribuabililor nerezidenți.
2. Anul de raportare
Se specifică anul în care a avut loc vânzarea pachetului de control. Este important să utilizați cifre arabe cu patru caractere, de exemplu: 2023.
3. Declararea tipului de declarație
Este important ca, în cazul în care se face o corectare, să se bifeze căsuța „Declarație rectificativă”. Aceasta previne neclaritățile în cazul unor erori anterioare.
Justificativele necesare pentru depunerea declarației
În funcție de specificul tranzacției, este posibil să fie necesare diverse documente justificative pentru a susține declarația 213. Printre acestea se numără:
- Contractul de vânzare: Un document esențial care atestă transferul proprietății.
- Acte de identitate: Cărți de identitate sau certificate de înmatriculare pentru persoanele juridice.
- Documente de înregistrare fiscală: Dovada înregistrării fiscale a părților implicate.
Modalități de depunere a declarației
Declarația poate fi depusă prin mai multe modalități, iar alegerea uneia dintre acestea depinde de preferințele contribuabilului:
- Depunere fizică: Direct la registratura organului fiscal sau prin poștă, cu confirmare de primire.
- Depunere online: Prin intermediul portalului ANAF, care permite transmiterea declarației într-un mod simplu și eficient.
Este important ca, în cazul depunerii online, să aveți un cont activ în Spațiul Privat Virtual (SPV) și un certificat digital valid.
Erori și soluționări în procesul de depunere
Un aspect esențial este gestionarea erorilor în completarea declarației. Dacă se descoperă o eroare după depunerea inițială, este esențial să procedați cât mai rapid la corectarea acesteia.
- Realizați o declarație rectificativă: Aceasta trebuie depusă la aceeași instituție și va înlocui informațiile anterioare.
- Verificați termenele: Asigurați-vă că declarația rectificativă este depusă în termenul legal pentru a evita penalizările.
Aspecte finale și recomandări utile
În final, depunerea declarației 213 OPANAF 216/2023 este o responsabilitate importantă pentru fiecare contribuabil implicat în tranzacții de vânzare a pachetelor de control ale persoanelor juridice care dețin terenuri agricole. Este esențial să respectați toate cerințele legale, să completați formularul cu exactitate și să depuneți în termenele stabilite.
În plus, pentru a evita neplăcerile legate de erori sau întârzieri, este recomandat să vă consultați cu un expert în domeniu, care vă poate oferi informații actualizate și ajutor în completarea corectă a documentelor necesare.
Aspecte fiscale și implicații legale în cazul vânzării pachetului de control
Vânzarea pachetului de control al unei persoane juridice care deține terenuri agricole în extravilan implică nu doar o obligație declarativă, dar și o serie de considerații fiscale esențiale. În primul rând, este important de menționat că, conform legislației fiscale române, veniturile realizate din aceste tranzacții sunt impozitate conform regimului specific pentru profitul societăților comerciale. Astfel, persoanele juridice trebuie să depună Declarația anuală de impozit pe profit (Formular 101) care conține veniturile din vânzări, inclusiv cele provenite din înstrăinarea pachetului de control.
De asemenea, trebuie avute în vedere reglementările din Codul Fiscal referitoare la impozitul pe veniturile din transferul de proprietăți imobiliare, care pot afecta modul în care veniturile sunt reportate și impozitate. În acest context, se impune o evaluare atentă a prețului de vânzare, care trebuie să fie justificat prin documente de evaluare corespunzătoare, pentru a evita eventualele controale fiscale din partea ANAF.
O altă etapă vitală în acest proces este determinarea valorii de piață a pachetului de control vândut, care poate influența semnificativ impozitul datorat. Dacă, de exemplu, pachetul de control este vândut sub valoarea de piață, ANAF poate contesta această tranzacție, ceea ce poate duce la penalizări și majorări de întârziere. Astfel, este esențial ca toate documentele să fie corecte și complete, inclusiv contractul de vânzare și dovezile de plată.
Obligațiile de raportare pentru persoanele fizice asociate
În cazul în care vânzarea pachetului de control afectează și persoanele fizice asociate, acestea au, de asemenea, obligații de raportare. Potrivit reglementărilor în vigoare, persoanele fizice care obțin venituri din vânzarea acțiunilor sau părților sociale la o societate care deține terenuri agricole în extravilan trebuie să depună Declarația unică privind impozitul pe venit și contribuțiile sociale (Formularul 212).
Acest formular permite raportarea veniturilor realizate din aceste tranzacții, iar termenul de depunere este stabilit pentru 25 mai a anului următor celui în care au avut loc veniturile. Este esențial ca informațiile incluse în Declarația unică să fie corecte, deoarece ANAF poate efectua verificări pentru a se asigura de conformitatea cu reglementările fiscale. În plus, în cazul în care venitul din vânzare depășește un anumit prag, persoanele fizice vor fi supuse impozitului pe venit, care se calculează în funcție de procentele stabilite de legislația fiscală.
Consecințe juridice ale nedeclarării veniturilor
Nedeclararea veniturilor realizate din vânzarea pachetului de control nu doar că încalcă legislația fiscală, dar poate atrage și consecințe juridice severe. Conform legislației fiscale române, nedeclararea veniturilor poate duce la aplicarea de sancțiuni financiare, inclusiv impozite suplimentare și penalizări. De asemenea, ANAF are dreptul de a iniția acțiuni legale pentru recuperarea sumelor datorate, ceea ce poate complica situația financiară a contribuabililor afectați.
În cazul în care se constată nereguli, contribuabilul este supus unui control fiscal, iar rezultatele acestuia pot duce la un audit detaliat al activităților economice realizate. Acest lucru nu doar că implică costuri suplimentare, dar poate afecta și reputația contribuabilului pe termen lung, mai ales în contextul relațiilor comerciale cu partenerii de afaceri și instituțiile financiare.
De aceea, este esențial ca toate persoanele implicate în vânzarea pachetului de control să se familiarizeze cu obligațiile legale și fiscale și să se asigure că toate veniturile sunt raportate corespunzător. Consultarea unui expert în fiscalitate sau a unui avocat specializat în drept fiscal poate oferi claritate și protecție în fața eventualelor probleme legale.