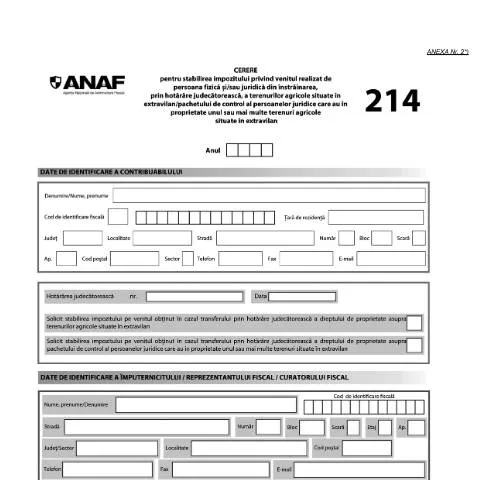
Contextul juridic al cererii pentru stabilirea impozitului pe venitul obținut din înstrăinarea terenurilor agricole
În România, gestionarea impozitelor pe venitul obținut din înstrăinarea terenurilor agricole este reglementată de legislația fiscală specifică, care include Legea nr. 17/2014 și Codul de procedură fiscală (Legea nr. 207/2015). Cererea pentru stabilirea impozitului privind venitul realizat din înstrăinarea terenurilor agricole, prin hotărâre judecătorească, este un document esențial în acest proces. Aceasta se depune de către persoanele fizice sau juridice care dețin terenuri agricole situate în extravilan și care decid să le vândă.
Este important de subliniat că, în cazul în care terenurile agricole sunt înstrăinate înainte de împlinirea a 8 ani de la achiziție, impozitul pe venitul obținut va trebui stabilit, iar cererea se susține prin documentația corespunzătoare. Astfel, OPANAF 216/2023 reprezintă un act normativ care detaliază procedura de depunere și completare a formularului 214, oferind un cadru clar pentru contribuabili.
Etapele în procesarea cererii și următoarele acțiuni
Depunerea inițială a cererii
Primul pas constă în completarea formularului 214, care se depune la organul fiscal central competent. Este esențial ca această cerere să fie însoțită de copia hotărârii judecătorești care atestă înstrăinarea terenului. În funcție de statutul contribuabilului, cererea poate fi depusă de:
- persoana fizică, care depune cererea la organul fiscal în a cărui rază teritorială își are domiciliul;
- persoana juridică, care o va depune la organul fiscal competent pentru administrarea creanțelor fiscale.
Perioada de raportare
În cadrul formularului, contribuabilul trebuie să completeze rubrica "Anul" cu anul în care a avut loc înstrăinarea terenului. Aceasta este o etapă crucială, deoarece perioada de raportare este strâns legată de responsabilitățile fiscale ale contribuabilului, afectând calculul impozitului.
Comunicarea ulterioară cu organul fiscal
După depunerea cererii, contribuabilul va primi o confirmare de primire, iar data acesteia va fi considerată momentul oficial al depunerii. Este recomandat ca persoanele fizice și juridice să păstreze o legătură constantă cu organul fiscal, pentru a urmări stadiul cererii și pentru a răspunde eventualelor solicitări de informații suplimentare.
Modalități de depunere a cererii: avantajele și dezavantajele fiecărei metode
Depunerea formularului 214 se poate realiza prin mai multe metode, fiecare având avantaje și dezavantaje specifice:
| Metodă de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Depunere directă la ghișeu | Confidențialitate, interacțiune directă cu funcționarul. | Posibilitatea de a aștepta la coadă, timp mai lung de procesare. |
| Depunere prin poștă | Conveniență, nu necesită deplasare. | Posibilitatea de a nu primi confirmarea de primire în timp util. |
| Depunere online | Rapiditate, accesibilitate 24/7. | Necesită cunoștințe tehnice, eventual apariția erorilor de sistem. |
Completarea formularului: detaliile esențiale pe care trebuie să le cunoască contribuabilii
Completing the 214 form requires careful attention to detail. Below are the critical sections that must be filled out:
Datele de identificare a contribuabilului
În această secțiune, contribuabilul va trebui să completeze numele, prenumele sau denumirea persoanei juridice, precum și codul de identificare fiscală. Este imperativ ca informațiile să fie corecte și complete, iar în cazul în care cererea este depusă de un împuternicit, trebuie furnizate și datele acestuia.
Perioada de raportare
Contribuabilii trebuie să fie atenți să completeze corect anul în care a avut loc înstrăinarea. Aceasta va influența impozitul datorat și eventualele penalități pentru întârziere.
Calendarul depunerii și termenele limită
Importanța respectării termenelor limită este esențială în procesul de depunere a cererii. Conform legislației fiscale, cererea trebuie depusă în termen de 30 de zile de la data pronunțării hotărârii judecătorești. Ignorarea acestei termene poate duce la penalizări semnificative.
Următorii pași după depunerea cererii
După ce cererea a fost depusă, organul fiscal va evalua documentația și va emite o decizie privind impozitul datorat. Decizia va fi comunicată contribuabilului, care va avea la dispoziție o anumită perioadă pentru a contesta această decizie, dacă este cazul.
Monitorizarea statutului cererii: cum să rămâi informat
Este recomandabil ca contribuabilii să monitorizeze constant statutul cererii lor. Aceasta poate fi realizată prin contactarea directă a organului fiscal sau prin accesarea portalului ANAF, unde se pot verifica informațiile legate de cereri și declarații.
Resurse utile pentru contribuabili
- ANAF: Portalul oficial pentru informații fiscale și resurse utile.
- e-Governare: Platformă ce oferă servicii electronice pentru cetățeni.
- Ghiduri și instrucțiuni disponibile pe site-urile instituțiilor competente.
Implicarea unui consultant fiscal: când și de ce
În anumite situații, contribuabilii ar putea decide să apeleze la un consultant fiscal pentru a asigura corectitudinea documentației. Aceasta poate fi o alegere înțeleaptă, mai ales atunci când se confruntă cu situații complexe sau cu sume mari de impozit datorat.
Consultantul fiscal va putea oferi asistență în completarea formularului, precum și în gestionarea eventualelor contestații sau probleme legate de organul fiscal.
Concluzii utile pentru contribuabili
În final, este esențial ca persoanele fizice și juridice să fie bine informate și să respecte toate cerințele legale în vigoare. Depunerea corectă și la timp a cererii pentru stabilirea impozitului pe venitul obținut din înstrăinarea terenurilor agricole nu doar că va evita penalizările, dar va asigura și o gestionare eficientă a obligațiilor fiscale.
Este recomandat să consultați periodic site-urile oficiale pentru actualizări legislative și modificări în procedurile de depunere, precum și să rămâneți în contact cu organul fiscal pentru orice întrebări sau nelămuriri.
Obligațiile de raportare pentru persoanele fizice și juridice în cazul înstrăinării terenurilor agricole
În conformitate cu OPANAF 216/2023, atât persoanele fizice, cât și cele juridice au obligația de a depune cereri de stabilire a impozitului asupra veniturilor realizate din înstrăinarea terenurilor agricole situate în extravilan. Aceasta presupune o atenție deosebită la modul de raportare a veniturilor și la documentele justificative care trebuie anexate cererii. De exemplu, persoanele fizice care au realizat venituri din vânzarea terenurilor agricole trebuie să completeze corect Formularul 200, Declarație privind venitul realizat, în termenul stabilit de ANAF, iar persoanele juridice, pe lângă această declarație, vor trebui să completeze și Formularul 100, în cazul în care venitul impozabil depășește plafonul stabilit de legislația fiscală. Este important ca aceste declarații să fie depuse prin intermediul Spațiului Privat Virtual (SPV) pentru a asigura o gestionare eficientă a obligațiilor fiscale.
Impactul fiscal asupra venitului realizat din înstrăinarea terenurilor agricole
Venitul realizat din înstrăinarea terenurilor agricole se supune unor regimuri fiscale speciale, ce variază în funcție de tipul de proprietar și de modul de înstrăinare. De exemplu, pentru persoanele fizice, impozitul pe venitul din vânzare se calculează ca un procent din valoarea realizată, iar aceasta poate fi influențată de cheltuielile deductibile, cum ar fi costurile de întreținere a terenului sau cheltuielile legate de acte notariale. În cazul persoanelor juridice, impozitul se poate cumula cu alte obligații fiscale, iar planificarea fiscală devine esențială pentru a maximiza eficiența financiară. De asemenea, este esențial să se țină cont de eventualele deduceri aplicabile, care pot reduce semnificativ povara fiscală.
Procedura de contestare a deciziilor fiscale privind impozitul pe venit
În cazul în care un contribuabil consideră că decizia de stabilire a impozitului pe venit este incorectă, acesta are dreptul de a depune o contestație. Procedura de contestare este reglementată de Codul de Procedură Fiscală și implică depunerea unei cereri de contestație la organul fiscal competent. Este recomandat ca această cerere să fie însoțită de documente care să susțină argumentele contribuabilului. Contestația trebuie depusă în termen de 30 de zile de la data comunicării deciziei fiscale. De asemenea, este important de menționat că, în cazul în care contestația este admisă, contribuabilul poate beneficia de restituirea impozitului plătit în plus. Acest demers poate necesita o colaborare îndeaproape cu un consultant fiscal sau un avocat specializat în drept fiscal pentru a asigura o argumentare solidă a contestației depuse.