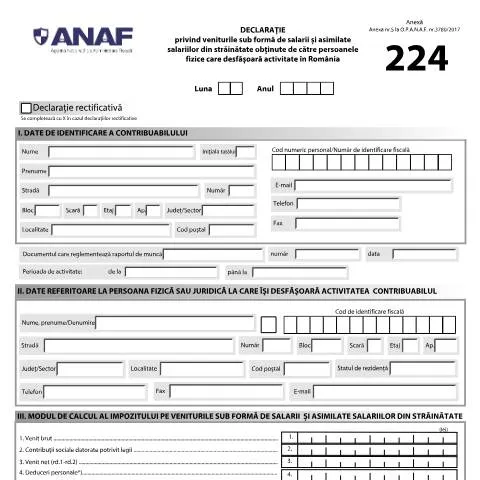
Contextul reglementării Declarației privind veniturile din salarii și asimilate
Într-un peisaj economic în continuă schimbare, documentul cunoscut sub numele de Declarație privind veniturile sub formă de salarii și asimilate salariilor din străinătate obținute de către persoanele fizice care desfășoară activitate în România (cod 224_OPANAF_507_2026) se dovedește a fi esențial pentru multe persoane fizice care își desfășoară activitatea în România, dar care primesc venituri din străinătate. Această declarație este reglementată prin OPANAF 3780/2017 și reflectă angajamentele fiscale ale contribuabililor care primesc salarii de la angajatori care nu au sediul social în România.
Depunătorii declarației: cine sunt și ce obligații au
Declarația este obligatorie pentru persoanele fizice care desfășoară activitate în România și care obțin venituri sub formă de salarii sau asimilate salariilor de la angajatori străini. Acești contribuabili au responsabilitatea de a declara și de a plăti contribuțiile sociale obligatorii, conform legislației europene aplicabile și acordurilor internaționale de securitate socială la care România este parte.
De exemplu, un profesionist român care lucrează pentru o companie din străinătate va trebui să depună această declarație, chiar dacă angajatorul său nu are un sediu permanent în România. Mai mult, contribuabilii care prelungesc perioada de ședere în România peste termenul menționat în convenția de evitare a dublei impuneri sunt obligați să declare veniturile și să plătească impozitul aferent.
Aspecte esențiale privind completarea formularului
Completarea formularului este un proces care necesită atenție și precizie. Fiecare secțiune a declarației trebuie completată conform instrucțiunilor specifice. Iată câteva elemente importante care trebuie avute în vedere:
- Date de identificare: Contribuabilul trebuie să completeze corect numele, prenumele, CNP-ul și datele de contact, asigurându-se că toate informațiile sunt actualizate.
- Venituri brute: Trebuie să se declare venitul brut obținut, care servește ca bază de calcul pentru impozit.
- Contribuții sociale: Este esențial să se declare corect contribuțiile sociale datorate, conform legii, pentru a evita eventualele penalități.
- Deduceri personale: Contribuabilii au posibilitatea de a include deduceri personale, cum ar fi contribuțiile la fondurile de pensii sau asigurările de sănătate.
Canalele de depunere a declarației: online versus fizic
Declarația poate fi depusă atât online, prin intermediul Serviciului Public Virtual (SPV), cât și fizic, la ghișeul organului fiscal competent. Fiecare metodă are avantajele sale:
- Depunerea online: Aceasta este preferată pentru eficiență și rapiditate. Contribuabilii se pot autentifica cu ajutorul ROeID și pot completa formularul direct pe platformă.
- Depunerea fizică: Persoanele care nu au acces la internet sau care preferă interacțiunea personală pot depune formularul direct la ghișeul ANAF.
Indiferent de metoda aleasă, este crucial ca declarația să fie depusă până la data limită, respectiv 25 a lunii următoare celei în care s-a realizat venitul.
Structura formularului: o analiză detaliată
Formularul 224 este structurat în mai multe secțiuni, fiecare având un rol specific. Iată o analiză detaliată a acestuia:
| Secțiune | Descriere |
|---|---|
| I. DATE DE IDENTIFICARE A CONTRIBUABILULUI | Include informațiile personale ale contribuabilului, cum ar fi numele, CNP și adresa. |
| II. DATE REFERITOARE LA PERIOADA DE ACTIVITATE | Se completează datele referitoare la perioada în care a fost realizat venitul. |
| III. MODUL DE CALCUL AL IMPOZITULUI | Detaliază calculele pentru impozitul datorat, incluzând venituri brute, contribuții sociale și deduceri. |
| IV. DATE DE IDENTIFICARE A ÎMPUTERNICITULUI | Informații despre eventualul împuternicit care depune declarația în numele contribuabilului. |
Erori frecvente în completarea Declarației și soluții utile
Unul dintre cele mai comune obstacole în depunerea Declarației 224 sunt erorile de completare. Iată câteva greșeli frecvente și cum pot fi evitate:
- Completarea greșită a CNP-ului: Asigurați-vă că CNP-ul este corect, deoarece acesta este crucial pentru identificarea contribuabilului.
- Neincluziunea deducerilor: Nu uitați să includeți deducerile de care beneficiați, deoarece acestea pot reduce semnificativ impozitul datorat.
- Termenele de depunere: Respectați termenele limită pentru a evita penalizările. Declarația trebuie trimisă până pe 25 a lunii următoare.
Impactul fiscal al declarației: obligații și responsabilități
Depunerea corectă a Declarației 224 are implicații fiscale semnificative pentru contribuabili. Aceasta nu doar că asigură conformitatea cu legislația fiscală, dar poate influența și accesul la anumite beneficii sociale, cum ar fi pensiile și asigurările de sănătate. Prin urmare, este esențial ca fiecare contribuabil să fie conștient de obligațiile sale fiscale și să depună declarația în conformitate cu legea.
Conexiunea cu alte formulare fiscale și reglementări
Declarația 224 nu este singurul document pe care contribuabilii trebuie să-l completeze. Există o serie de alte formulare fiscale care pot fi interconectate, precum Declarația Unică sau Formularul 100. Înțelegerea diferențelor între aceste formulare este crucială pentru o gestionare fiscală corectă:
- Declarația Unică: Este utilizată pentru veniturile realizate din activități independente și din alte surse, în timp ce Declarația 224 este specifică veniturilor din salarii externe.
- Formularul 100: Este destinat impozitelor pe profit și pe venitul microîntreprinderilor, având un alt tip de aplicație.
Urmărirea statusului declarației și opțiuni de contact
După depunerea formularului, contribuabilii pot urmări statusul declarației prin intermediul portalului ANAF. Este recomandat să păstrați o copie a declarației depuse, precum și dovada de depunere, pentru a facilita eventualele clarificări ulterioare. În cazul în care aveți întrebări sau nelămuriri, contactarea directă a organului fiscal prin intermediul platformelor oficiale este întotdeauna o opțiune viabilă.
Aspecte fiscale privind veniturile obținute din străinătate
Veniturile obținute de persoanele fizice din străinătate sunt supuse unor reglementări fiscale specifice, care pot varia în funcție de țara de origine a acestor venituri și de acordurile internaționale de evitare a dublei impuneri. În conformitate cu Legea nr. 227/2015 privind Codul fiscal, persoanele fizice care obțin venituri din salarii și asimilate salariilor din străinătate sunt obligate să declare aceste sume la ANAF, respectând termenii și condițiile stipulate prin OPANAF 3780/2017.
Un aspect important de reținut este că impozitul pe venit pentru aceste sume se calculează la o cota standard de 10%, dar pot exista excepții în funcție de regimul fiscal aplicabil, de exemplu, în cazul în care există un acord de evitare a dublei impozitări între România și țara de proveniență a veniturilor. De asemenea, este esențial ca persoanele fizice să aibă la îndemână documentele justificative necesare, cum ar fi contractele de muncă, adeverințele de venit sau alte dovezi care să ateste sursa și cuantumul veniturilor obținute.
Obligațiile de raportare și termenele limită
Conform OPANAF 3780/2017, persoanele fizice care obțin venituri din salarii și asimilate salariilor din străinătate au obligația de a depune o declarație unică, respectând termenele stabilite de legislația fiscală. Declarația se depune anual, până la data de 25 mai a anului următor celui în care au fost obținute veniturile. Este recomandat să verificați periodic site-ul ANAF pentru eventualele actualizări sau modificări legislative care pot influența procedura de depunere.
În plus, în cazul în care veniturile sunt obținute pe parcursul anului, persoanele fizice au opțiunea de a depune declarații de ajustare pe parcursul anului, pentru a reflecta orice modificări ale veniturilor sau ale situației fiscale. Aceasta poate fi o strategie utilă pentru a evita penalitățile care pot apărea în cazul depunerii tardive a declarației unice.
Condiții speciale pentru veniturile din activități independente
Când veniturile din străinătate provin din activități independente, există condiții suplimentare care trebuie respectate. Conform reglementărilor în vigoare, persoanele fizice care desfășoară activități independente în România și care obțin venituri de la clienți din străinătate sunt obligate să se înregistreze la ANAF și să obțină un cod de identificare fiscală. De asemenea, aceste venituri trebuie incluse în declarația unică, iar impozitul pe venit se va aplica conform regimului fiscal specific activităților independente.
Este important de menționat că, în cazul veniturilor din activități independente, contribuabilii pot beneficia de deduceri fiscale pentru cheltuielile efectuate în legătură cu activitatea desfășurată. Aceste cheltuieli pot include costurile de livrare a serviciilor, cheltuieli de deplasare, sau alte costuri relevante care pot reduce baza impozabilă. Este recomandat să păstrați toate documentele justificative și să le prezentați la solicitarea ANAF.