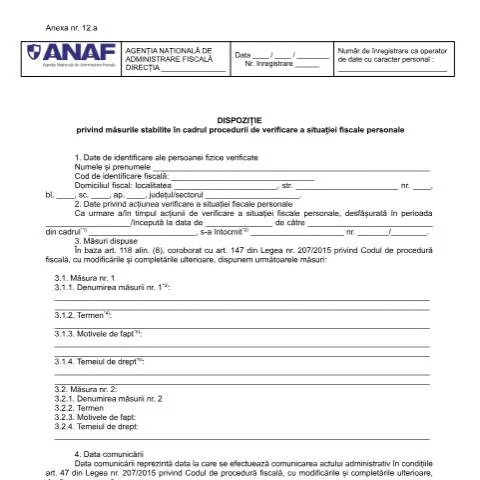
Analiza detaliată a Dispoziției privind măsurile stabilite în cadrul procedurii de verificare a situației fiscale personale
Dispoziția privind măsurile stabilite în cadrul procedurii de verificare a situației fiscale personale, cod A12_OPANAF_2117_2018, reprezintă un document esențial în procesul de audit fiscal desfășurat de Agenția Națională de Administrare Fiscală (ANAF). Acest act administrativ este emis în urma unei verificări fiscale și conține măsuri pe care contribuabilul este obligat să le respecte. În cele ce urmează, vom analiza în detaliu rolul acestui document, pașii necesari pentru completare și depunere, precum și implicațiile pe care le are asupra contribuabililor.
Canalele de depunere: Online, pe hârtie sau la ghișeu
Formularul poate fi depus prin mai multe canale, fiecare având propriile avantaje și dezavantaje:
- Online: Utilizând serviciul SPV (Spațiul Privat Virtual), contribuabilii pot depune Dispoziția direct pe platforma ANAF. Aceasta este cea mai rapidă și eficientă metodă de depunere, oferind acces imediat la informația actualizată.
- Pe hârtie: Este posibil să depuneți documentul în format fizic, dar acest lucru poate implica un timp mai mare de procesare și riscuri de întârziere în primirea confirmării de primire.
- La ghișeu: Contribuabilii pot opta să depună Dispoziția direct la un ghișeu ANAF. Această metodă este recomandată pentru cei care doresc să discute personal cu un funcționar despre eventualele nelămuriri.
Calendarul de acțiune: Termene și urmări
Depunerea Dispoziției privind măsurile stabilite se supune unor termene precise, care sunt esențiale pentru a evita sancțiuni:
- Data limită pentru depunere: În funcție de data la care a fost inițiată verificarea fiscală, contribuabilii trebuie să depună documentul în termen de maximum 15 zile de la primirea notificării.
- Urmările depunerii: Odată ce Dispoziția este depusă, ANAF va emite o confirmare de primire. Îndeplinirea măsurilor stabilite în document este esențială, iar neîndeplinirea lor poate atrage sancțiuni, conform art. 336 din Legea nr. 207/2015.
Profilul contribuabililor: Cine este afectat?
Dispoziția se aplică în special persoanelor fizice care au fost supuse verificării fiscale. Acestea pot include:
- Persoane fizice care desfășoară activități economice independente.
- Persoane care beneficiază de venituri din diverse surse, cum ar fi chirii, dividende sau alte forme de recompensă financiară.
- Contribuabili care au înregistrat discrepanțe semnificative în declarațiile fiscale.
Este important de menționat că și contribuabilii care au avut contestații anterioare pot fi supuși acestei proceduri. În plus, există și excepții pentru anumite categorii de contribuabili, cum ar fi cei care au fost declarați insolvabili.
Diferentierea de alte formulare: Aici se găsește unicitatea
Un aspect esențial este că Dispoziția nu trebuie confundată cu alte formulare fiscale, cum ar fi Declarația Unică sau Cererea de restituire a impozitului. Spre deosebire de acestea, care vizează raportarea veniturilor sau solicitarea de returnări, Dispoziția se concentrează strict pe măsurile ce trebuie respectate în urma unei verificări fiscale. Această claritate în scop și utilizare facilitează înțelegerea impactului pe care îl are asupra contribuabililor.
Rubricile din Dispoziție: Detalierea și capcanele de completare
Pentru a asigura corectitudinea depunerii, este esențial să analizați fiecare secțiune a formularului:
- Identificarea contribuabilului: Este crucial ca numele, prenumele și codul fiscal să fie complete și corecte. O eroare aici poate duce la întârzieri semnificative în procesare.
- Detalii despre verificare: Această secțiune trebuie completată cu exactitate. Este recomandat să menționați datele exacte ale verificării, precum și organele implicate.
- Măsurile dispuse: Fiecare măsură trebuie detaliată cu precizie, incluzând motivele și temeiurile legale. Ignorarea unor astfel de detalii poate duce la neîndeplinirea cerințelor legale.
Parcursul administrativ: De la primire la decizie
Fluxul de procesare a Dispoziției este structurat pe etape clare:
- Primirea documentului: Odată ce Dispoziția a fost depusă, ANAF va verifica conformitatea acesteia.
- Evaluarea măsurilor: Funcționarii ANAF vor analiza dacă măsurile impuse sunt respectate în termenul stabilit.
- Decizia finală: În urma evaluării, contribuabilul va primi o notificare cu privire la rezultatul procesului de verificare.
Implicarea contribuabilului: Drepturi și obligații
Contribuabilii au drepturi și obligații clare în cadrul acestei proceduri:
- Dreptul de a contesta: Conform Legii contenciosului administrativ nr. 554/2004, persoanele afectate pot formula contestații împotriva Deciziilor ANAF.
- Obligația de conformare: Neîndeplinirea măsurilor dispuse poate atrage sancțiuni, inclusiv amenzi, conform legislației fiscale.
Prin urmare, este esențial ca fiecare contribuabil să fie conștient de implicațiile legale ale acestui document și să acționeze în conformitate cu cerințele stabilite de ANAF.
1. Etapele procedurii de verificare a situației fiscale personale
Procedura de verificare a situației fiscale personale decurge printr-o serie de etape bine stabilite, menite să asigure o evaluare corectă și transparentă a obligațiilor fiscale ale contribuabililor. Aceasta începe cu notificarea contribuabilului, urmată de colectarea documentației necesare, evaluarea informațiilor și, în final, emiterea unei decizii. În cazul în care sunt identificate neconcordanțe, contribuabilul va fi informat și va avea posibilitatea de a prezenta explicații sau documente suplimentare. Este esențial ca fiecare contribuabil să fie conștient de aceste etape pentru a putea răspunde în mod adecvat solicitărilor ANAF.
2. Drepturile și obligațiile contribuabililor în cadrul verificărilor fiscale
În cadrul procedurii de verificare a situației fiscale, contribuabilii beneficiază de anumite drepturi esențiale, printre care dreptul la informare, dreptul de a prezenta dovezi și dreptul de a contesta deciziile emise de autoritate. Totodată, aceștia au și obligații, cum ar fi furnizarea de informații corecte și complete, păstrarea documentelor justificative și respectarea termenele stabilite pentru răspuns. În această lumină, colaborarea transparentă cu ANAF nu doar că facilitează procesul de verificare, dar ajută și la evitarea eventualelor sancțiuni.
3. Impactul digitalizării asupra procesului de verificare fiscală
Digitalizarea administrativă, conform prevederilor Legii nr. 455/2001, a revoluționat modul în care ANAF efectuează verificările fiscale. Prin intermediul platformelor online, contribuabilii pot accesa informații relevante, pot depune documente și pot urmări stadiul verificărilor într-un mod simplificat. De asemenea, interconectarea sistemelor de date între diverse instituții publice facilitează o analiză mai rapidă și mai precisă a situației fiscale a fiecărui contribuabil. Această tranziție către un mediu digital nu doar că reduce timpul de procesare, ci și crește eficiența și transparența întregului proces.