Importanța Deciziei de încetare a procedurii de verificare fiscală
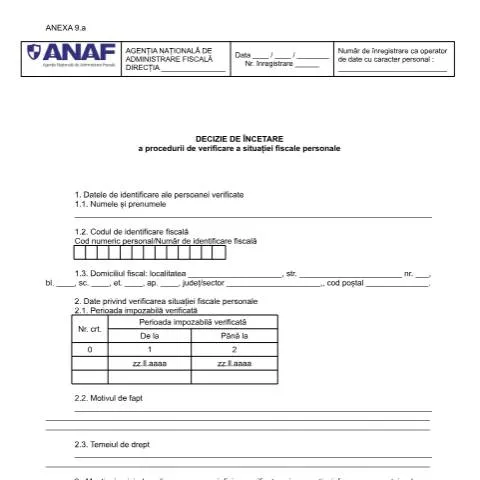
Decizia de încetare a procedurii de verificare a situației fiscale personale, cunoscută sub codul A9_OPANAF_2117_2018, este un document esențial în cadrul procedurilor fiscale desfășurate de Agenția Națională de Administrare Fiscală (ANAF). Acest act administrativ este emis în urma verificării fiscale a unei persoane fizice și are scopul de a oficializa încheierea acestei proceduri, fără a modifica baza de impozitare.
Pentru mulți contribuabili, acest document reprezintă un punct de cotitură în relația lor cu ANAF, oferindu-le certitudinea că situația lor fiscală a fost analizată și că nu există ajustări necesare în ceea ce privește impozitul pe venit. Este o garanție că, în urma verificărilor, nu au fost identificate neconformități care să ducă la penalizări sau la alte măsuri fiscale.
Distincția între formulare: Decizie de încetare vs. alte documente fiscale
Adesea, contribuabilii confundă decizia de încetare a procedurii de verificare fiscală cu alte formulare emise de ANAF. De exemplu, Decizia de impunere are un rol diferit, fiind utilizată pentru a stabili o obligație de plată a impozitelor. De asemenea, un alt document distinct este Raportul de verificare fiscală, care detaliază constatările inspectorilor fiscali în timpul procedurii de verificare.
Decizia de încetare, în schimb, are ca obiectiv principal să certifice că procedura de verificare a fost finalizată și că nu sunt necesare ajustări la impozitul datorat. Acest lucru îi oferă contribuabilului liniștea necesară pentru a continua să își desfășoare activitatea economică fără incertitudini fiscale.
Aspecte particulare: Situații speciale și contribuabili specifici
Există diverse situații în care emiterea unei decizii de încetare a procedurii de verificare fiscală poate fi afectată. De exemplu, în cazul persoanelor fizice care nu dispun de un cod numeric personal (CNP), acestea vor trebui să utilizeze un număr de identificare fiscală emis de ANAF. De asemenea, pentru minorii care desfășoară activități economice, documentele vor trebui completate diferit, având în vedere că reprezentanții legali trebuie să fie implicați în proces.
În plus, contribuabilii străini care au activități în România pot necesita asistență suplimentară în ceea ce privește completarea corectă a formularului și respectarea termenelor legale, având în vedere posibilele diferențe între legislația română și cea din țările de origine.
Completarea formularului: Rubrici și atenționări
Formularul A9_OPANAF_2117_2018 conține mai multe rubrici ce trebuie completate cu atenție, fiecare dintre ele având un rol specific în cadrul procedurii fiscale. Iată câteva dintre cele mai importante secțiuni și recomandările pentru completarea lor:
- Date de identificare ale persoanei verificate:
- Numele și prenumele: Acest câmp trebuie să fie completat cu numele și prenumele exact așa cum apar în actele de identitate.
- Codul de identificare fiscală: Este crucial să se utilizeze CNP-ul corect, pentru a evita problemele în procesarea ulterioară a documentului.
- Domiciliul fiscal: Această secțiune trebuie completată cu adresa actuală a contribuabilului, inclusiv codul poștal.
- Date privind verificarea situației fiscale personale:
- Perioada impozabilă verificată: Este important să se menționeze corect intervalele de timp pentru care s-a efectuat verificarea.
- Motivul de fapt: Această rubrică necesită o descriere clară și concisă a motivelor care au dus la inițierea verificării.
- Temeiul de drept: Este esențial să se facă referire la articolele legale care justifică acțiunea ANAF în acest caz.
Gestionarea relației cu ANAF: Monitorizarea și reluarea procedurii
După depunerea deciziei de încetare a procedurii de verificare, contribuabilii ar trebui să fie proactivi în monitorizarea statutului acestui document. ANAF are obligația de a comunica toate deciziile emise, iar contribuabilii pot verifica statusul acestora prin intermediul Portalului Spatiul Privat Virtual (SPV) sau direct la sediul ANAF.
În cazul în care termenul de comunicare depășește perioada standard, se recomandă contactarea directă a organului fiscal pentru clarificarea situației. Este important ca orice neclaritate să fie soluționată prompt, pentru a evita eventuale penalizări ulterioare.
Modalitățile de depunere: Avantajele fiecărei variante
Contribuabilii au la dispoziție mai multe modalități de depunere a deciziei de încetare a procedurii de verificare fiscală, fiecare având avantajele sale:
| Modalitate de depunere | Descriere | Avantaje |
|---|---|---|
| Online (SPV) | Depunerea documentului prin intermediul portalului electronic de servicii publice. | Rapiditate, trimitere instantanee, confirmare automată de primire. |
| Prin poștă | Expedierea formularului completat prin serviciul poștal. | Posibilitatea de a include documente suplimentare și a solicita confirmation de primire. |
| La ghișeu | Depunerea directă la sediul ANAF. | Interacțiune directă cu personalul ANAF, posibilitatea de a clarifica immediate neclarități. |
Documentele justificative: Ce se anexează la formular
În funcție de situația personală a fiecărui contribuabil, este posibil să fie necesară anexarea unor documente suplimentare la decizia de încetare a procedurii de verificare. Acestea pot include:
- Raportul de verificare fiscală: Acesta trebuie să fie inclus întotdeauna, deoarece oferă contextul necesar pentru decizie.
- Certificatul de atestare fiscală: În cazul în care contribuabilul a solicitat un astfel de certificat în timpul procedurii.
- Documente suplimentare: Orice alte acte care pot justifica situația fiscală a contribuabilului sau care dovedesc respectarea obligațiilor fiscale.
Aspecte finale: Drepturile contribuabilului
Contribuabilii au dreptul de a contesta decizia de încetare a procedurii de verificare fiscală, în conformitate cu prevederile legale. Contestația trebuie depusă în termen de 45 de zile de la data comunicării deciziei și trebuie adresată organului fiscal emitent. Este important ca persoanele afectate să fie conștiente de acest drept și să acționeze în termenul stabilit, altfel riscă să piardă oportunitatea de a soluționa eventualele neclarități.
În concluzie, Decizia de încetare a procedurii de verificare a situației fiscale personale este un document care joacă un rol crucial în clarificarea situației fiscale a contribuabililor. Înțelegerea corectă a acestui proces și a aspectelor legate de completarea, depunerea și urmărirea acestui document pot contribui la o experiență mai puțin stresantă în relația cu ANAF.
Procedura de emitere a Deciziei de încetare a verificării fiscale
Decizia de încetare a procedurii de verificare a situației fiscale personale este un act administrativ care se eliberează de către organul fiscal competent atunci când verificarea situației fiscale se finalizează fără a constata neconformități. Această procedură este reglementată prin OPANAF 2117/2018, care stabilește pașii necesari pentru desfășurarea verificărilor, dar și condițiile în care se emite decizia de încetare.
În cadrul procedurii de verificare, organul fiscal trebuie să realizeze o evaluare detaliată a documentelor și informațiilor prezentate de contribuabil. Dacă după analiza acestor documente se concluzionează că nu există nereguli în declarațiile fiscale depuse de contribuabil, se poate emite decizia de încetare. Este important ca contribuabilul să fie informat despre această procedură, iar în cazul în care se constată neconformități, acesta are dreptul de a prezenta clarificări care să fundamenteze corectitudinea declarațiilor depuse.
Etapele principale includ: notificarea contribuabilului cu privire la deschiderea procedurii de verificare, derularea efectivă a verificării, comunicarea rezultatelor și, în cele din urmă, emiterea deciziei de încetare. Această transparență este esențială pentru menținerea încrederii în sistemul fiscal și pentru asigurarea unei colaborări constructive între contribuabili și administrația fiscală.
Aspecte juridice și drepturile contribuabilului în timpul procedurii
Contribuabilul beneficiază de drepturi specifice pe parcursul procedurii de verificare a situației fiscale. Printre acestea se numără dreptul de a fi informat cu privire la motivele verificării, dreptul de a prezenta dovezi și informații suplimentare, precum și dreptul de a contesta orice decizie considerată injustă.
În conformitate cu legislația în vigoare, organul fiscal are obligația de a respecta principiile de echitate și transparență în procesul de verificare. Contribuabilul poate solicita clarificări sau informații suplimentare în orice moment al procedurii, iar autoritățile fiscale trebuie să răspundă într-un termen rezonabil.
Este important de menționat că, în cazul în care contribuabilul consideră că decizia de încetare a procedurii nu reflectă corect situația sa fiscală, acesta poate depune o contestație în termen de 30 de zile de la comunicarea deciziei. Contestația se depune la organul fiscal care a emis decizia, iar procedura de soluționare a contestației va fi reglementată de legislația specifică în domeniu.
Impactul deciziei de încetare asupra obligațiilor fiscale viitoare
Emiterea unei decizii de încetare a procedurii de verificare a situației fiscale personale are un impact semnificativ asupra obligațiilor fiscale viitoare ale contribuabilului. Această decizie nu doar că confirmă regularitatea declarațiilor anterioare, dar poate și să influențeze modul în care contribuabilul își va gestiona obligațiile fiscale pe termen lung.
Un impact direct este reprezentat de sporirea încrederii contribuabililor în sistemul fiscal, deoarece o decizie favorabilă poate încuraja contribuabilii să respecte cu mai multă rigurozitate termenele și formularele fiscale. De asemenea, în cazul în care contribuabilul trebuie să facă modificări sau actualizări în declarațiile fiscale în viitor, decizia de încetare a verificării oferă un sentiment de siguranță că nu va fi supus unor verificări suplimentare fără motive întemeiate.
Totodată, este important ca contribuabilii să rămână conștienți de obligațiile fiscale care decurg din activitatea lor economică, chiar și după obținerea unei decizii de încetare. Chiar dacă decizia confirmă integritatea situației fiscale anterioare, contribuabilii trebuie să continue să se conformeze cerințelor legale și să își actualizeze în mod constant informațiile fiscale, pentru a evita eventuale neconformități în viitor.