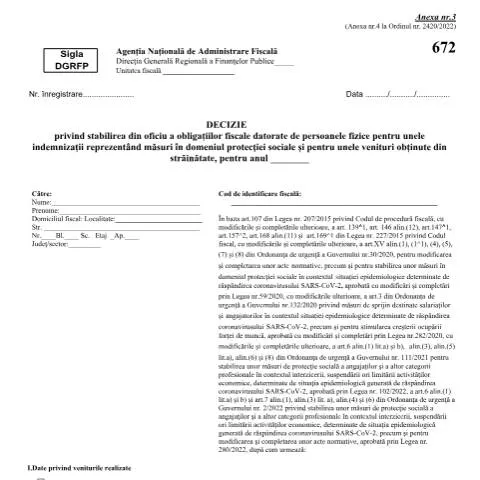
Contextul aplicării Deciziei privind stabilirea din oficiu a obligațiilor fiscale
Într-o societate în continuă schimbare, reglementările fiscale se adaptează pentru a răspunde nevoilor cetățenilor. Decizia privind stabilirea din oficiu a obligațiilor fiscale datorate de persoanele fizice este un document esențial pentru cei care au beneficiat de diverse indemnizații, în special în contextul măsurilor de protecție socială. Aceasta reglementează obligațiile fiscale aferente indemnizațiilor primite de la stat și veniturile realizate din străinătate, incluzând și aspectele referitoare la impozitele și contribuțiile sociale.
Detalii esențiale despre document
Documentul Decizie privind stabilirea din oficiu a obligațiilor fiscale, D_672_OPANAF_3779_2024 emis de Agenția Națională de Administrare Fiscală (ANAF) are rolul de a clarifica obligațiile fiscale pentru persoanele fizice care au beneficiat de indemnizații. Acesta este reglementat de Legea nr. 207/2015 și Legea nr. 227/2015, cu modificările ulterioare, ce stabilesc cadrul legal pentru impozitarea veniturilor. Documentul include informații detaliate despre veniturile realizate, contribuțiile sociale și impozitele datorate.
Perioade cheie pentru depunerea deciziei
Termenul de comunicare a acestei decizii este esențial pentru stabilirea obligațiilor fiscale. În funcție de data la care este emisă, termenul de plată este diferit:
- Dacă comunicarea se face între 1-15 ale lunii, termenul de plată este până la 5 a lunii următoare.
- Dacă comunicarea se face între 16-31 ale lunii, termenul de plată se extinde până la 20 a lunii următoare.
Aceste intervale sunt stabilite pentru a oferi contribuabililor suficient timp pentru a-și pregăti și a-și respecta obligațiile fiscale.
Modalitățile de depunere a deciziei fiscale
Persoanele fizice au la dispoziție mai multe canale pentru a depune documentele necesare:
- Online: Prin platforma Spatiul Privat Virtual (SPV) unde utilizatorii pot încărca documentele necesare rapid și eficient.
- Papel: Se poate depune la ghișeul ANAF, unde personalul va oferi asistență pentru completarea corectă a documentelor.
- Prin poștă: Este posibilă trimiterea documentelor prin servicii poștale, dar este important de menționat că acest proces poate întârzia comunicarea statutului documentului.
Pregătirea documentelor justificative și erorile comune de completare
Pregătirea documentelor justificative este esențială pentru a evita întârzierile în procesarea deciziei. În funcție de tipul venitului, persoanele fizice trebuie să adune documente specifice:
- Indemnizații din protecția socială: Documente doveditoare de la instituțiile competente care să ateste sumele încasate.
- Venituri din străinătate: Certificate de impozitare din țara respective, traduse și legalizate, dacă este necesar.
Un aspect important este corectitudinea completării formularului. Erorile frecvente includ:
- Informații incorecte privind CNP-ul.
- Completarea greșită a sumelor de indemnizație.
- Neîncadrarea în termenele legale de depunere.
Ce se întâmplă în cazul unui refuz sau a unei erori în procesare
În cazul în care ANAF refuză decizia sau există erori în documentație, contribuabilul are dreptul să conteste această decizie. Termenul de contestare este de 45 de zile de la data comunicării, conform art. 268 din Legea nr. 207/2015. Este esențial ca contestarea să fie fundamentată cu dovezi clare și să fie depusă la organul fiscal emitent.
Monitorizarea procesului de soluționare a deciziei emise
După depunerea deciziei, contribuabilii pot urmări starea cererii prin intermediul SPV sau contactând direct ANAF. Este recomandat să păstrați o evidență a tuturor documentelor depuse și a comunicărilor cu ANAF pentru a putea dovedi respectarea obligațiilor.
Distincția de alte formulare fiscale
Este important să subliniem diferențele dintre Decizia privind stabilirea din oficiu a obligațiilor fiscale și alte formulare fiscale, cum ar fi Declarația unică. De exemplu, Decizia emise de ANAF se bazează pe informațiile deja existente în sistemul fiscal și nu necesită același nivel de detaliere în raportare ca Declarația unică, care este completată de contribuabil pentru a declara toate veniturile obținute.
Impactul legislative asupra formulării deciziei fiscale
Schimbările legislative recente, precum Ordonanța de urgență a Guvernului nr. 30/2020 și Legea nr. 59/2020, au influențat semnificativ modul în care sunt stabilite obligațiile fiscale. Aceste acte normative au fost adoptate în contextul pandemiei COVID-19 și au fost menite să sprijine persoanele afectate de criza economică. Astfel, deciziile fiscale au fost adaptate pentru a răspunde nevoilor economice actuale, stabilind măsuri excepționale pentru protecția socială.
În concluzie, Decizia privind stabilirea din oficiu a obligațiilor fiscale joacă un rol crucial în asigurarea conformității fiscale a persoanelor fizice care au beneficiat de diverse indemnizații. Contribuabilii trebuie să fie foarte atenți la informațiile pe care le furnizează și la termenele stabilite pentru a evita penalizările și pentru a beneficia de toate drepturile conferite de legislația în vigoare.
Impactul Deciziei asupra Persoanelor Fizice și Modificările Aduse de OPANAF 2420/2022
Decizia privind stabilirea din oficiu a obligațiilor fiscale pentru persoanele fizice are un impact semnificativ asupra contribuabililor, în special pentru cei care beneficiază de indemnizații de protecție socială sau de venituri obținute din străinătate. Această reglementare vizează nu doar clarificarea obligațiilor fiscale, ci și facilitarea procesului de conformare față de ANAF.
Modificările și completările aduse prin OPANAF 2420/2022 sunt esențiale pentru înțelegerea procesului de impozitare și pentru prevenirea eventualelor penalizări. Persoanele fizice trebuie să fie conștiente de faptul că, în cazul în care nu își declară veniturile din străinătate, ANAF poate stabili din oficiu aceste obligații, ceea ce poate duce la neplăceri financiare. De asemenea, pentru indemnizațiile din domeniul protecției sociale, se impune o atenție deosebită la momentul în care acestea sunt înregistrate pentru a evita o impozitare excesivă.
Procedura de Contestare a Deciziilor de Stabilire Din Oficiu
Un aspect crucial pe care persoanele fizice trebuie să-l cunoască este procedura de contestare a deciziilor de stabilire din oficiu. Conform legislației fiscale, contribuabilii au dreptul de a contesta aceste decizii printr-o cerere de anulare, care trebuie depusă într-un termen legal stabilit de ANAF, de regulă, de 30 de zile de la comunicarea deciziei.
Este important ca cererea de contestare să fie bine fundamentată, inclusiv cu documente care să justifice veniturile reale și impozitele deja plătite. În cazul în care persoana fizică reușește să demonstreze că obligațiile stabilite din oficiu nu sunt corecte, ANAF are obligația de a reanaliza cazul și de a emite o nouă decizie. Totodată, contestarea poate fi un proces complex, motiv pentru care se recomandă consultarea unui specialist în domeniul fiscal pentru a evita erorile ce pot duce la respingerea contestației.
De asemenea, este esențial ca persoanele să se familiarizeze cu procedurile administrative și cu documentele necesare, inclusiv cu modul de utilizare a platformelor online precum SPV (Spațiul Privat Virtual), care facilitează depunerea cererilor de contestare.
Rolul ANAF în Monitorizarea Veniturilor Obținute Din Străinătate
ANAF are un rol esențial în monitorizarea veniturilor obținute de persoanele fizice din străinătate, în special în contextul globalizării economice și al mobilității forțate a muncii. Conform legislației fiscale, fiecare contribuabil este obligat să declare veniturile obținute din străinătate, care pot include salarii, dividende, dobânzi sau alte forme de venit.
În cadrul OPANAF 2420/2022, ANAF implementează măsuri de cooperare internațională pentru a împiedica evaziunea fiscală. Aceasta implică accesarea bazei de date internaționale pentru a verifica veniturile declarate de persoanele fizice. De asemenea, ANAF colaborează cu autoritățile fiscale din alte state pentru a obține informații relevante despre contribuabilii români care au activități economice în străinătate.
Pentru a evita eventualele neplăceri sau penalizări, contribuabilii sunt încurajați să fie proactivi în ceea ce privește declararea veniturilor din străinătate. Este recomandat să păstreze toate documentele justificative și să se informeze despre tratatele de evitare a dublei impuneri pe care România le are cu diferite state. Aceste tratate pot influența semnificativ impozitarea veniturilor obținute din străinătate, oferind posibilitatea de deducere a impozitelor plătite în alte jurisdicții.