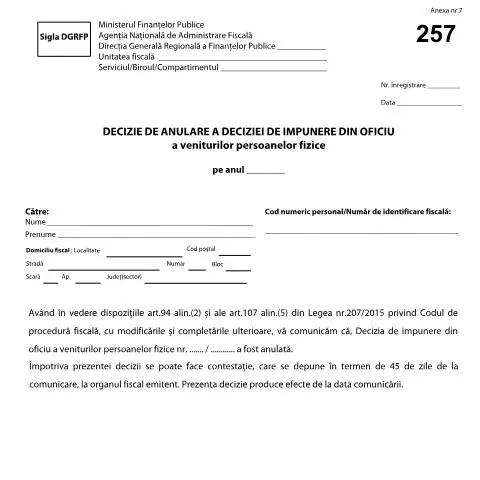
Contextul Deciziei de Anulare a Impunerii Veniturilor
În România, gestionarea veniturilor persoanelor fizice este reglementată de legislația fiscală, care prevede diverse proceduri pentru asigurarea corectitudinii impozitelor și contribuțiilor. În acest context, Decizia de anulare a deciziei de impunere din oficiu, prevăzută prin OPANAF 2862/2019, joacă un rol esențial pentru contribuabili. Această decizie se emite pentru a revoca o impunere din oficiu, acționând ca un mecanism de corectare a situațiilor fiscale. Adesea, contribuabilii nu sunt conștienți de drepturile și obligațiile care decurg din emiterea acestei decizii, ceea ce poate duce la confuzii și întârzieri în conformarea față de legislație.
Importanța și Impactul Deciziei
Printr-o decizie de anulare, contribuabilul își poate restabili dreptul de a nu plăti impozitele stabilite eronat. Aceasta poate apărea în situații în care, de exemplu, ANAF a stabilit un venit estimat pe baza unor date incomplete sau eronate. Anularea permite contribuabilului să evite penalitățile și dobânzile aferente neplății impozitelor stabilite. De asemenea, decizia trebuie să fie comunicată contribuabilului, iar acesta are dreptul să conteste decizia în termen de 45 de zile, conform legislației în vigoare.
Procesele de Decizie și Comunicare
Decizia este emisă de Direcția Generală Regională a Finanțelor Publice (DGRFP) și trebuie să conțină datele de identificare ale contribuabilului, precum CNP și numărul de înregistrare ca operator de date cu caracter personal. Comunicația se efectuează fie prin poștă, fie prin metode electronice, asigurându-se astfel că contribuabilul este informat despre anularea impunerii.
Completarea Formului D257_A7_OPANAF_3780_2017
Formularul D257_A7_OPANAF_3780_2017 este structurat pentru a facilita procesul de anulare. Iată câteva secțiuni importante ale formularului:
- Cod Numeric Personal (CNP): Aceasta este o cerință esențială, întrucât permite identificarea corectă a contribuabilului.
- Numărul de înregistrare: Acesta se referă la identificarea contribuabilului în registrul fiscal. Este important să fie completat corect pentru a evita confuziile.
- Data emiterii: Este necesară pentru a stabili termenul de contestare și datele relevante pentru procesare.
Fiecare secțiune trebuie completată cu atenție pentru a evita respingerea cererii. În cazul necompletării sau completării incorecte, procesul poate fi îngreunat, iar contribuabilul poate întâmpina dificultăți în obținerea anulării corecte a impunerii.
Canale de Depunere a Cererii
Există mai multe modalități prin care contribuabilul poate depune cererea de anulare:
- Online: Prin intermediul Serviciului Public Virtual (SPV), contribuabilul poate încărca documentele necesare și urmări statusul cererii.
- Papier: Cererea poate fi trimisă prin poștă către DGRFP, asigurându-se că este semnată și datată corect.
- La ghișeu: Contribuabilul poate depune cererea personal la ghișeul DGRFP, având avantajul asistenței directe din partea angajaților.
Fiecare canal are avantaje și dezavantaje. Depunerea online este rapidă și eficientă, dar necesită acces la internet și cunoștințe de operare. Pe de altă parte, depunerea fizică oferă oportunitatea de a discuta eventualele nelămuriri cu personalul.
Calendarul Procesului de Anulare
Este esențial ca contribuabilul să cunoască termenele limită și pașii implicați în procesul de anulare. De obicei, procesul începe cu primirea unei notificări de impunere, urmată de depunerea formularului de anulare. Iată un exemplu de calendar:
| Etapa | Termen |
|---|---|
| Primirea notificării de impunere | 1-15 zile |
| Depunerea cererii de anulare | 15 zile de la primirea notificării |
| Comunicarea deciziei de anulare | 30 zile de la depunerea cererii |
| Termen de contestație | 45 zile de la comunicare |
Respectarea acestor termene este crucială pentru a asigura o procesare eficientă și corectă a cererii.
Contextul Legal și Reglementările Aferente
Decizia de anulare a impunerii veniturilor persoanelor fizice este reglementată de Legea nr. 207/2015 privind Codul de procedură fiscală, care stabilește cadrul legal pentru toate aspectele legate de impozitare. De asemenea, OUG-urile recente emise de Agenția Națională de Administrare Fiscală (ANAF) reflectă angajamentul autorităților de a simplifica procedurile administrative și de a îmbunătăți transparența în relația cu contribuabilii.
Casuri Particulare și Excepții
Există situații specifice în care contribuabilii pot avea dificultăți suplimentare în procesul de anulare a deciziilor de impunere:
- Contribuabili străini: Cei care nu au residența fiscală în România pot întâmpina obstacole administrative suplimentare. Este recomandat să colaboreze cu un consultant fiscal local pentru a naviga corect în procedurile românești.
- Minori: În cazul în care contribuabilul este minor, cererea trebuie depusă de către tutorele legal, iar documentele suplimentare pot fi necesare pentru a susține cererea de anulare.
- Contribuabili cu situații complexe: Persoanele care au avut mai multe surse de venit sau care au fost implicate în litigii fiscale pot avea nevoie de asistență juridică pentru a aborda corect procesul de anulare.
Aceste cazuri speciale subliniază importanța cunoașterii legislației și a drepturilor fiscale, precum și a obținerii de asistență profesională atunci când este necesar.
Rolul Deciziei în Procesul Administrativ Fiscal
Decizia de anulare nu este un element izolat, ci face parte dintr-un proces administrativ mai amplu. Aceasta se leagă de alte proceduri fiscale, cum ar fi:
- Verificările fiscale: După anularea unei impuneri, ANAF poate iniția o verificare fiscală pentru a stabili corectitudinea veniturilor declarate.
- Contestațiile: Dacă un contribuabil nu este de acord cu decizia ANAF, acesta poate contesta atât impunerea, cât și anularea acesteia, ducând astfel la un proces administrativ mai complex.
Aceste legături subliniază importanța de a înțelege întreaga dinamică a relației cu autoritățile fiscale.
Sinergia între Drepturile Contribuabililor și Obligațiile Fiscale
Contribuabilii au drepturi esențiale care sunt garantate de legislația fiscală, inclusiv dreptul de a contesta deciziile ANAF și de a cere clarificări. Această sinergie între drepturi și obligații este crucială pentru asigurarea unei relații echilibrate între contribuabili și autoritățile fiscale. Înțelegerea procedurilor și a documentației necesare este esențială pentru a evita posibile neplăceri în relația cu ANAF.
Procedura de contestare a deciziilor de impunere
În cazul în care considerați că decizia de impunere emisă de ANAF este nejustificată, aveți dreptul de a o contesta. Procedura de contestare se desfășoară conform dispozițiilor OUG nr. 195/2005 privind contenciosul administrativ. Contestarea se poate face prin depunerea unei cereri scrise la organul fiscal care a emis decizia, în termen de 30 de zile de la data comunicării acesteia.
Cererea de contestare trebuie să conțină cel puțin următoarele informații: numele și prenumele contribuabilului, CNP-ul, adresa de corespondență, descrierea motivelor de contestare, împreună cu documentele justificative care susțin afirmațiile dumneavoastră. Este recomandat să faceți o copie a cererii și a documentelor depuse pentru evidența personală.
După primirea cererii, ANAF va analiza motivele expuse și va emite un răspuns. În cazul în care contestarea este admisă, decizia de impunere va fi anulată sau modificată, iar în situația în care contestarea este respinsă, metoda de atac va fi stabilită conform legii.
Impactul deciziilor de impunere asupra stării financiare a contribuabililor
Deciziile de impunere emise de ANAF pot avea un impact semnificativ asupra situației financiare a contribuabililor. O decizie de impunere favorizată de faptul că veniturile sunt calculate din oficiu poate duce la perceperea unor sume mai mari decât cele reale, ceea ce poate afecta negativ capacitatea de plată a contribuabilului. Înăsprirea măsurilor fiscale și modul de calcul greșit al veniturilor pot conduce la un dezechilibru în gestionarea bugetului personal.
De asemenea, imposibilitatea de a contesta o astfel de decizie în termenul legal stabilit poate contribui la acumularea datoriilor fiscale, aducând în cele din urmă la măsuri mai severe precum executarea silită a bunurilor personale. Din această cauză, este esențial ca fiecare contribuabil să își monitorizeze veniturile și să se asigure că documentele fiscale sunt întocmite corect și depuse la timp, pentru a evita deciziile de impunere din oficiu.
Resurse utile pentru contribuabili
Pentru a facilita înțelegerea procesului administrativ și a drepturilor fiscale, ANAF oferă o serie de resurse utile pe site-ul său oficial. Acestea includ ghiduri despre cum să completați declarațiile fiscale, informații despre termenele limită, dar și despre modalitățile de contestare a deciziilor de impunere. De asemenea, site-ul oferă acces la diverse formulare necesare, precum și la un sistem de asistență pentru contribuabili, care poate răspunde la întrebările frecvente.
Utilizarea portalului SPV (Spațiul Privat Virtual) este un alt aspect esențial, care permite contribuabililor să depună documentele fiscale online, să verifice starea declarațiilor și să comunice direct cu autoritățile fiscale, economisind astfel timp și resurse. Este recomandat ca fiecare contribuabil să își creeze un cont în SPV pentru a beneficia de toate aceste avantaje.