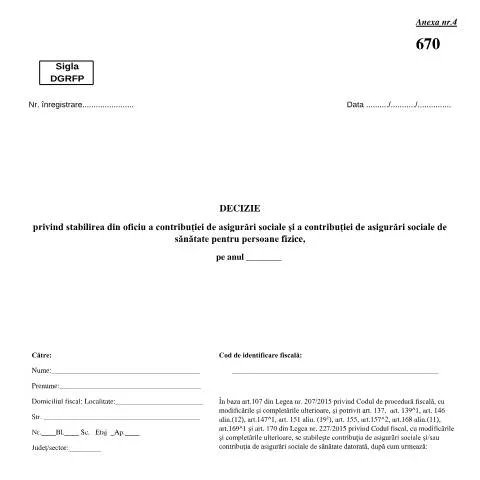
Profilul celor afectați de Decizia privind contribuțiile sociale
Decizia privind stabilirea din oficiu a contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate pentru persoane fizice este un document esențial în sistemul fiscal românesc, având un impact semnificativ asupra persoanelor fizice care realizează venituri. Acest formular se aplică în special pentru:
- Persoanele fizice care desfășoară activități independente.
- Persoanele care obțin venituri din drepturi de proprietate intelectuală.
- Persoanele care au venituri din asocierea cu persoane juridice.
- Persoanele care încasează venituri din cedarea bunurilor.
- Persoanele care activează în domeniul agriculturii, pisciculturii și silviculturii.
Este important de menționat că, în funcție de tipul de venit realizat, pot exista excepții sau particularități legate de modul de calcul al contribuțiilor. De exemplu, persoanele care realizează venituri din activități desfășurate în străinătate au obligații diferite comparativ cu cele care activează în România.
Calendarul obligațiilor fiscale
Termenul în care trebuie depusă Decizia privind stabilirea contribuțiilor este crucial pentru conformitatea fiscală. Această decizie se emite de obicei în urma neîndeplinirii obligațiilor de declarare a veniturilor, având în vedere reglementările din Legea nr. 227/2015.
Important de reținut:
- Emiterea deciziei: Aceasta se poate întâmpla oricând în cursul anului fiscal, în funcție de evaluările efectuate de ANAF.
- Termen de plată: Contribuțiile stabilite prin decizie trebuie plătite în termen de 30 de zile de la data comunicării deciziei.
- Depunerea declarației unice: Persoanele afectate au la dispoziție 60 de zile de la data comunicării deciziei pentru a depune Declarația unică, ceea ce poate duce la desființarea deciziei inițiale.
În cazul în care termenul nu este respectat, pot apărea dobânzi și penalizări pentru neplata la timp a contribuțiilor sociale.
Rubricile formularului: detalii esențiale
Complectarea formularului 670_OPANAF_2735_2025 necesită o atenție deosebită asupra fiecărei rubrici. Fiecare secțiune este concepută să reflecte specificitatea veniturilor realizate de contribuabil.
Informațiile personale
La începutul formularului, contribuabilul trebuie să completeze informațiile personale:
- Nume și Prenume: Acestea trebuie să fie conform actului de identitate.
- Domiciliul fiscal: Informațiile trebuie să reflecte adresa oficială înregistrată.
Categorii de venit
Este esențial ca contribuabilul să bifeze corect categoria de venit obținută. O alegere greșită poate duce la recalcularea contribuțiilor. Categorii de venit includ:
- Activități independente
- Drepturi de proprietate intelectuală
- Venituri din asocierea cu persoane juridice
Documentația necesară și pregătirea acesteia
Pentru a evita posibile întârziere în procesare, este recomandat ca persoanele fizice să pregătească din timp documentele necesare. Acestea includ:
- Certificatul de înregistrare fiscală: Acesta este necesar pentru a dovedi statutul fiscal.
- Declarații anterioare de venit: Acestea oferă o imagine de ansamblu asupra veniturilor realizate.
- Documente justificative pentru veniturile realizate: Acestea pot include contracte, facturi sau extrase de cont.
Modalități de depunere a formularului
Formularul poate fi depus prin diferite canale, fiecare având avantaje și dezavantaje:
| Canal de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (prin SPV) | Rapid, fără cozi, confirmare electronică | Necesită semnătură electronică |
| Pe suport de hârtie la ghișeu | Asistență directă, posibilitate de clarificări | Durată mai mare de așteptare |
| Prin poștă | Confortabil, fără a fi necesară deplasarea | Posibilitatea întârzierilor în livrare |
Procesarea de către administrație și urmărirea dosarului
După depunerea formularului, acesta intră într-un proces de evaluare de către ANAF. Este esențial de știut cum se desfășoară această etapă:
- Evaluarea documentelor depuse.
- Emiterea unei decizii bazate pe informațiile corecte și complete.
- Comunicarea deciziei către contribuabil.
Contribuabilul poate urmări statusul dosarului său prin intermediul portalului ANAF sau poate solicita informații suplimentare direct la sediul organului fiscal.
Consecințele întârzierii sau neîndeplinirii obligațiilor
Este important ca persoanele fizice să conștientizeze impactul nerespectării obligațiilor legate de contribuțiile sociale:
- Posibilitatea de a acumula penalități pentru întârzieri.
- Riscul de a pierde anumite drepturi sociale sau de sănătate.
- Complicații legate de obținerea unor documente fiscale sau sociale în viitor.
Pentru a preveni aceste situații, contribuabilii sunt încurajați să fie proactivi în gestionarea obligațiilor fiscale și să depună toate declarațiile necesare în termen.
Pas cu pas: De la declanșarea procesului până la decizie
Întregul proces de emitere a deciziei privind contribuțiile sociale se desfășoară conform unor pași bine definiți:
- Identificarea neconformităților: ANAF inițiază procesul în urma neîndeplinirii obligațiilor de raportare.
- Emiterea deciziei: Contribuabilul primește o comunicare oficială cu privire la contribuțiile stabilite.
- Plata contribuțiilor: Obligațiile stabilite trebuie achitate conform termenelor specificate în decizie.
- Posibilitatea de contestare: Contribuabilul are dreptul să conteste decizia în termen de 45 de zile.
Acest proces subliniază importanța respectării obligațiilor fiscale și a comunicării eficiente cu autoritățile fiscale.
Aspecte specifice privind metoda de stabilire a contribuției de asigurări sociale
În conformitate cu OPANAF 2547/2019, stabilirea din oficiu a contribuției de asigurări sociale pentru persoanele fizice se face pe baza unor criterii specifice. Este important de menționat că ANAF are obligația de a evalua veniturile declarate și de a verifica dacă acestea se aliniază cu normele legale în vigoare. Metoda de calcul poate varia în funcție de categoria de venituri, iar persoanele care nu depun declarația anuală de venit pot fi supuse unei evaluări bazate pe informațiile disponibile în sistemul fiscal.
De exemplu, pentru un antreprenor individual care nu a realizat venituri pe parcursul anului fiscal, ANAF ar putea decide să stabilească contribuțiile sociale pe baza unui venit estimat conform plafonului minim stabilit de legislația în vigoare. Această abordare asigură că fiecare persoană este protejată în fața eventualelor riscuri sociale, chiar și în absența unei activități economice active.
Este esențial ca contribuabilii să verifice periodic situația contribuțiilor lor, având în vedere că ANAF poate efectua corecții pe baza informațiilor obținute din diverse surse. De exemplu, în cazul în care o persoană devine angajată sau își schimbă statutul profesional, această modificare trebuie să fie reflectată în contribuțiile stabilite de ANAF.
Informații utile pentru contestarea deciziilor ANAF
În cazul în care un contribuabil consideră că decizia emisă de ANAF privind stabilirea din oficiu a contribuției de asigurări sociale sau de sănătate este eronată, acesta are dreptul de a formula o contestație. Contestația trebuie depusă în termen de 30 de zile de la primirea deciziei și trebuie însoțită de dovezile necesare pentru a susține poziția contribuabilului.
Contestația se poate depune fie în format fizic, la ghișeul ANAF, fie online prin intermediul portalului SPV (Spațiul Privat Virtual). În cadrul contestației, este recomandat să se ofere documente justificative care să ateste veniturile realizate sau orice alte informații relevante care să contrazică evaluarea ANAF. De asemenea, contestația va fi analizată de o comisie internă, iar răspunsul va fi comunicat contribuabilului prin intermediul aceleași metode folosite la depunerea contestației.
Contribuabilii care nu sunt mulțumiți de soluția oferită de ANAF pot apela ulterior la instanțele judecătorești, însă este recomandat să consulte un specialist în drept fiscal pentru a evalua șansele de succes ale contestației. Este important de menționat că, pe durata procedurii de contestare, contribuțiile stabilite de ANAF rămân obligatorii, ceea ce poate genera costuri suplimentare în cazul în care decizia finală este desfavorabilă.
Impactul digitalizării asupra procesului de stabilire a contribuțiilor sociale
Digitalizarea administrației publice, conform Legea nr. 455/2001 și OUG-uri recente, are un impact semnificativ asupra modului în care ANAF interacționează cu contribuabilii. Introducerea unor instrumente digitale precum SPV și ROeID facilitează accesul contribuabililor la informații și la diverse servicii. Aceste platforme permit utilizatorilor să verifice starea contribuțiilor, să depună declarații online și să primească informații în timp real despre obligațiile fiscale.
De exemplu, utilizatorii care accesează SPV pot vizualiza istoricul plăților, pot obține extrase fiscale și pot primi notificări cu privire la termenele limită pentru depunerea declarațiilor. Această transparență nu numai că reduce timpul și costurile administrative asociate cu gestionarea contribuțiilor, dar ajută și la prevenirea erorilor prin actualizarea constantă a datelor. Totodată, digitalizarea contribuie la creșterea conformării voluntare a contribuabililor prin eliminarea obstacolelor birocratice.
În plus, ANAF colaborează cu alte instituții publice în cadrul unor proiecte de interoperabilitate, ceea ce permite o schimbare în modul în care datele sunt colectate și utilizate. De pildă, informațiile despre veniturile obținute de o persoană din mai multe surse (angajări, activități independente) sunt centralizate, ceea ce duce la o evaluare mai precisă a contribuțiilor și la o reducere a cazurilor de eșec în respectarea obligațiilor fiscale. Astfel, contribuabilul este mai bine protejat, iar ANAF poate gestiona mai eficient resursele financiare ale statului.