Înțelegerea notificării ANAF: un pas esențial în gestionarea contribuțiilor sociale
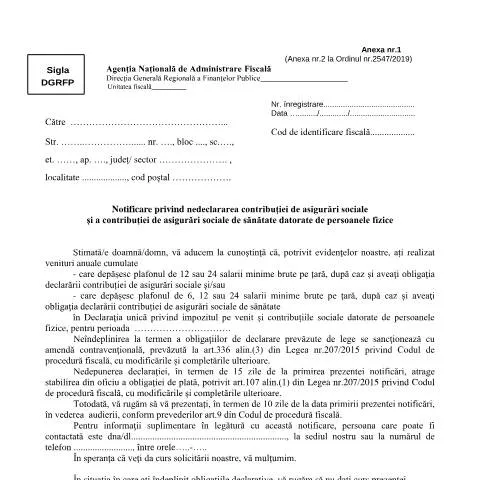
Într-o perioadă în care gestionarea contribuțiilor sociale și a impozitelor devine din ce în ce mai complexă, notificarea privind nedeclararea contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate datorate de persoanele fizice, cod A1_OPANAF_6515_2024, joacă un rol crucial în asigurarea conformității fiscale. Această notificare, emisă de Agenția Națională de Administrare Fiscală (ANAF), are scopul de a informa contribuabilii despre obligațiile lor fiscale și de a preveni eventualele sancțiuni.
Contextul juridic și cadrul de aplicare
Notificarea face parte din măsurile reglementate de Legea nr. 207/2015 privind Codul de procedură fiscală, cu modificările și completările ulterioare. Aceasta impune obligații specifice persoanelor fizice care au realizat venituri ce depășesc anumite plafoane stabilite prin legislația în vigoare. În cazul în care contribuabilii nu respectă termenul de 15 zile de la primirea notificării pentru a depune declarația unică, aceștia pot fi sancționați cu amendă contravențională.
Rolul notificării în cadrul obligațiilor fiscale
Notificarea nu este doar un simplu document; ea reprezintă un avertisment formal adresat persoanelor fizice care nu au declarat contribuțiile sociale aferente veniturilor realizate. De asemenea, aceasta servește ca un mecanism de prevenție, menționând clar consecințele nerespectării obligațiilor fiscale. Prin urmare, este esențial pentru contribuabili să înțeleagă importanța acestui document și să acționeze prompt pentru a evita penalizările.
Procesele administrative implicate
Depunerea declarației unice
Persoanele fizice care primesc notificarea trebuie să depună Declarația unică privind impozitul pe venit și contribuțiile sociale datorate în termen de 15 zile. Aceasta este esențială pentru a evita stabilirea din oficiu a obligației de plată. În plus, contribuabilii sunt invitați să se prezinte la unitatea fiscală pentru audieri, conform prevederilor legale, în termen de 10 zile de la primirea notificării.
Urmărirea stadiului dosarului
După ce a fost depusă declarația, contribuabilii pot verifica stadiul dosarului prin intermediul platformei online SPV (Spațiul Privat Virtual) sau contactând unitatea fiscală la care sunt înregistrați. Este recomandat să păstreze o evidență a documentelor depuse și a comunicărilor cu autoritățile fiscale pentru a avea o situație clară în caz de neclarități ulterioare.
Detalierea rubricilor din formular
Completați formularul cu atenție, având în vedere următoarele rubrica:
- Identificarea contribuabilului: Completați cu CNP, nume, prenume, adresa. Verificați corectitudinea datelor.
- Venituri realizate: Indicați tipul de venituri și cuantumul acestora. Asigurați-vă că acestea corespund evidențelor contabile.
- Obligațiile de plată: Calculați contribuțiile datorate pe baza veniturilor declarate.
Canalele de depunere disponibile
Persoanele fizice pot alege dintre mai multe modalități de depunere a declarației:
- Online, prin intermediul SPV: Aceasta metodă este cea mai rapidă și eficientă. Utilizatorii trebuie să dețină un cont activ și să utilizeze ROeID pentru autentificare.
- Prin poștă: Documentele trebuie trimise prin scrisoare recomandată, asigurându-se că se păstrează o dovadă de expediere.
- La ghișeu: Contribuabilii pot depune personal documentele la unitatea fiscală de care aparțin. Este recomandat să se facă o programare prealabilă.
Consecințele neîndeplinirii obligațiilor fiscale
În cazul în care contribuabilii nu depun declarația în termenul stabilit, ANAF va stabili din oficiu obligația de plată, iar această decizie poate avea consecințe financiare semnificative. De asemenea, va fi aplicată o amendă, conform legislației fiscale în vigoare, ceea ce subliniază importanța respectării termenelor.
Ce trebuie să faceți în caz de refuz sau eroare
În cazul în care un contribuabil primește o notificare de refuz sau constată o eroare în documentele depuse, este esențial să acționeze rapid:
- Contactați unitatea fiscală pentru clarificări.
- Depuneți o cerere de revizuire, însoțită de documentele justificative necesare.
- Respectați toate termenele stabilite pentru a evita penalizările suplimentare.
Cazuri particulare și excepții
Există situații în care procesul de depunere a declarației poate fi diferit, cum ar fi:
- Persoane fizice cu venituri din străinătate: Acestea trebuie să declare veniturile în conformitate cu reglementările internaționale și să se asigure că respectă legislația românească.
- Minori: Părinții sau tutorii legali trebuie să depună declarația în numele minorilor, având în vedere limitele de venituri.
- Persoane cu situații financiare complexe: Se recomandă consultarea unui specialist fiscal pentru a evita neconformitățile.
Gestionarea corectă a notificării ANAF A1_OPANAF_6515_2024 este esențială pentru prevenirea posibilelor sancțiuni și asigurarea conformității fiscale. Contribuabilii trebuie să fie bine informați și să acționeze prompt pentru a-și proteja interesele financiare.
Obligațiile contribuabililor în contextul notificărilor ANAF
Contribuabilii au obligația de a declara veniturile realizate și de a plăti contribuțiile de asigurări sociale și de sănătate, conform legislației în vigoare. În cazul în care ANAF emite o notificare privind nedeclararea contribuției, este esențial ca persoanele vizate să înțeleagă implicațiile acestei notificări.
Notificarea emisa de ANAF are rolul de a informa contribuabilii despre sumele datorate și despre posibile penalități aplicabile. În acest sens, contribuabilii trebuie să respecte termenul de 30 de zile de la data primirii notificării pentru a depune declarațiile corespunzătoare. Ignorarea acestei notificări poate duce la măsuri coercitive, inclusiv popriri pe conturi sau executări silite.
De asemenea, ANAF oferă posibilitatea de a contesta notificările primite prin intermediul unei cereri formulate în termenul legal, fapt ce permite contribuabililor să-și exprime poziția față de suma comunicată. Este indicat ca, în cazul contestației, să se aducă dovezi care să sprijine poziția contribuabilului.
Aspecte specifice privind termenii și condițiile de plată
Atunci când se primește o notificare de nedeclarare a contribuțiilor, persoanele fizice trebuie să fie conștiente de termenii și condițiile de plată stabilite de ANAF. În funcție de natura veniturilor obținute, contribuțiile pot varia semnificativ. De exemplu, persoanele care obțin venituri din activități independente sunt obligate să declare și să plătească contribuțiile aferente, iar aceste obligații se pot reflecta în notificările primite de la ANAF.
Un aspect important de menționat este că, pentru a evita penalitățile, contribuabilii ar trebui să verifice cu regularitate situația fiscală prin intermediul aplicației SPV (Spațiul Privat Virtual). Această platformă permite accesul la informații actualizate privind datoriile fiscale și termenele de plată. Utilizarea acestei platforme poate ajuta la prevenirea unor eventuale neînțelegeri sau neconformități în declarațiile fiscale.
Consecințele neîndeplinirii obligațiilor fiscale
Neîndeplinirea obligațiilor fiscale poate avea numeroase consecințe asupra stabilității financiare a contribuabililor. În cazul în care o persoană fizică nu răspunde la notificarea ANAF și nu regularizează situația în termenul prevăzut, aceasta poate fi supusă unor penalități financiare, care sunt stabilite conform Codului de procedură fiscală.
Mai mult, ANAF are dreptul de a aplica măsuri de constrângere, inclusiv restricționarea dreptului de a obține diverse documente oficiale (ex. pașaport, certificat de cazier fiscal) până la achitarea datoriilor. De asemenea, în cazul acumulării de obligații fiscale restante, ANAF poate iniția proceduri de executare silită, ceea ce poate afecta serios situația financiară a contribuabilului.
Este esențial, așadar, ca fiecare contribuabil să acorde o atenție deosebită notificărilor primite de la ANAF și să acționeze prompt conform instrucțiunilor primite. Colaborarea cu un consultant fiscal sau cu un avocat specializat în drept fiscal poate ajuta contribuabilii să navigheze mai ușor prin aceste procese administrative și să își gestioneze responsabilitățile fiscale.