Contextul și Importanța Deciziei de Ridicare a Popririi Asigurătorii
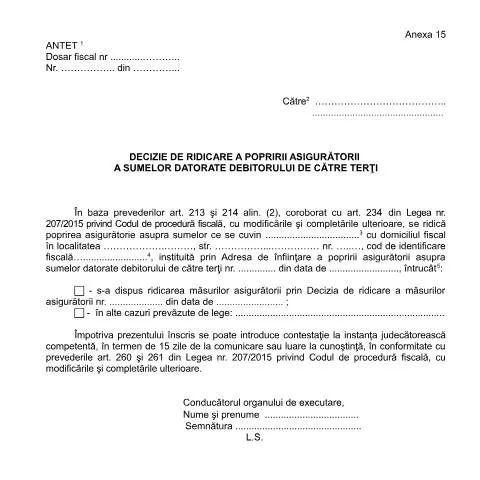
Decizia de ridicare a popririi asigurătorii a sumelor datorate debitorului de către terți, cunoscută și sub codul OPANAF 63/2017, este un document esențial în cadrul procesului de executare silită în România. Acesta facilitează recuperarea de datorii prin suspendarea măsurilor asigurătorii impuse anterior, având un impact direct asupra lichidității debitorului. Este important să înțelegem rolul acestei decizii în cadrul sistemului fiscal românesc și implicațiile pe care le are asupra debitorului și terților implicați.
Cine Este Îndreptățit să Depună Această Cerere?
Depunerea acestei decizii poate fi efectuată atât de debitori, cât și de autoritățile fiscale competente. În mod special, debitorii care au fost supuși unor măsuri asigurătorii pot solicita ridicarea acestora în anumite condiții. De exemplu:
- Debitorul a soluționat obligațiile fiscale care au condus la instituirea popriri.
- A fost emisă o decizie de ridicare a măsurilor asigurătorii.
- În alte cazuri specifice prevăzute de legislația în vigoare.
Este crucial ca persoanele care doresc să depună această cerere să aibă la îndemână documentele necesare, inclusiv dovada plății datoriilor sau a soluționării litigiului fiscal.
Procedura de Completare a Documentului
Completarea formularului OPANAF 63/2017 necesită o atenție deosebită la detalii. Se recomandă următoarele etape:
- Identificarea debitorului: Se va completa numele și prenumele sau denumirea debitorului, precum și codul de identificare fiscală (CIF).
- Motivul ridicării popriri: Este necesar să se bifeze motivul care a condus la ridicarea măsurii asigurătorii. Acesta poate fi, de exemplu, o decizie anterioară de ridicare a măsurilor asigurătorii.
- Semnătura autorității competente: Documentul trebuie să fie semnat de conducătorul organului de executare, care va atesta validitatea și legalitatea deciziei.
Completarea corectă a acestui formular este esențială pentru a evita întârzierile în procesul de ridicare a popriri asigurătorii.
Depunerea Formulării: Pași și Termene
După completarea documentului, acesta trebuie depus la autoritatea fiscală competentă. Procedura de depunere se poate realiza:
- Personal: Direct la ghișeul organului fiscal, unde debitorul trebuie să se prezinte cu toate documentele necesare.
- Online: Prin intermediul portalului ANAF, unde utilizatorii pot accesa Serviciul Public Virtual (SPV) pentru a încărca documentele necesare.
Este important de menționat că termenul de depunere este de maxim 15 zile de la data la care debitorul ia cunoștință despre măsurile asigurătorii impuse.
Ce Urmează După Depunerea Cererii?
După depunerea cererii, autoritatea competentă va analiza documentele și va emite o decizie în termen de aproximativ 30 zile. În cazul în care decizia este favorabilă, poprirea se va ridica, iar debitorul va fi notificat în scris. Este esențial de știut că:
- În cazul respingerii cererii, debitorul are dreptul de a contesta decizia în termen de 15 zile.
- Notificarea se va efectua prin poștă sau prin intermediul SPV, în funcție de modalitatea de comunicare aleasă de debitor.
Întârzierea în procesarea cererii poate avea efecte asupra situației financiare a debitorului, motiv pentru care recomandăm monitorizarea atentă a stadiului cererii.
Distincția Între Documente: OPANAF 63/2017 vs. Alte Formulare
Este important să înțelegem cum se diferențiază această decizie de alte formulare legate de procedurile fiscale. Spre exemplu, OPANAF 63/2017 se concentrează în mod special pe ridicarea măsurilor asigurătorii, în timp ce alte formulare, precum Declarația Unică sau Formularul 100, se referă la declararea veniturilor sau impozitelor. Iată câteva aspecte cheie care le diferențiază:
| Document | Scop | Destinatar |
|---|---|---|
| OPANAF 63/2017 | Ridicarea măsurilor asigurătorii | Autoritatea Națională de Administrare Fiscală |
| Declarația Unică | Declararea veniturilor și impozitelor | ANAF |
| Formular 100 | Declararea impozitului pe venit | ANAF |
Înțelegerea acestor distincții este crucială pentru gestionarea corectă a obligațiilor fiscale și a situațiilor legate de popriri.
Cazuri Particulare: Excepții și Considerații Speciale
Există diverse situații particulare în care poate fi necesar să se acorde o atenție sporită la depunerea cererii de ridicare a popriri asigurătorii. Printre acestea se numără:
- Debitorii străini: Cei care au reședința în afara României pot întâmpina dificultăți suplimentare în procesul de depunere a cererii. Este recomandat să colaboreze cu un consultant fiscal local.
- Debitorii minori: În cazul în care debitorul este minor, părinții sau tutorele legal trebuie să depună cererea în numele acestuia, având grijă să respecte toate formalitățile legale.
- Situatii urgente: Dacă există motive întemeiate pentru a solicita ridicarea rapidă a popriri asigurătorii, debitorul poate face o solicitare expresă la autoritatea competentă.
Aceste cazuri pot necesita o gestionare specializată și o înțelegere profundă a legislației fiscale actuale.
Cadru Regulator: Istoricul și Evoluția Normativă
Decizia de ridicare a popririi asigurătorii se încadrează în contextul mai larg al legislației fiscale românești, reglementată de Legea nr. 207/2015 privind Codul de procedură fiscală. Această lege a fost modificată și completată de-a lungul timpului pentru a răspunde nevoilor dinamice ale mediului economic. În special, articolele 213 și 214 stabilesc cadrul legal în care poate fi solicitată ridicarea măsurilor asigurătorii.
De asemenea, Ordinul nr. 63/2017 a fost emis pentru a standardiza procedurile și formularele utilizate în astfel de cazuri, contribuind astfel la eficientizarea procesului administrativ. Această evoluție normativă reflectă un angajament de îmbunătățire a transparenței și eficienței în gestionarea obligațiilor fiscale.
Asistență și Resurse Disponibile
Pentru a naviga mai ușor în procesul de completare și depunere a formularului OPANAF 63/2017, contribuabilii pot beneficia de asistență din partea:
- Consultanților fiscali: Aceștia pot oferi suport personalizat, ajutându-vă să înțelegeți mai bine obligațiile fiscale și să completați toate documentele necesare.
- Portalului ANAF: Informațiile disponibile pe site-ul oficial al ANAF sunt actualizate constant și oferă detalii esențiale despre procedurile fiscale.
- Serviciilor de asistență telefonică: ANAF oferă linii de asistență unde contribuabilii pot obține răspunsuri la întrebările legate de procedurile fiscale.
Accesul la aceste resurse este vital pentru a asigura o gestionare corectă și eficientă a datoriilor fiscale.
Procedura de ridicare a popririi asigurătorii
Ridicarea popririi asigurătorii a sumelor datorate debitorului de către terți este un proces complex care implică mai mulți pași esențiali. În primul rând, debitorul trebuie să depună o cerere de ridicare a popririi, însoțită de documentele justificative necesare pentru a demonstra că au fost îndeplinite condițiile legale prevăzute de OPANAF 63/2017. Aceasta cerere trebuie să fie adresată organului fiscal competent care a dispus poprirea. Este important de menționat că, în cazul în care poprirea a fost instituită de un executor judecătoresc, debitorul va trebui să se adreseze acestuia.
Documentele care pot însoți cererea includ dovada plății datoriilor, acte care să ateste că au fost soluționate litigiile în instanță ori notificări de încheiere a procedurilor de executare silită. Aceste documente sunt esențiale pentru a convinge autoritatea fiscală că nu mai există motive întemeiate pentru menținerea popririi.
După depunerea cererii, organul fiscal va analiza documentele și va emite o decizie de ridicare a popririi, care va fi comunicată debitorului, precum și terților datornici. Este important ca debitorul să verifice dacă decizia a fost înregistrată și la terții datornici, pentru a evita eventuale confuzii sau întârzieri în procesul de recuperare a sumelor.
Termenele și condițiile de aplicare a ridicării popririi
Conform OPANAF 63/2017, termenul standard pentru emiterea unei decizii de ridicare a popririi asigurătorii este de 30 de zile de la depunerea cererii. Totuși, este important de subliniat că acest termen poate fi prelungit în situații excepționale, cum ar fi necesitatea de a solicita informații suplimentare de la debitor sau terți. În astfel de cazuri, organul fiscal este obligat să comunice debitorului aspectele care au dus la prelungirea termenului.
De asemenea, trebuie menționat că debitorul are dreptul de a contesta decizia de menținere a popririi, în cazul în care consideră că aceasta nu este justificată. Contestația trebuie depusă în termen de 15 zile de la comunicarea deciziei și se va soluționa de instanța competentă, conform legislației în vigoare. Este recomandabil ca debitorii să consulte un avocat specializat în drept fiscal pentru a naviga corect prin aceste proceduri legale.
Impactul ridicării popririi asupra activității economice a debitorului
Ridicarea popririi asigurătorii are un impact semnificativ asupra activității economice a debitorului, oferindu-i posibilitatea de a-și relua activitățile comerciale fără restricții. Odată ce poprirea este ridicată, debitorul poate avea acces la fondurile blocate anterior, ceea ce îi permite să efectueze plăți către furnizori, să-și onoreze angajamentele financiare și să își îmbunătățească cash-flow-ul. Aceasta poate conduce, în final, la o revenire la stabilitatea financiară și la creșterea capacității de a investi în dezvoltarea afacerii.
În plus, ridicarea popririi poate influența pozitiv relațiile comerciale cu terții datornici. Atunci când debitorul reușește să demonstreze că a soluționat problemele fiscale și că acum poate gestiona responsabil datoriile, aceasta poate îmbunătăți încrederea furnizorilor și a partenerilor de afaceri. Această reabilitare a imaginii financiare este crucială pentru atragerea de noi contracte și pentru menținerea unor relații comerciale durabile.
Pe de altă parte, debitorii trebuie să fie conștienți de faptul că ridicarea popririi nu înseamnă automat scăparea de obligațiile fiscale restante. Este crucial ca aceștia să continue să-și îndeplinească obligațiile către stat și să evite acumularea de noi datorii, care ar putea duce la reinstaurarea măsurilor de executare silită.