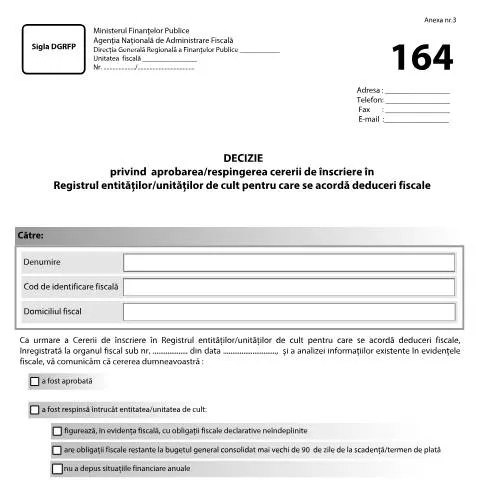
Înscrierea în Registrul entităților/unităților de cult: Importanța Deciziei OPANAF 819/2019
În contextul administrativ românesc, înscrierea entităților și unităților de cult în Registrul specific, pentru care se acordă deduceri fiscale, joacă un rol esențial în facilitarea activităților religioase și în asigurarea transparenței fiscale. Documentul oficial denumit Decizie privind aprobarea/respingerea cererii de înscriere în Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale (OPANAF 819/2019) este esențial pentru toate entitățile care solicită această deducere. De aceea, în continuare, vom explora aspecte cruciale legate de acest formular, modul în care se depune cererea, evaluarea acesteia de către autorități, precum și ce se întâmplă în cazul unui refuz.
Contextul legislativ și importanța documentului
Decizia OPANAF 819/2019 face parte dintr-un cadru legislativ mai amplu destinat reglementării activităților entităților religioase. Potrivit Legii nr. 95/2006 privind reforma în domeniul sănătății, dar și a reglementărilor fiscale, entitățile religioase au dreptul să beneficieze de deduceri fiscale care facilitează funcționarea lor. Această decizie este emisă de Agenția Națională de Administrare Fiscală (ANAF) și stabilește atât criteriile de eligibilitate, cât și modalitățile prin care cererile sunt evaluate.
Reguli generale de eligibilitate
Pentru a putea beneficia de deduceri fiscale, entitățile/unitățile de cult trebuie să îndeplinească anumite criterii stipulate în legislația în vigoare. Printre acestea se numără:
- Existența unei forme legale de organizare, cum ar fi o asociație religioasă sau o fundație.
- Îndeplinirea obligațiilor fiscale, fără restanțe la bugetul general consolidat.
- Prezentarea unei activități religioase active, care să justifice solicitarea deducerii.
Asemănările și diferențele în procesul de depunere a cererii
Depunerea cererii de înscriere în Registrul entităților/unităților de cult poate fi făcută fie prin intermediul platformelor online, fie prin intermediul ghișeelor ANAF. Fiecare metodă de depunere are avantajele și dezavantajele sale.
Depunerea online
Utilizarea platformelor online, cum ar fi SPV (Spațiul Privat Virtual), permite o mai mare flexibilitate și rapiditate în procesul de depunere. Astfel, solicitantul poate:
- Completa cererea direct pe platformă.
- Încărca documentele necesare în format electronic.
- Verifica starea cererii în timp real.
Depunerea pe suport de hârtie
În cazul depunerii fizice, entitatea trebuie să se prezinte la ghișeul ANAF cu toate documentele necesare. Acest proces poate fi considerat mai puțin eficient din cauza:
- Timpului mai mare necesar pentru a finaliza depunerea.
- Posibilității de a întâmpina dificultăți în procesarea cererii.
Evaluarea și procesarea cererii de înscriere
După depunerea cererii, ANAF începe evaluarea acesteia, conform prevederilor stipulate în OPANAF 819/2019. Evaluarea se desfășoară în următoarele etape:
- Verificarea documentelor depuse, inclusiv identificarea fiscală a entității.
- Analiza activităților desfășurate de entitate, pentru a stabili dacă aceasta îndeplinește condițiile legale necesare.
- Emiterea unei decizii, fie de aprobat, fie de respins, care va fi comunicată solicitantului.
Ce se întâmplă în cazul unui refuz
În cazul în care cererea este respinsă, decizia va conține motivele respingerii, precum și opțiunile disponibile pentru solicitant. Este esențial ca entitatea/unitatea de cult să analizeze motivele specificate în decizie și să acționeze în conformitate cu acestea.
Remedierea situației
Conform prevederilor legale, după corectarea situației care a dus la respingerea cererii, entitatea are dreptul să depună o nouă solicitare de înscriere. Acest proces implică:
- Rectificarea erorilor fiscale identificate de ANAF.
- Asigurarea că toate obligațiile fiscale sunt respectate și actualizate.
- Depunerea unei noi cereri, însoțită de documentele necesare.
Urmărirea stării cererii
Odată depusă cererea, este important să urmăriți starea acesteia. Utilizând portalul SPV, solicitanții pot verifica în timp real dacă cererea lor a fost procesată și care este răspunsul ANAF.
Modalități de contact cu ANAF
Dacă se constată întârzieri în procesare sau se dorește mai multe informații legate de cerere, entitățile pot contacta ANAF folosind următoarele canale:
- Telefonic: la numerele de contact afișate pe site-ul instituției.
- Prin e-mail: la adresele respective pentru întrebări legate de deduceri fiscale.
- Direct la ghișeu: programând o întâlnire, dacă este cazul.
Calendarul de aplicare al înscrierii în registru
Există anumite termene specifice care trebuie respectate în procesul de înscriere în Registrul entităților/unităților de cult, iar cunoașterea acestora este crucială pentru a nu pierde oportunitatea de a beneficia de deduceri fiscale. Termenele de depunere sunt stabilite anual și trebuie respectate, altfel cererea va fi considerată nulă.
Termenele pentru depunerea cererii
| Tipul cererii | Termenul limită | Observații |
|---|---|---|
| Cerere inițială | 25 februarie | Pentru anul fiscal în curs |
| Cerere de reexaminare | 45 zile de la primirea refuzului | Trebuie să corecteze toate deficiențele |
Interdependența între cererea de înscriere și alte obligații fiscale
Este important să se menționeze că solicitarea de înscriere în Registrul entităților/unităților de cult nu este un proces izolat; aceasta se leagă direct de alte obligații fiscale pe care entitățile trebuie să le respecte. De exemplu, pe lângă cererea de deducere fiscală, entitățile trebuie să depună declarații fiscale periodice și să se asigure că nu au restanțe la bugetul de stat.
Integrarea în sistemul fiscal românesc
Prin înscrierea în registru, entitățile/unitățile de cult devin parte integrantă a sistemului fiscal românesc, având atât drepturi, cât și obligații. Această integrare facilitează colaborarea cu autoritățile fiscale și asigură o mai bună gestionare a resurselor financiare disponibile pentru activitățile religioase.
Concluzii utile și repere practice
Într-o lume în continuă schimbare, administrația publică din România caută să sprijine entitățile religioase, dar este esențial ca acestea să fie bine informate despre cerințele și procedurile necesare. Decizia OPANAF 819/2019 este un instrument important care, dacă este utilizat corect, poate oferi beneficii semnificative în ceea ce privește deducerile fiscale. Menținerea unei comunicări deschise cu ANAF, respectarea termenelor și corectitudinea informațiilor sunt aspecte cheie pentru succesul procesului de înscriere.
Astfel, prin cunoașterea detaliată a acestui document, entitățile/unitățile de cult pot naviga mai eficient prin complexitatea sistemului administrativ românesc, asigurându-se că beneficiază de toate drepturile care le revin.
Procedura de depunere a cererii pentru înscrierea în Registrul entităților/unităților de cult
În cadrul demersului de înscriere în Registrul entităților/unităților de cult, este esențial ca solicitanții să respecte o serie de pași și să depună documentația corespunzătoare. În primul rând, cererea de înscriere se va realiza prin completarea Formularului 101, care include informații detaliate despre entitatea religioasă, cum ar fi statutul juridic, denumirea, sediul social, datele de identificare fiscală și obiectivele de activitate ale unității. Acesta se depune la ANAF, împreună cu documentele constitutive ale entității, dovada activităților religioase desfășurate și un certificat de înregistrare fiscală.
Este important de menționat că toate aceste documente trebuie să fie conforme cu legislația în vigoare, iar solicitantul trebuie să demonstreze că îndeplinește criteriile necesare pentru a beneficia de deduceri fiscale. În plus, pentru a facilita procesul de analiză, se recomandă ca solicitantul să prezinte un plan de activitate detaliat, care să evidențieze rolul social și comunitar al entității, precum și activitățile desfășurate în beneficiul comunității.
După depunerea cererii, ANAF va proceda la evaluarea acesteia, urmând ca decizia să fie comunicată solicitantului în termen de 30 de zile, conform legislației aplicabile. Dacă cererea este aprobată, entitatea va fi inclusă în Registrul entităților/unităților de cult, având astfel dreptul de a beneficia de deduceri fiscale conform legislației în vigoare.
Contestațiile împotriva deciziilor ANAF
În cazul în care solicitarea de înscriere în Registrul entităților/unităților de cult este respinsă, solicitantul are dreptul de a contesta decizia ANAF. Conform procedurii administrative, contestația se depune în termen de 30 de zile de la primirea deciziei de respingere. Aceasta trebuie să fie formulată în scris și să conțină motivele pentru care solicitantul consideră că decizia nu este justificată.
Contestația se va adresa Direcției Generale de Administrare a Marilor Contribuabili din cadrul ANAF, care va analiza cazul în mod detaliat. Este important ca solicitantul să prezinte dovezi și argumente solide care să susțină cererea inițială. În cazul în care contestația este admisă, ANAF va revizui decizia anterioară și va emite o nouă decizie, conform celor stabilite de legislația fiscală.
De asemenea, dacă persoana solicitantă nu este mulțumită de soluția pronunțată de ANAF în urma contestației, aceasta are dreptul de a se adresa instanței de judecată competente, conform prevederilor Codului de Procedură Civilă. Este recomandat ca, în astfel de situații, să se consulte un avocat specializat în drept fiscal sau administrativ pentru a asigura o reprezentare adecvată și pentru a maximiza șansele de succes în contestație.
Impactul deciziilor ANAF asupra activităților entităților religioase
Deciziile ANAF cu privire la aprobarea sau respingerea cererilor de înscriere în Registrul entităților/unităților de cult au un impact semnificativ asupra funcționării și sustenabilității financiare a acestor organizații. Atunci când o entitate este aprobată, aceasta poate beneficia de deduceri fiscale care includ, dar nu se limitează la, scutiri de la plata impozitelor pe venit, TVA, și alte taxe legate de activitățile religioase. Aceste deduceri sunt esențiale pentru asigurarea resurselor necesare desfășurării activităților sociale, educaționale și culturale ale unităților de cult.
Pe de altă parte, respingerea cererii de înscriere poate duce la dificultăți financiare semnificative, limitând capacitatea entității de a-și desfășura activitățile. Într-o astfel de situație, este esențial ca entitățile religioase să exploreze alte surse de finanțare, cum ar fi donațiile sau sponsorizările, care pot contribui la susținerea activităților lor. De asemenea, reorganizarea internă a structurii financiare și a strategiei de fundraising poate fi o soluție viabilă pentru a face față provocărilor.
În concluzie, procesul de înscriere în Registrul entităților/unităților de cult este unul complex, cu implicații importante pentru funcționarea și susținerea unităților religioase. Este esențial ca solicitanții să fie bine informați despre cerințele legale și să acționeze conform procedurilor stabilite, pentru a maximiza șansele de succes în obținerea aprobării necesare de la ANAF.