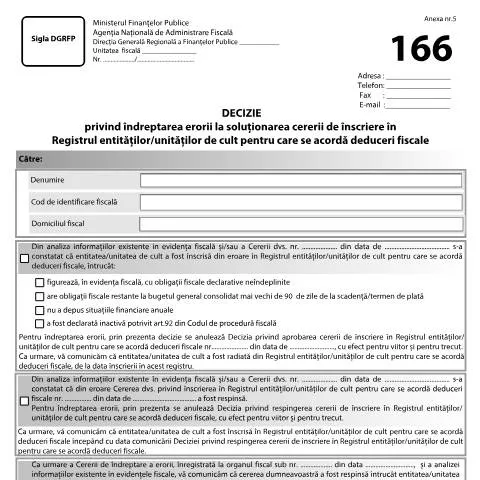
Aspecte esențiale ale Deciziei privind îndreptarea erorii în Registrul entităților/unităților de cult
Documentul oficial cunoscut sub numele de Decizie privind îndreptarea erorii la soluționarea cererii de înscriere în Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale, cod A5_OPANAF_819_2019, este esențial pentru entitățile de cult care doresc să beneficieze de deduceri fiscale. Această decizie reprezintă un mecanism prin care se corectează erorile apărute în procesul de înscriere a acestor unități în registrul menționat, având un impact direct asupra statutului fiscal și asupra obligațiilor acestora.
Contextul și importanța documentului pentru entitățile de cult
În România, entitățile de cult care doresc să beneficieze de deduceri fiscale sunt obligate să se înscrie în Registrul entităților/unităților de cult. Această înscriere este reglementată de legislația fiscală și este esențială pentru a asigura conformitatea cu obligațiile fiscale. Decizia de îndreptare a erorii apare în contextul în care o cerere de înscriere a fost soluționată greșit, ceea ce poate duce la respingerea acesteia sau la alte consecințe negative.
Relația cu legislația fiscală
Legislația relevantă include Legea nr. 207/2015 privind Codul de procedură fiscală și modificările ulterioare, care stabilesc cadrul legal pentru soluționarea cererilor și corectarea erorilor. De asemenea, se aplică reglementările emise de Agenția Națională de Administrare Fiscală (ANAF), care detaliază procedurile de verificare și de emitere a deciziilor. Prin urmare, cunoașterea acestor acte normative este crucială pentru a evita eventualele abateri.
Examinarea cererii și identificarea erorilor
În momentul în care o entitate de cult depune o cerere de înscriere, aceasta este supusă unei analize detaliate de către autoritatea fiscală. Această analiză poate identifica diverse erori, printre care se numără:
- Obligații fiscale restante la bugetul general consolidat mai vechi de 90 de zile de la scadență;
- Obligații fiscale declarative neîndeplinite;
- Declarația de inactivitate conform art. 92 din Codul de procedură fiscală;
- Neprezentarea situațiilor financiare anuale.
Fiecare dintre aceste aspecte poate determina respingerea cererii inițiale și, prin urmare, este esențial ca entitățile să se asigure că toate obligațiile sunt îndeplinite înainte de a solicita înscrierea.
Etapele procesului de depunere a cererii de îndreptare a erorilor
Procedura de corectare a unei erori constatate în procesul de înscriere este bine structurată și implică următoarele etape:
- Identificarea erorii: Aceasta poate fi realizată de către entitate sau de către autoritatea fiscală în urma unei verificări.
- Depunerea cererii de îndreptare: Entitatea trebuie să depună o cerere oficială, care va fi înregistrată la organul fiscal.
- Analiza cererii de către autoritate: Autoritatea fiscală va examina documentele și va decide asupra corectării.
- Emiterea deciziei: În cazul în care cererea este aprobată, se va emite Decizia prin care se îndreaptă eroarea.
- Implementarea deciziei: Entitatea va fi radiată sau înscrisă în Registrul entităților/unităților de cult, în funcție de caz.
Termenele de depunere
Este important de reținut că cererea de îndreptare a erorii trebuie depusă în termen de 45 de zile de la comunicarea deciziei inițiale. Nerespectarea acestui termen poate duce la imposibilitatea de a corecta eroarea și, implicit, la menținerea statutului defavorabil al entității.
Modalități de depunere a cererii
Cererea de îndreptare poate fi depusă prin mai multe canale, fiecare având particularitățile sale:
| Canal de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (prin SPV) | Rapiditate, accesibilitate, economie de timp | Necesită semnătură electronică |
| Prin poștă | Fără necesitatea prezenței fizice | Posibilitatea de întârzieri |
| La ghișeu | Asistență directă, clarificări imediate | Timp de așteptare, program fix |
Fiecare dintre aceste modalități are rolul să faciliteze accesul la corectarea erorilor, iar alegerea celei mai potrivite depinde de preferințele entității și de circumstanțele specifice.
Consecințele neîndeplinirii obligațiilor și metodele de contestare
În cazul în care decizia de îndreptare a erorii este nefavorabilă, entitățile de cult au dreptul de a formula o contestație. Aceste contestații trebuie depuse în termen de 45 de zile de la data comunicării deciziei. Conform art. 272 alin. (6) din Codul de procedură fiscală, contestațiile se depun la organul fiscal emitent.
Este esențial ca contestația să fie pregătită corespunzător, incluzând toate documentele doveditoare și motivele de nelegalitate a deciziei. Nerecursul la această procedură poate duce la menținerea unei situații defavorabile și la imposibilitatea de a beneficia de deduceri fiscale.
Documentația necesară pentru contestație
Documentele care trebuie anexate la contestație includ:
- Copie a deciziei contestate;
- Justificări legale pentru contestație;
- Documente care dovedesc îndeplinirea obligațiilor fiscale;
- Orice alte dovezi relevante pentru susținerea cererii.
Persoanele și entitățile vizate
Documentul OPANAF 819/2019 vizează în mod special toate entitățile de cult care doresc să obțină statutul de contribuabil cu deduceri fiscale. Aceste entități pot include biserici, mănăstiri, asociații religioase sau alte organizații cu scop religios.
Este important de menționat că nu toate entitățile pot beneficia de aceste deduceri. În cazul în care o entitate a fost declarată inactivă sau are datorii fiscale, aceasta nu va putea obține o decizie favorabilă în urma depunerii cererii de îndreptare a erorii. De aceea, organizațiile trebuie să se asigure că respectă toate obligațiile legale și fiscale pentru a putea solicita deduceri.
Excepții și situații speciale
Există anumite excepții care pot afecta capacitatea entităților de a solicita această decizie:
- Entitățile aflate într-un proces de audit fiscal;
- Organizațiile care nu îndeplinesc cerințele de transparență financiară;
- Unitățile care nu au depus la timp situațiile financiare.
În aceste cazuri, este recomandat ca entitățile să colaboreze îndeaproape cu consultanții fiscali pentru a înțelege mai bine implicațiile și a naviga corect prin procesul administrativ.
Monitorizarea statutului după emiterea deciziei
După emiterea deciziei de îndreptare a erorii, este esențial ca entitatea de cult să monitorizeze statutul său în Registrul entităților/unităților de cult. Această monitorizare poate fi realizată prin intermediul platformelor online oferite de ANAF și alte instituții competente. Menținerea unei bune comunicări cu autoritățile fiscale poate ajuta la prevenirea apariției unor noi erori și la asigurarea conformității continue.
Prin urmare, procesul de solicitare și obținere a Deciziei privind îndreptarea erorii este complex, dar esențial pentru asigurarea statutului fiscal favorabil al entităților de cult. Cunoașterea etapelor, a documentației necesare, precum și a drepturilor și obligațiilor poate transforma această procedură într-un demers accesibil și eficient pentru organizațiile religioase din România.
Procedura de contestare a deciziilor ANAF privind deducerile fiscale pentru unitățile de cult
În cazul în care o entitate/unitate de cult consideră că a fost emisă o decizie eronată de către ANAF, aceasta poate formula o contestație. Contestația trebuie să fie depusă în termen de 30 de zile de la comunicarea deciziei. Documentele necesare pentru contestare includ: o copie a deciziei contestate, un memoriu care să explice motivele contestării și orice dovezi relevante care susțin argumentația. Este important ca memoriul să fie clar structurat și să conțină toate informațiile necesare pentru a facilita analiza de către autorități.
Contestația se poate depune fie prin poștă, fie în format electronic, utilizând portalul SPV. În cazul depunerii online, se va utiliza semnătura electronică, conform prevederilor Legii nr. 455/2001. După analizarea contestației, ANAF va emite o nouă decizie, care va putea fi contestată la instanță, dacă este cazul.
Impactul modificărilor legislative asupra deducerilor fiscale pentru unitățile de cult
Modificările legislative aduse prin OPANAF 819/2019 și actele normative ulterioare au un impact semnificativ asupra procesului de înscriere și deducere fiscală. Aceste modificări au fost concepute cu scopul de a simplifica procedurile administrative și de a încuraja transparența în gestionarea fondurilor publice. De exemplu, introducerea unui sistem digitalizat pentru depunerea cererilor și a declarațiilor fiscale a facilitat accesul entităților de cult la informații relevante și a redus timpul necesar pentru procesarea cererilor.
De asemenea, modificările legale au adaptat criteriile de eligibilitate pentru deducerile fiscale, astfel încât unitățile de cult trebuie să fie mai atente la respectarea acestor cerințe pentru a evita respingerea cererilor. Este recomandat ca unitățile de cult să colaboreze strâns cu un consultant fiscal specializat, care să le ofere asistență în interpretarea acestor reglementări și în completarea formularelor necesare pentru a beneficia de deduceri fiscale.
Efectele sociale și economice ale deducerilor fiscale pentru unitățile de cult
Deducerile fiscale acordate unităților de cult au un impact nu doar asupra bugetului acestor entități, dar și asupra comunităților în care acestea își desfășoară activitatea. Prin deducerea impozitelor, unitățile de cult pot redirecționa resursele financiare către proiecte sociale, educaționale și culturale, contribuind astfel la dezvoltarea comunităților locale. De exemplu, multe unități de cult investesc în programe de asistență socială pentru persoanele defavorizate, ajutându-le cu hrană, îmbrăcăminte sau servicii medicale.
În plus, deducerile fiscale pot stimula activitatea economică locală prin crearea de locuri de muncă și susținerea antreprenoriatului. Unitățile de cult care beneficiază de deduceri fiscale pot angaja personal suplimentar sau pot colabora cu furnizori locali, consolidând astfel economia locală. De asemenea, implicarea unităților de cult în diverse inițiative comunitare poate duce la o coeziune socială mai mare și la îmbunătățirea calității vieții pentru membrii comunității.