Importanța corectării erorilor în registrul entităților de cult
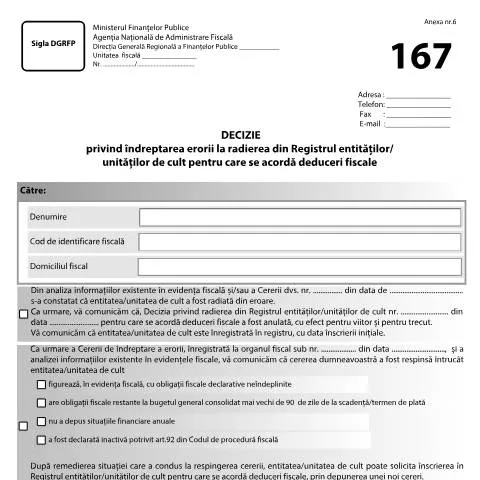
În cadrul sistemului fiscal românesc, corectarea erorilor din Registrul entităților/unităților de cult este un proces esențial pentru asigurarea respectării normelor legale și pentru facilitarea accesului la deduceri fiscale. Un astfel de document, cunoscut sub denumirea de Decizie privind îndreptarea erorii la radierea din Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale, constituie un instrument esențial pentru entitățile care se confruntă cu probleme administrative legate de statutul lor fiscal.
Contextul emiterii documentului
Acest formular, identificat prin codul A6_OPANAF_819_2019, este utilizat în situațiile în care entitățile/unitățile de cult au fost radiate din registru din motive ce pot include erori administrative sau neîndeplinirea cerințelor legale. Este esențial ca aceste entități să fie corect înregistrate, deoarece radierea poate duce la pierderea deducerilor fiscale pe care le-ar fi putut obține. Corectarea erorilor se realizează, de obicei, printr-o solicitare adresată Agenției Naționale de Administrare Fiscală (ANAF).
Tipuri de erori care pot fi corectate
Documentul permite corectarea mai multor tipuri de erori, dintre care amintim:
- Radierea din motive administrative: în cazul în care entitatea a fost declarată inactivă fără a fi respectate procedurile legale.
- Obligații fiscale restante: atunci când entitatea figurează cu obligații fiscale neîndeplinite, dar acestea sunt remediate.
- Informații eronate în evidențele fiscale: corectarea datelor false care afectează statutul fiscal al entității.
Consecințele necorectării erorilor
Neîndeplinirea acestui proces poate avea consecințe grave pentru entitățile de cult, inclusiv:
- Pierderea dreptului de a solicita deduceri fiscale.
- Imposibilitatea de a-și desfășura activitatea în conformitate cu legislația fiscală.
- Posibile sancțiuni legale și financiare.
Cine poate solicita corectarea erorilor?
Solicitarea corectării erorilor poate fi înaintată de către reprezentanții legali ai entităților/unităților de cult. Acestea sunt entități care pot include biserici, organizații non-guvernamentale sau alte unități de cult înregistrate.
Este esențial ca persoanele care își depun solicitările să fie autorizate să acționeze în numele entității, având un mandat clar pentru a evita eventualele dispute legale sau administrative.
Modalități de depunere a documentului
Documentul poate fi depus prin mai multe metode, fiecare având avantajele și dezavantajele sale:
| Metodă de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (prin SPV) | Rapiditate, accesibilitate, economisire de timp. | Necesită semnătură electronică. |
| La ghișeu | Asistență directă, clarificări pe loc. | Timpi de așteptare, formalități adiacente. |
| Prin poștă | Posibilitatea de a trimite documentul fără a fi prezent fizic. | Riscuri de întârziere sau pierdere a documentului. |
Utilizarea sistemului e-guvernare
Pentru depunerea online a cererii, se va folosi portalul SPV (Spațiul Privat Virtual), unde utilizatorii trebuie să fie înregistrați. Aceasta reprezintă o metodă modernă de interacțiune cu autoritățile fiscale, facilitând gestionarea documentației fiscale.
Accesarea portalului e-guvernare implică utilizarea unui cont personal, iar utilizatorii pot beneficia de asistență tehnică în caz de dificultăți.
Completing the Document: Guidelines
Completing the document correctly is crucial for the success of the request. The following elements are essential:
- Identificarea entității: Denumirea completă și codul de identificare fiscală trebuie să fie corecte și actualizate.
- Datele de contact: Adresa, telefonul și e-mailul trebuie să fie valide pentru a facilita comunicarea.
- Motivul solicitării: Trebuie specificate clar motivele pentru care se solicită corectarea erorii.
Este recomandat ca toate informațiile să fie verificate cu atenție înainte de depunere.
Calendarul procesului de corectare
După depunerea formularului, procesul de corectare a erorilor se desfașoară conform următorului calendar:
- Depunerea cererii: 1-5 zile lucrătoare.
- Analiza cererii de către ANAF: maximum 30 zile.
- Comunicarea deciziei: în termen de 5 zile de la finalizarea analizei.
Este important ca solicitantul să fie atent la termenul de 45 de zile pentru contestarea deciziilor emise, conform art. 272 alin. (6) din Legea nr. 207/2015.
Reacția la deciziile ANAF
În cazul în care cererea este respinsă, entitatea/unitatea de cult are posibilitatea de a formula contestație, care va fi soluționată conform reglementărilor legale în vigoare. Aceasta prevede o analiză detaliată a motivelor respingerii și poate conduce, în funcție de circumstanțe, la o nouă evaluare a cererii.
Aspecte juridice relevante și responsabilități
Este esențial ca toți cei implicați să fie conștienți de responsabilitățile legale ce decurg din semnarea documentului. Falsificarea informațiilor sau omisiunile pot duce la sancțiuni severe, inclusiv pene de la beneficiile fiscale. De asemenea, conform Regulamentului (UE) 2016/679, informațiile conținute în document sunt protejate, iar gestionarea datelor personale trebuie realizată cu maximă responsabilitate.
Interacțiuni cu alte formulare
Decizia privind îndreptarea erorii nu trebuie confundată cu alte formulare, cum ar fi Declarația unică sau Formular 100. Fiecare document are specificități și scopuri diferite în cadrul legislației fiscale, astfel că o bună cunoaștere a acestora este esențială pentru o gestionare corectă a obligațiilor fiscale.
Finalizarea procesului de corectare
După ce corectarea erorilor a fost efectuată, entitățile/unitățile de cult își pot relua activitatea normală, având dreptul de a solicita deduceri fiscale în conformitate cu legislația în vigoare. Este esențial să se păstreze documentele care dovedesc corectarea erorilor pentru a putea fi prezentate la eventuale controale fiscale.
În final, corectarea erorilor din Registrul entităților/unităților de cult reprezintă o procedură complexă, dar esențială pentru menținerea unui statut fiscal corect și legal. Acest proces nu doar că îmbunătățește raporturile cu autoritățile fiscale, dar contribuie și la o mai bună transparență și responsabilitate în gestionarea resurselor financiare ale entităților de cult.
Procedura de îndreptare a erorilor în radierea din Registrul entităților/unităților de cult
Îndreptarea erorilor în radierea din Registrul entităților/unităților de cult este un proces esențial pentru asigurarea corectitudinii și transparenței în gestionarea deducerilor fiscale. Conform OPANAF 819/2019, orice entitate/unitate de cult care consideră că a fost radiată din motive nejustificate sau greșit poate iniția o procedură simplificată de corectare a acestei erori.
În primul rând, este important ca reprezentanții entității/unității de cult să depună o Cerere de îndreptare a erorii, care trebuie să conțină toate informațiile relevante, inclusiv datele de identificare ale entității, motivele pentru care se solicită corectarea și acte doveditoare care susțin solicitarea. Cererea va fi evaluată de către ANAF, care va verifica toate documentele și va lua o decizie în termen de 30 de zile de la primirea acesteia.
De asemenea, în cazul în care entitatea/unitatea de cult a fost radiată din Registrul contribuabililor fără a respecta procedurile legale, aceasta poate invoca drepturile sale prin intermediul instanțelor judecătorești, conform legislației în vigoare. Acest lucru subliniază importanța consultării cu un specialist în drept fiscal sau administrativ, care poate oferi asistență juridică adecvată în acest demers.
Impactul erorilor de radiere asupra statutului fiscal al entităților/unităților de cult
Erorile de radiere din Registrul entităților/unităților de cult nu afectează doar statutul juridic al acestora, ci au și repercusiuni semnificative asupra obligațiilor fiscale. O radiere nejustificată poate conduce la pierderea deducerilor fiscale, ceea ce poate afecta bugetul de funcționare al entității/unității de cult. Astfel, este esențial ca liderii acestor organizații să monitorizeze periodic statutul fiscal și să se asigure că informațiile din registru sunt actualizate și corecte.
Mai mult, entitățile/unitățile care doresc să se reintegreze în circuitul fiscal trebuie să depună o Declarație unică (Formular 212), care să reflecte corect veniturile și cheltuielile realizate. Acest formular trebuie depus până la data de 25 a lunii următoare încheierii fiecărui trimestru, iar în cazul în care entitatea are activitate pe parcursul întregului an, declarația se va completa anual. De asemenea, este recomandat ca entitățile să colaboreze cu un expert contabil pentru a evita eventuale erori în raportarea fiscală, care ar putea duce la sancțiuni sau întârzieri suplimentare.
Rolul ANAF în gestionarea Registrului entităților/unităților de cult
ANAF joacă un rol crucial în gestionarea Registrului entităților/unităților de cult, având responsabilitatea de a asigura corectitudinea și transparența informațiilor înregistrate. În acest context, ANAF nu numai că administrează cererile pentru îndreptarea erorilor, dar este și responsabilă de actualizarea periodică a registrului, în conformitate cu informațiile primite de la entități. Este esențial ca ANAF să colaboreze strâns cu celelalte instituții competente, precum Ministerul Finanțelor și Ministerul Culturii, pentru a asigura coerența și actualizarea informațiilor.
Pe lângă gestionarea erorilor de radiere, ANAF oferă și suport informațional pentru entitățile/unitățile de cult care doresc să înțeleagă mai bine reglementările fiscale aplicabile și să se conformeze acestora. Acest suport poate include organizarea de sesiuni de instruire și seminarii, dar și disponibilitatea de consultanță individuală pentru reprezentanții entităților. În plus, platformele online, cum ar fi SPV (Spațiul Privat Virtual), permit un acces facil la informații fiscale și la posibilitatea de depunere electronică a documentelor.
Prin urmare, este recomandat ca reprezentanții entităților/unităților de cult să utilizeze aceste resurse pentru a se menține informați și pentru a evita eventualele probleme legate de radierea din registru.