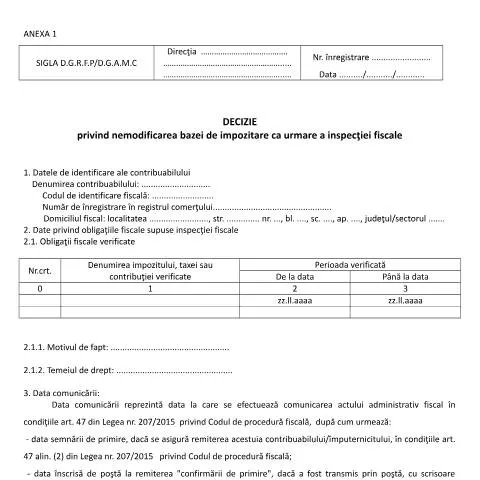
Contextul și semnificația Deciziei privind nemodificarea bazei de impozitare
Decizia privind nemodificarea bazei de impozitare ca urmare a inspecției fiscale, emisă conform OPANAF 3707/2015, reprezintă un document esențial în cadrul procedurilor fiscale din România. Această decizie este emisă de către organele de inspecție fiscală după finalizarea unei inspecții fiscale atât pentru contribuabilii persoane fizice, cât și pentru persoanele juridice.
În esență, acest document confirmă faptul că, după verificarea obligațiilor fiscale, baza de impozitare a contribuitorului rămâne neschimbată, ceea ce implică o concluzie favorabilă pentru contribuabil. Această situație poate deriva din constatarea că toate obligațiile fiscale au fost corect determinate și respectate, evitând astfel eventuale penalități sau ajustări fiscale.
Profilul contribuabilului și actele necesare
Completarea formularului O3707_15_A1_A2 necesită informații precise despre contribuabil. Iată structura principală a datelor care trebuie incluse:
- Denumirea contribuabilului: Este necesară completarea cu denumirea oficială a entității, fie că este persoană fizică sau juridică.
- Codul de identificare fiscală (CIF): Un element fundamental pentru orice procedură fiscală, CIF-ul identifică univoc contribuabilul.
- Numărul de înregistrare în registrul comerțului: Aceasta este o cerință obligatorie pentru persoanele juridice.
- Domiciliul fiscal: Trebuie menționată adresa completă, inclusiv localitatea, strada, numărul, blocul, scara și apartamentul, precum și județul sau sectorul.
Calendarul procesului de inspecție fiscală
Procesul de inspecție fiscală este reglementat prin termene clare, iar respectarea acestora este esențială pentru validitatea deciziei finale. Iată principalele etape cronologice:
- Inițierea inspecției fiscale: Aceasta poate fi declanșată în urma unei selecții aleatorii sau a unor semnale de alarmă în activitatea fiscală a contribuabilului.
- Perioada de inspecție: Specificată în decizie, aceasta trebuie să fie conformă cu legislația în vigoare.
- Comunicarea deciziei: Aceasta se face în termen de 45 de zile de la finalizarea inspecției.
Termenul de comunicare este crucial, deoarece constituie începutul perioadei în care contribuabilul poate formula contestații, dacă este cazul.
Traseul documentului: de la inspecție la decizie
Parcursul documentului "Decizie privind nemodificarea bazei de impozitare" se desfășoară pe mai multe etape:
- Verificarea documentelor: Inspectorii fiscali analizează documentele contabile și declarațiile fiscale ale contribuabilului pentru perioada în care a avut loc inspecția.
- Întâlnirea cu contribuabilul: În cadrul procesului de inspecție, contribuabilul are dreptul să fie audiat și să prezinte explicații sau clarificări.
- Emitere decizie: Dacă nu se identifică neconformități, se emite decizia, care va conține datele de identificare ale contribuabilului și detalii referitoare la obligațiile verificate.
Modalități de depunere a documentului
Există mai multe canale prin care contribuabilul poate depune decizia emisă:
- Depunerea fizică: Contribuabilul poate aduce personal documentul la ghișeul organului fiscal competent.
- Trimiterea prin poștă: Documentul poate fi trimis prin scrisoare recomandată, care va asigura confirmarea de primire.
- Depunerea online: Prin intermediul platformelor oficiale, precum SPV (Spațiul Privat Virtual), contribuabilul poate depune documentul electronic, asigurându-se astfel o procesare rapidă.
Aspecte speciale pentru contribuabilii străini și minori
În cazul contribuabililor străini, procedura de inspecție și emitere a deciziei poate fi influențată de legislația din țara de origine, precum și de tratatele internaționale. În plus, minorii care desfășoară activități economice sau comerciale au obligații fiscale, iar emiterea deciziei se face prin reprezentanții legali.
Este important ca acești contribuabili să fie informați asupra drepturilor și obligațiilor lor, întrucât procesul de inspecție poate varia în funcție de naționalitate și regimul fiscal aplicabil.
Urmărirea stadiului deciziei și contestarea
După emiterea deciziei, contribuabilul are la dispoziție un termen de 45 de zile pentru a formula o contestație, în cazul în care consideră că decizia este nejustificată. Contestația trebuie depusă la organul fiscal emitent și poate fi fundamentată pe motive variate, inclusiv lipsa de probe sau erori de procedură.
Pentru a urmări stadiul acestui proces, contribuabilul poate utiliza platformele online ale ANAF, care oferă informații despre statusul contestațiilor și al altor documente fiscale.
Informarea contribuabilului în timpul inspecției fiscale
În conformitate cu dispozițiile legale, inspectorii fiscali au obligația de a informa contribuabilul despre constatările efectuate în timpul inspecției. Acesta trebuie să fie informat și despre eventualele consecințe fiscale care pot rezulta din decizia finală. Toate aceste observații sunt menționate în raportul de inspecție fiscală, care se anexează la decizie.
Concluzia pe termen lung a deciziei fiscale
Decizia privind nemodificarea bazei de impozitare nu este doar un simplu document de finalizare a inspecției fiscale. De fapt, aceasta reprezintă un titlu de creanță, care poate influența pe termen lung raportul contribuabilului cu autoritățile fiscale. O decizie favorabilă asigură stabilitate fiscală și încredere în sistemul de inspecție fiscală, în timp ce o decizie adversă poate impune contribuabilului obligații suplimentare.
Este esențial ca toți contribuabilii să fie bine informați cu privire la drepturile și obligațiile lor în cadrul acestui proces, pentru a putea naviga eficient prin complexitatea sistemului fiscal românesc.
Implicațiile unei Decizii de Nemodificare a Bazei de Impozitare
Decizia privind nemodificarea bazei de impozitare, conform OPANAF 3707/2015, are implicații semnificative atât pentru contribuabili, cât și pentru autoritățile fiscale. O astfel de decizie poate confirma conformitatea contribuabilului cu legislația fiscală în vigoare, oferindu-i astfel un statut de stabilitate fiscală pentru perioada respectivă. Astfel, contribuabilul poate continua să își desfășoare activitatea comercială fără a fi supus riscurilor legate de retroactivitatea impozitelor sau de penalizări suplimentare.
Pe de altă parte, o astfel de decizie poate avea un impact asupra planificării fiscale a contribuabilului. Prin stabilirea unei baze de impozitare clare, se poate evita fluctuația impozitelor viitoare și se pot realiza estimări mai precise pentru bugetul de cheltuieli. De asemenea, contribuabilii pot beneficia de o clarificare asupra modului în care sunt aplicate diversele deduceri sau facilități fiscale, în funcție de tipul de activitate economică desfășurată.
Procedura de Contestare a Deciziei Fiscale
În cazul în care contribuabilul nu este de acord cu rezultatul inspecției fiscale și cu decizia de nemodificare a bazei de impozitare, acesta are dreptul de a formula o contestație. Conform legislației fiscale românești, contestația poate fi depusă în termen de 30 de zile de la comunicarea deciziei. Procedura de contestare este reglementată de Codul de procedură fiscală și implică următorii pași:
- Redactarea unei cereri de contestare, în care trebuie menționate motivele pentru care se contestă decizia ANAF;
- Depunerea cererii la organul fiscal emitent, împreună cu documentele justificative care susțin poziția contribuabilului;
- Participarea la audieri, dacă este cazul, unde contribuabilul poate prezenta dovezi suplimentare și argumente în sprijinul contestației sale.
Este important de menționat că, în cazul în care contestația este admisă, contribuabilul poate beneficia de rambursarea eventualelor sume plătite în plus, dar și de restituirea penalităților aplicate anterior. De asemenea, în cazul unei respingeri a contestației, contribuabilul are opțiunea de a contesta decizia în instanță, conform procedurilor legale în vigoare.
Aspecte Practice în Aplicarea Deciziei OPANAF 3707/2015
Aplicarea efectivă a OPANAF 3707/2015 implică o serie de aspecte practice pe care contribuabilii trebuie să le ia în considerare. În primul rând, este esențial ca fiecare contribuabil să fie la curent cu documentația necesară pentru a dovedi conformitatea cu normele fiscale. De asemenea, trebuie să fie bine pregătit să furnizeze informații relevante în timpul inspecțiilor fiscale, inclusiv registrele de contabilitate și documentele aferente veniturilor și cheltuielilor.
O altă dimensiune importantă este implementarea unor măsuri interne de control fiscal. Contribuabilii ar trebui să dezvolte politici și proceduri interne care să asigure o gestionare corectă a obligațiilor fiscale. Aceste măsuri pot include formarea personalului responsabil cu gestionarea documentelor fiscale, utilizarea unor softuri de contabilitate conforme cu legislația română și realizarea de audituri interne periodice.
Nu în ultimul rând, contribuabilii ar trebui să fie proactivi și să colaboreze cu consultanți fiscali sau experți în domeniu, pentru a se asigura că toate aspectele legate de fiscalitate sunt respectate. Această colaborare poate facilita prevenirea eventualelor neconformități, dar și optimizarea situației fiscale a companiei în ansamblu.