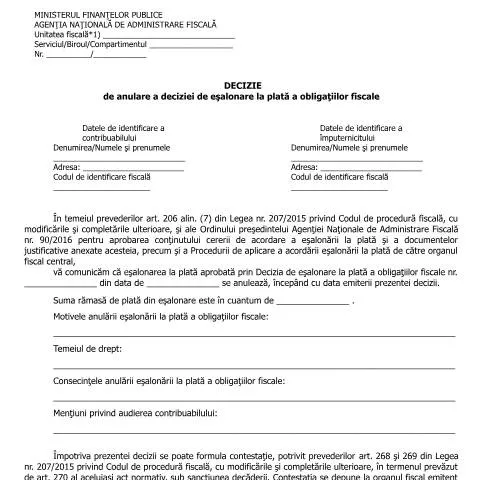
Contextul emiterii Deciziei de anulare a eşalonării la plată a obligaţiilor fiscale
Decizia de anulare a eşalonării la plată a obligaţiilor fiscale, conform OPANAF 90/2016, este un document esenţial în cadrul sistemului fiscal românesc. Acesta intervine în situaţiile în care contribuabilii, anterior beneficiari ai unei eşalonări a plăţii datoriilor fiscale, nu respectă termenii acordului iniţial. Această măsură de anulare poate avea consecinţe semnificative asupra situaţiei financiare a contribuabilului.
Importanţa gestionării corecte a obligaţiilor fiscale
În contextul economic actual, gestionarea obligaţiilor fiscale devine extrem de importantă pentru orice contribuabil. Eşalonarea la plată reprezintă o oportunitate de a desfăşura activităţi economice fără a fi constrâns de presiunea plăţilor imediate, însă neîndeplinirea condiţiilor poate duce la anularea acesteia. Este vital ca fiecare contribuabil să fie conştient de obligaţiile sale fiscale şi să se informeze corect asupra acestora.
Profilul contribuabililor afectaţi de anularea eşalonării
Decizia de anulare a eşalonării la plată poate viza atât persoane fizice, cât şi juridice. Iată câteva categorii de contribuabili care pot fi afectaţi:
- Persoane fizice autorizate: Cei care desfăşoară activităţi economice individuale pot solicita eşalonarea, dar trebuie să respecte termenii acordului.
- Societăţi comerciale: Companiile care au acumulat obligaţii fiscale pot beneficia de eşalonare, dar, la fel, nesolicitarea sau nerespectarea obligativităţilor poate duce la anularea deciziei iniţiale.
- Organizaţii non-profit: Acestea pot de asemenea se confrunta cu situaţii de eşalonare a plăţilor, fiind importante pentru activitatea lor legală.
Sub-cazuri: Excepţii şi specificităţi
Există situaţii particulare în care anumite categorii de contribuabili pot beneficia de un tratament diferit:
- Persoanele fizice la început de carieră: Acestea pot beneficia de măsuri de sprijin suplimentar.
- Contribuabilii din domenii afectate de crize economice: Aici, autorităţile fiscale pot avea în vedere specificul activităţii.
Obligatorii: Procedura de completare a documentului
Completarea corectă a formularului A30p OPANAF 90/2016 este esenţială pentru a evita complicaţiile ulterioare. Iată paşii necesari:
- Identificarea contribuabilului: Este necesar să completaţi toate informaţiile de identificare, precum numele, adresa şi codul de identificare fiscală.
- Motivul anulării: Trebuie să specificaţi clar motivele care au condus la solicitarea anulării eşalonării.
- Semnătura: Documentul trebuie semnat de către conducătorul unităţii fiscale.
Consecinţele anulării: Impactul asupra contribuabililor
Consecinţele anulării eşalonării la plată pot fi severe. O astfel de decizie duce la reîntregirea obligaţiilor fiscale anterioare, iar contribuabilul va fi responsabil pentru plata sumelor restante, inclusiv dobânzi şi penalităţi. Este esenţial ca aceasta să fie percepută nu doar ca o formalitate, ci ca o realitate cu impact direct asupra afacerii sau veniturilor personale.
Posibile scenarii de acţiune după primirea deciziei
După primirea deciziei de anulare, contribuabilii au mai multe opţiuni:
- Plata integrală a obligaţiilor: Este recomandat, dacă situaţia financiară permite, să se efectueze plata integrală pentru a evita penalitățile.
- Contestaţie: Conform legii, se poate formula o contestaţie în termenul stabilit, dar aceasta trebuie argumentată corespunzător.
Documentele justificative necesare în procesul de anulare
Pentru a asigura o procesare eficientă a cererii, contribuabilii trebuie să pregătească o serie de documente. Printre acestea se numără:
| Document | Descriere |
|---|---|
| Cerere de anulare | Este documentul principal care trebuie completat. |
| Decizia anterioară de eşalonare | Trebuie anexată pentru a dovedi existenţa acesteia. |
| Dovezi de plată | Orice dovadă care ar putea susţine cauza contribuabilului. |
Interacţiunea cu administraţia fiscală: Urmărirea dosarului
După depunerea cererii, este esenţial să urmăriţi stadiul acesteia. Metodele de interacţiune includ:
- Verificarea online: Utilizaţi portalurile oficiale pentru a verifica statusul cererii dumneavoastră.
- Contact direct: Poate fi util să contactaţi direct unitatea fiscală responsabilă pentru clarificări.
- Termenele de răspuns: Administraţia fiscală este obligată să ofere un răspuns în termenele stabilite prin lege.
Consideraţii finale: Responsabilitatea contribuabilului
În final, este crucial ca fiecare contribuabil să fie conştient de responsabilităţile sale fiscale. Anularea unei eşalonări nu este doar un act administrativ, ci poate afecta semnificativ viitorul financiar al persoanelor fizice sau juridice. O bună gestionare a relaţiilor cu autorităţile fiscale, prin informare continuă şi respectarea termenelor, poate preveni multe neplăceri. Astfel, contribuabilii sunt încurajaţi să îşi analizeze periodic obligaţiile fiscale şi să ia măsuri prompte atunci când este necesar.
Procedura de contestare a deciziei de eșalonare la plată
În cazul în care doriți să contestați o decizie de eșalonare la plată a obligațiilor fiscale, este esențial să urmați o procedură specifică, reglementată de Codul de procedură fiscală. Contestația se formulează în scris și se depune la organul fiscal emitent al deciziei contestate. Este important să respectați termenul de contestare, care este de 30 de zile de la data comunicării deciziei. În contestație, trebuie să arătați motivele pentru care considerați că decizia este nejustificată și să atașați toate documentele relevante care susțin poziția dumneavoastră.
După primirea contestației, organul fiscal va analiza cererea și va emite o decizie în termen de 60 de zile. În cazul în care contestația este admisă, decizia de eșalonare va fi anulată sau modificată conform cerințelor dumneavoastră. Dacă contestația este respinsă, aveți dreptul de a contesta această decizie în instanță, conform prevederilor legale. Este recomandat să colaborați cu un consultant fiscal sau un avocat specializat în drept fiscal pentru a asigura o formulare corectă a contestației și pentru a obține cele mai bune rezultate.
Impactul asupra eventualelor măsuri de executare silită
Decizia de anulare a eșalonării la plată poate avea consecințe semnificative asupra măsurilor de executare silită care ar putea fi demarate împotriva dumneavoastră. Odată ce eșalonarea este anulată, organul fiscal are dreptul de a reîncepe procedurile de executare silită pentru a recupera datoriile fiscale restante. Aceste măsuri pot include sechestrarea bunurilor, înființarea unor popri asupra veniturilor sau alte măsuri coercitive care pot afecta grav activitatea economică a contribuabilului.
Este important să menționați că, în cazul în care considerați că anularea eșalonării este nejustificată, aveți posibilitatea de a solicita suspendarea măsurilor de executare silită pe perioada soluționării contestației. Această solicitare se face la organul fiscal în scris, având obligația de a prezenta argumentele și dovezile care susțin cererea dumneavoastră de suspendare. În funcție de circumstanțele fiecărui caz, organul fiscal va evalua dacă se impune suspendarea măsurilor de executare.
Aspecte fiscale specifice în cazul persoanelor juridice
În cazul în care debitorul este o persoană juridică, procedura de anulare a deciziei de eșalonare la plată poate implica aspecte fiscale particulare. De exemplu, dacă persoana juridică a beneficiat de un eșalonament care includea și penalizări pentru întârziere, anularea acestuia poate duce la recalcularea totalului de plată. De asemenea, în cazul în care persoana juridică se află în dificultate financiară, ar putea fi necesară reevaluarea opțiunilor disponibile, inclusiv posibilitatea de a accesa alte forme de sprijin fiscal sau de a renegocia termenii obligațiilor fiscale.
Este recomandabil ca persoanele juridice să își organizeze contabilitatea astfel încât să anticipeze potențialele probleme legate de eșalonarea la plată. Astfel, o analiză periodică a situației financiare va permite identificarea timpurie a riscurilor și va ajuta la formularea unor strategii adecvate, inclusiv consultarea cu experți fiscali pentru a explora toate opțiunile legale disponibile. De asemenea, este de preferat ca orice decizie de contestare sau anulare a obligațiilor fiscale să fie discutată în prealabil cu o echipă de avocați sau consultanți specializați în drept fiscal, pentru a asigura conformitatea cu toate reglementările aplicabile.