Znaczenie formularza PIT/PM w polskim systemie podatkowym
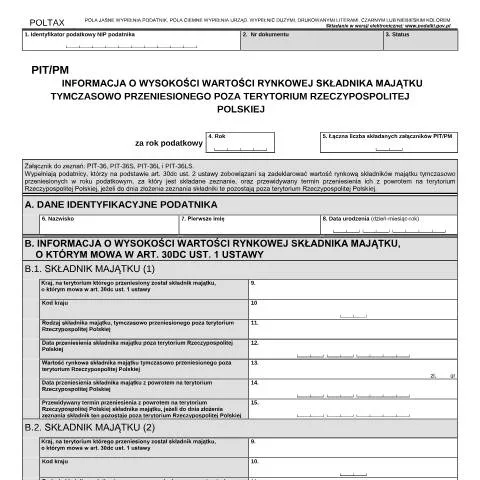
Formularz PIT/PM, znany pod nazwą Informacja o wysokości wartości rynkowej składnika majątku tymczasowo przeniesionego poza terytorium Rzeczypospolitej Polskiej, odgrywa kluczową rolę w polskim systemie podatkowym. Wypełniając ten dokument, podatnicy są zobowiązani do zadeklarowania wartości rynkowej składników majątku, które zostały czasowo przeniesione za granicę. Działania te są zgodne z art. 30dc ust. 2 ustawy o podatku dochodowym od osób fizycznych, co oznacza, że przedstawienie tych informacji jest niezbędne, aby uniknąć nieporozumień z urzędami skarbowymi oraz zainicjować odpowiednie procedury podatkowe.
Kto jest zobowiązany do złożenia formularza PIT/PM?
Obowiązek złożenia formularza PIT/PM spoczywa na osobach fizycznych, które posiadają składniki majątku przeniesione poza terytorium Polski. Dotyczy to zarówno obywateli Polski, jak i cudzoziemców, którzy prowadzą działalność gospodarczą lub posiadają inne aktywa w Polsce. W szczególności, osoby zobowiązane do złożenia tego formularza to:
- Osoby prowadzące działalność gospodarczą za granicą, które posiadają składniki majątku w Polsce.
- Osoby, które przez dłuższy czas przebywają poza Polską, ale nadal mają obowiązki podatkowe w kraju.
- Osoby, które na podstawie polskiego prawa są zobowiązane do opodatkowania swoich dochodów osiągniętych za granicą.
Specyfika przypadków dotyczących cudzoziemców
W przypadku cudzoziemców, którzy przenieśli swoje składniki majątku do Polski, termin składania formularza PIT/PM może różnić się w zależności od statusu prawnego ich pobytu. Cudzoziemcy, którzy zarejestrowali się w Polsce jako rezydenci podatkowi, muszą regularnie składać formularze PIT, w tym PIT/PM, podczas gdy cudzoziemcy o statusie nierezydenta są zobowiązani tylko do zgłaszania dochodów generowanych w Polsce.
Wypełnianie formularza - krok po kroku
Wypełnienie formularza PIT/PM wymaga staranności i precyzji. Został on podzielony na różne sekcje, które muszą być dokładnie wypełnione przez podatnika. Oto kluczowe kroki do prawidłowego uzupełnienia formularza:
- Identyfikacja podatnika: W pierwszej części formularza podatnik powinien podać swój identyfikator podatkowy NIP, a także dane osobowe, takie jak nazwisko, imię i data urodzenia.
- Wartość rynkowa składników majątku: W kolejnych sekcjach należy wskazać składniki majątku, które zostały przeniesione poza Polskę, podając m.in. kraj przeniesienia, datę przeniesienia oraz wartość rynkową każdego składnika.
- Przewidywany termin powrotu: Konieczne jest również wskazanie przewidywanego terminu powrotu składników majątku do Polski, jeśli do dnia złożenia formularza pozostają one za granicą.
Alternatywne formy składania formularza
Formularz PIT/PM można składać na kilka sposobów, co daje podatnikom elastyczność w dostosowywaniu się do własnych potrzeb. Oto dostępne opcje:
- Składanie elektroniczne: Podatnicy mogą złożyć formularz online za pośrednictwem portalu podatki.gov.pl, co jest najszybszą i najwygodniejszą opcją.
- Składanie papierowe: Formularz można również wypełnić w wersji papierowej i złożyć osobiście w odpowiednim urzędzie skarbowym, co może być wymagane w niektórych sytuacjach.
- Wysłanie pocztą: Można także złożyć formularz wysyłając go pocztą do urzędu skarbowego. Ważne jest, aby zachować potwierdzenie nadania jako dowód wysłania formularza.
Wybór formy składania a terminy
Warto również pamiętać, że wybór formy składania formularza może wpływać na terminy. Składając formularz elektronicznie, podatnik ma pewność, że dotarł on do urzędów skarbowych bez opóźnień związanych z czasem dostawy poczty. Z kolei w przypadku składania formularza papierowego, liczy się data wpływu do urzędu, co może prowadzić do problemów w przypadku późnych zgłoszeń.
Konsekwencje niedopełnienia obowiązków
Niedopełnienie obowiązku złożenia formularza PIT/PM może prowadzić do poważnych konsekwencji prawnych oraz finansowych. W przypadku, gdy podatnik nie złoży formularza w wymaganym terminie, może być obciążony:
- Karą finansową: Wysokość kary za niedopełnienie obowiązków podatkowych może wynosić nawet do kilku tysięcy złotych, w zależności od sytuacji.
- Problemy prawne: Brak złożenia formularza może skutkować postępowaniem skarbowym, a także sprawami sądowymi, co wiąże się z dodatkowymi kosztami.
- Utrata reputacji: Niesprawne zarządzanie sprawami podatkowymi może wpłynąć na reputację osoby fizycznej lub przedsiębiorcy, co w przyszłości utrudni działalność gospodarczą.
Jakie dokumenty są potrzebne do wypełnienia formularza?
Przygotowując się do wypełnienia formularza PIT/PM, warto zgromadzić odpowiednie dokumenty. Chociaż sam formularz jest stosunkowo prosty do wypełnienia, kluczowe jest posiadać wszystkie niezbędne informacje. Wśród dokumentów, które mogą się przydać, znajdują się:
- Dokumenty potwierdzające wartość rynkową składników majątku: Może to być wycena sporządzona przez rzeczoznawcę lub inne dokumenty potwierdzające wartość składników.
- Umowy dotyczące przeniesienia składników majątku: Wszelkie umowy, które potwierdzają przeniesienie składników majątku poza Polskę powinny zostać dołączone jako załączniki.
- Dowody tożsamości: W razie potrzeby mogą być wymagane dodatkowe dokumenty potwierdzające tożsamość podatnika, takie jak dowód osobisty czy paszport.
Specjalne przypadki z różnymi rodzajami składników majątku
W przypadku różnych typów składników majątku, takich jak nieruchomości, ruchomości czy wartościowe przedmioty, mogą być wymagane różne dodatkowe dokumenty. Na przykład:
| Rodzaj składnika | Wymagane dokumenty |
|---|---|
| Nieruchomość | Akt notarialny, wycena rzeczoznawcy. |
| Ruchomości | Umowa zakupu, faktura. |
| Wartościowe przedmioty | Certyfikat autentyczności, wycena. |
Przyszłość formularza PIT/PM w kontekście e-usług
W obliczu dynamicznych zmian w polskim systemie administracji podatkowej, formularz PIT/PM zyskuje na znaczeniu w kontekście wprowadzania e-usług. Rząd polski intensywnie rozwija platformy internetowe, które mają na celu uproszczenie procedur składania dokumentów oraz umożliwienie szybszej komunikacji między podatnikami a urzędami skarbowymi. W nadchodzących latach można spodziewać się dalszych usprawnień, takich jak automatyzacja procesów oraz większa transparentność w obszarze podatków.
Jak ustala się wartość rynkowa składnika majątku?
Obliczanie wartości rynkowej składnika majątku, który ma być tymczasowo przeniesiony poza terytorium Rzeczypospolitej Polskiej, jest procesem, który powinien być dokładnie udokumentowany. Wartość ta powinna odpowiadać cenie, jaką należałoby zapłacić za dany składnik majątku, gdyby został on sprzedany w warunkach normalnej konkurencji i w odpowiednim czasie. Najważniejsze czynniki, które należy wziąć pod uwagę, to:
Stan techniczny i użytkowy: Ocena stanu fizycznego składnika majątku. Wartości te powinny być oszacowane przez specjalistów, którzy mogą dokonać rzetelnej analizy.
Ceny rynkowe: Przeanalizowanie aktualnych ofert i transakcji podobnych składników majątku. Warto zwrócić uwagę na lokalne oraz krajowe rynki, aby uzyskać jak najdokładniejszy obraz.
Historię transakcji: Przegląd wcześniejszych sprzedaży podobnych składników majątku oraz ich ceny. To może pomóc w oszacowaniu realnej wartości rynkowej.
Czynniki wpływające na wartość: Należy uwzględnić trendy rynkowe, zmiany w przepisach oraz inne okoliczności, które mogą wpływać na wartość rynkową danego składnika majątku.
Dokumentacja dotycząca wartości rynkowej powinna być przedstawiona w formie pisemnej i dołączona do wniosku o tymczasowe przeniesienie składnika majątku poza granice Polski.
Procedura zgłaszania przeniesienia składnika majątku
Zgłoszenie przeniesienia składnika majątku tymczasowo poza terytorium Polski wymaga przeprowadzenia kilku istotnych kroków. Proces ten jest określony regulacjami prawnymi oraz procedurami administracyjnymi. Oto szczegółowy opis niezbędnych działań:
Przygotowanie dokumentacji: Należy zebrać wszystkie niezbędne dokumenty, w tym wniosek o przeniesienie składnika majątku, dokument potwierdzający wartość rynkową, a także wszelkie inne dokumenty, które mogą być wymagane przez odpowiednie organy.
Złożenie wniosku: Wniosek o przeniesienie składnika majątku powinien być złożony w odpowiednim urzędzie skarbowym (KAS) w miejscu zamieszkania podatnika lub siedziby firmy. Wniosek ten należy złożyć osobiście lub za pośrednictwem Profilu Zaufanego.
Czas rozpatrywania wniosku: KAS ma określony czas na rozpatrzenie wniosku, który wynosi zazwyczaj do 30 dni. W przypadku konieczności uzupełnienia wniosku, czas ten może zostać wydłużony.
Odbiór decyzji: Po pozytywnym rozpatrzeniu wniosku, podatnik otrzyma decyzję administracyjną potwierdzającą przeniesienie składnika majątku. W przypadku decyzji negatywnej, należy złożyć odwołanie w terminie 14 dni od daty jej doręczenia.
Przeniesienie składnika majątku: Po uzyskaniu pozytywnej decyzji, składnik majątku może być przeniesiony poza granice Polski. Należy jednak upewnić się, że wszystkie formalności zostały dopełnione, aby uniknąć potencjalnych problemów związanych z przepisami celnymi.
Opodatkowanie składników majątku przenoszonych poza granice kraju
Przeniesienie składników majątku poza terytorium Rzeczypospolitej Polskiej wiąże się z różnymi aspektami podatkowymi, które należy dokładnie rozważyć. Oto kluczowe informacje dotyczące opodatkowania:
Podatek od towarów i usług (VAT): W przypadku przenoszenia składników majątku, które są objęte podatkiem VAT, konieczne jest dokonanie stosownych rozliczeń. Przeniesienie to powinno być zgłoszone do urzędów skarbowych, a odpowiednie stawki VAT mogą mieć zastosowanie w zależności od charakterystyki transakcji.
Podatek dochodowy: Przeniesienie składnika majątku może wpłynąć na wysokość podatku dochodowego. Wartość rynkowa składnika majątku w momencie jego przeniesienia może zostać potraktowana jako dochód, co wiąże się z obowiązkiem zapłaty podatku dochodowego według obowiązujących stawek.
Zwrot VAT: Jeśli składnik majątku jest przenoszony do kraju, w którym obowiązują inne przepisy VAT, istnieje możliwość ubiegania się o zwrot VAT. Procedura ta może różnić się w zależności od kraju, do którego składnik jest przenoszony.
Umowy międzynarodowe: Należy sprawdzić, czy istnieją umowy międzynarodowe dotyczące unikania podwójnego opodatkowania, które mogą wpłynąć na obliczenia podatku dochodowego w przypadku przeniesienia składników majątku za granicę.
Przygotowanie odpowiednich dokumentów oraz rozważenie aspektów podatkowych jest kluczowe dla zachowania zgodności z przepisami oraz uniknięcia nieprzyjemnych konsekwencji związanych z kontrolami skarbowymi.