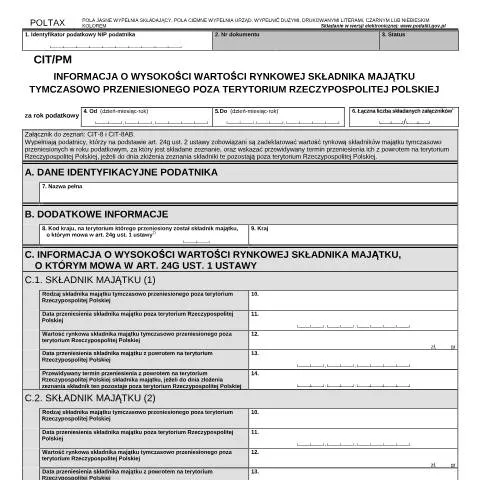
Rola formularza CIT/PM w polskim systemie podatkowym
Wypełniając formularz CIT/PM, przedsiębiorcy zobowiązani są do zgłoszenia wartości rynkowej składników majątku, które zostały tymczasowo przeniesione poza terytorium Rzeczypospolitej Polskiej. Dokument ten odgrywa kluczową rolę w regulacjach dotyczących podatku dochodowego od osób prawnych, a jego poprawne wypełnienie ma istotne znaczenie dla utrzymania zgodności z przepisami.
Podmioty zobowiązane do złożenia formularza
Do złożenia formularza CIT/PM zobowiązani są podatnicy, którzy na podstawie art. 24g ust. 2 ustawy o podatku dochodowym od osób prawnych muszą zadeklarować wartość rynkową składników majątku tymczasowo przeniesionych. Oznacza to, że zarówno krajowe, jak i zagraniczne podmioty, które prowadzą działalność gospodarczą na terytorium Polski, muszą być szczególnie ostrożne w dokumentowaniu tego rodzaju operacji.
Wyjątkowe sytuacje i obowiązki podatnika
Warto zwrócić uwagę na sytuacje szczególne, w których przedsiębiorca może być zobowiązany do złożenia formularza CIT/PM. Przykładem mogą być:
- Przeniesienie składników majątku do kraju o niskich stawkach podatkowych.
- W przypadku, gdy majątek został przeniesiony na czas nieokreślony, co może rodzić dodatkowe obowiązki informacyjne.
- Obowiązek złożenia formularza przez podatników, którzy przekroczyli określone limity przychodów.
Etapy wypełniania formularza CIT/PM
Wypełnianie formularza CIT/PM wymaga staranności oraz znajomości niezbędnych danych. Poniżej przedstawiamy istotne etapy, które powinny być przestrzegane przez podatników:
1. Identyfikacja podatnika
W pierwszej kolejności należy podać identyfikator NIP oraz pełną nazwę firmy. Jest to kluczowe dla prawidłowego przypisania formularza do konkretnego podatnika.
2. Wprowadzenie danych dotyczących składników majątku
Formularz wymaga precyzyjnego opisu składników majątku, które zostały przeniesione. Należy podać:
- Rodzaj składnika majątku.
- Datę jego przeniesienia.
- Wartość rynkową w złotych i groszach.
- Planowaną datę powrotu majątku na terytorium Polski.
3. Dodatkowe informacje
Kolejnym krokiem jest wypełnienie sekcji dotyczącej kraju, do którego majątek został przeniesiony. Dane te są niezbędne do prawidłowej oceny transakcji przez organy podatkowe.
Co się dzieje po złożeniu formularza?
Po złożeniu formularza CIT/PM do organów skarbowych następuje jego weryfikacja. Administracja podatkowa może skontaktować się z podatnikiem, aby doprecyzować pewne kwestie lub zażądać dodatkowych dokumentów. Ważne jest, aby śledzić status swojego zgłoszenia oraz być przygotowanym na ewentualne kontrole.
Oczekiwania ze strony administracji
Organy podatkowe mają określony czas na przeprowadzenie analizy złożonego wniosku. Należy pamiętać, że:
- Na każdym etapie można wystąpić o wyjaśnienia lub dodatkowe informacje.
- W przypadku nieodpowiedniego wypełnienia formularza, możliwe są konsekwencje prawne, w tym odpowiedzialność finansowa.
Doświadczenia podatników – pułapki w wypełnianiu formularza
Wielu podatników napotyka na trudności związane z wypełnianiem formularza CIT/PM. Oto kilka powszechnych problemów, na które warto zwrócić uwagę:
1. Niewłaściwe oznaczenie składników majątku
Nieprecyzyjne opisanie rodzaju składnika majątku może prowadzić do nieporozumień w trakcie dalszej weryfikacji. Ważne jest, aby dokładnie określić, o jaki rodzaj majątku chodzi.
2. Błędne wartości rynkowe
Podawanie nieaktualnych lub zaniżonych wartości rynkowych składników majątku może skutkować nałożeniem sankcji przez organy podatkowe. Warto zainwestować w rzetelną wycenę.
3. Zbyt późne złożenie formularza
Terminowość składania formularzy jest kluczowa. Opóźnienia mogą prowadzić do kar finansowych lub problemów z uzyskaniem ulg podatkowych.
Przygotowanie niezbędnych dokumentów
Wypełniając formularz CIT/PM, warto przygotować odpowiednie dokumenty, które mogą być wymagane przez organy skarbowe. Wśród nich znajdują się:
- Dokumenty potwierdzające wartość rynkową składników majątku (np. wyceny, faktury).
- Umowy dotyczące przeniesienia majątku.
- Dowody potwierdzające daty przeniesienia i planowanego powrotu majątku.
Specjalne okoliczności – jakie uwagi należy mieć na względzie?
W przypadku, gdy składniki majątku przenoszone są na teren innego kraju w specyficznych okolicznościach, takich jak:
- Międzynarodowe umowy o unikaniu podwójnego opodatkowania, konieczne może być dodatkowe udokumentowanie specyfiki transakcji.
- Przeniesienie majątku w wyniku działalności operacyjnej, co może wymagać szczegółowego opisania sytuacji do celów podatkowych.
Zgłoszenie przez obcokrajowców
Osoby zagraniczne mogą także być zobowiązane do składania formularza CIT/PM, jeśli posiadają majątek przeniesiony na terytorium Polski. W takich przypadkach warto skonsultować się z ekspertem podatkowym, aby uniknąć błędów związanych z lokalnymi przepisami.
Współpraca z organami podatkowymi
W przypadku jakichkolwiek wątpliwości co do wymogów związanych z formularzem CIT/PM, przedsiębiorcy powinni niezwłocznie skontaktować się z właściwym organem podatkowym. Zrozumienie procedur oraz wymogów może zapobiec poważnym konsekwencjom finansowym.
Weryfikacja statusu formularza
Możliwe jest również, aby podatnicy samodzielnie kontrolowali status swojego zgłoszenia w systemie elektronicznym administracji skarbowej. To pozwala na bieżąco monitorować postęp weryfikacji i reagować na ewentualne pytania ze strony urzędników.
Podsumowanie kluczowych działań i wymogów
Formularz CIT/PM jest nie tylko obowiązkiem podatkowym, ale również narzędziem, które pomaga w transparentnym zarządzaniu majątkiem przez przedsiębiorców. Zrozumienie wszystkich jego aspektów oraz staranne wypełnienie wymaganych sekcji to klucz do uniknięcia problemów z administracją podatkową.
Przygotowując dokumenty, pamiętajmy o dokładności, terminowości i rzetelnym przedstawieniu informacji, co w przyszłości może ułatwić współpracę z organami podatkowymi i zabezpieczyć przed ewentualnymi nieprzyjemnościami.
Procedura uzyskania informacji o wartości rynkowej składnika majątku
Aby uzyskać informację o wysokości wartości rynkowej składnika majątku tymczasowo przeniesionego poza terytorium Rzeczypospolitej Polskiej, należy w pierwszej kolejności zidentyfikować odpowiedni organ, który będzie odpowiedzialny za udzielenie takiej informacji. W przypadku składników majątku, które są przedmiotem podatku dochodowego, właściwym organem jest Krajowa Administracja Skarbowa (KAS).
W celu złożenia wniosku o wydanie informacji, należy przygotować formularz Wniosek o informację o wartości rynkowej (w zależności od specyfiki składnika mogą być inne wzory). W formularzu należy podać szczegółowe dane dotyczące składnika majątku, takie jak jego rodzaj, lokalizacja, a także okres, w którym był on przeniesiony poza granice Polski.
Warto pamiętać, że KAS ma prawo do przeprowadzenia własnej weryfikacji wartości rynkowej, co może wpłynąć na czas oczekiwania na decyzję. Złożenie wniosku powinno być dokonane w terminach ściśle określonych w przepisach prawa, a wszelkie uchybienia w tym zakresie mogą prowadzić do wydłużenia procedury lub nawet odmowy wydania informacji.
Dokumenty wymagane do wniosku
Składając wniosek o informację o wartości rynkowej składnika majątku, należy załączyć szereg dokumentów potwierdzających stan faktyczny oraz wartość przenoszonego składnika. Oto lista podstawowych dokumentów, które mogą być wymagane:
- Dokumenty dotyczące nabycia składnika majątku: Umowy kupna-sprzedaży, faktury VAT, wyciągi bankowe potwierdzające zapłatę, itp.
- Dokumentacja potwierdzająca wartość rynkową: Raporty rzeczoznawców, wyceny przeprowadzone przez niezależne instytucje, oferty sprzedaży podobnych składników majątku.
- Dokumenty identyfikacyjne: Kopia dowodu osobistego lub innego dokumentu potwierdzającego tożsamość wnioskodawcy, a także pełnomocnictwo, jeśli wniosek składa osoba trzecia.
Ważne jest, aby wszystkie dokumenty były aktualne i adekwatne do stanu faktycznego, ponieważ brak jakiegokolwiek z wymaganych dokumentów może skutkować odmową wydania informacji przez KAS.
Podatkowe skutki przeniesienia składnika majątku poza granice Polski
Przeniesienie składnika majątku poza terytorium Rzeczypospolitej Polskiej może wiązać się z różnymi skutkami podatkowymi, które warto dokładnie przeanalizować przed podjęciem decyzji. W szczególności, osoby fizyczne oraz przedsiębiorcy powinni być świadomi przepisów dotyczących podatku dochodowego oraz podatku od towarów i usług (VAT).
W przypadku składników majątku, które są wykorzystywane w działalności gospodarczej, może wystąpić obowiązek rozliczenia VAT w momencie przeniesienia. Dodatkowo, przedsiębiorcy powinni rozważyć, czy przeniesienie składnika majątku nie wpłynie na ich obowiązki podatkowe w Polsce, takie jak obowiązek składania deklaracji VAT lub dochodowych.
Warto również zwrócić uwagę na przepisy dotyczące unikania podwójnego opodatkowania, które mogą się różnić w zależności od kraju, do którego przenoszony jest składnik majątku. W takich sytuacjach pomocne może być skonsultowanie się z doradcą podatkowym, który pomoże zrozumieć możliwe konsekwencje oraz obowiązki podatkowe związane z takim przeniesieniem.