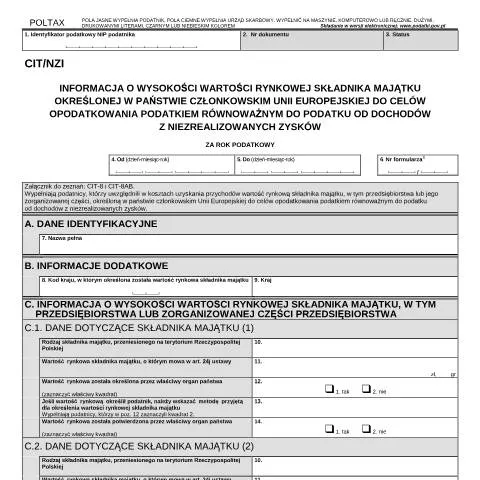
Rola formularza CIT/NZI w systemie podatkowym Polski
Formularz CIT/NZI odgrywa kluczową rolę w zakresie opodatkowania przedsiębiorstw działających w Polsce, które uwzględniają wartość rynkową składników majątku określonych w innych państwach członkowskich Unii Europejskiej. Jest to dokument niezbędny dla podatników, którzy muszą zgłosić wartość rynkową składników majątku, które mogą wpływać na obliczenie zobowiązań podatkowych z tytułu podatku dochodowego od osób prawnych. Jego poprawne wypełnienie jest istotne nie tylko dla zgodności z przepisami prawa, ale także dla uniknięcia sankcji podatkowych.
Podmioty zobowiązane do złożenia formularza CIT/NZI
Obowiązek złożenia formularza CIT/NZI dotyczy przede wszystkim:
- Przedsiębiorców, którzy w ramach swojej działalności gospodarczej przenoszą na terytorium Polski składniki majątku, których wartość rynkowa została określona w innym kraju UE.
- Podmiotów, które uwzględniają wartość rynkową tych składników w kosztach uzyskania przychodów.
Ważne jest, aby przedsiębiorcy byli świadomi, że złożenie tego formularza jest niezbędne do prawidłowego rozliczenia się z urzędem skarbowym oraz do uniknięcia ewentualnych kar finansowych.
Etapy składania formularza CIT/NZI
Każdy etap składania formularza CIT/NZI jest istotny i wymaga szczególnej uwagi. Poniżej przedstawiony jest chronologiczny proces, który należy przejść:
- Przygotowanie dokumentacji: Zgromadzenie wszystkich niezbędnych dokumentów potwierdzających wartość rynkową składników majątku.
- Wypełnienie formularza: Staranna i dokładna praca nad wypełnieniem formularza CIT/NZI.
- Złożenie formularza: Wybór odpowiedniego kanału składania dokumentów, tj. elektronicznie lub osobiście w urzędzie skarbowym.
- Oczekiwanie na decyzję: Po złożeniu formularza, przedsiębiorca oczekuje na decyzję urzędów skarbowych odnośnie jego zgłoszenia.
Szczegółowa analiza rubryk formularza CIT/NZI
Wypełniając formularz CIT/NZI, należy zwrócić szczególną uwagę na poszczególne rubryki, które mogą być źródłem wielu nieporozumień. Oto kluczowe elementy:
| Rubryka | Opis | Wskazówki |
|---|---|---|
| Identyfikator podatkowy NIP podatnika | Unikalny numer identyfikacyjny podatnika. | Upewnij się, że NIP jest poprawny. |
| Wartość rynkowa składnika majątku | Kwota w złotych, określająca wartość rynkową składnika majątku. | Zaleca się dołączenie dokumentów potwierdzających tę wartość. |
| Status | Rodzaj dokumentu: CIT/NZI. | Upewnij się, że wybierasz odpowiednią opcję. |
Przygotowanie dokumentów wymaganych do złożenia formularza
Dokumentacja do formularza CIT/NZI jest kluczowa dla prawidłowego przeprowadzenia całego procesu. Należy zwrócić uwagę na:
- Dokumenty potwierdzające wartość rynkową: np. ekspertyzy, wyceny sporządzone przez uprawnione osoby.
- Decyzje lub zaświadczenia wydane przez odpowiednie organy państwowe, które mogą potwierdzić wartość rynkową składnika majątku.
- Wszelkie inne dokumenty, które mogą być pomocne dla urzędnika skarbowego w ocenie zgłoszenia.
Terminy składania formularza CIT/NZI
Przedsiębiorcy muszą być świadomi ściśle określonych terminów związanych ze składaniem formularza CIT/NZI. Oto kluczowe daty, które należy uwzględnić:
- Formularz musi być złożony do 30 dnia miesiąca następującego po zakończeniu roku podatkowego, w którym wartość rynkowa została ustalona.
- W przypadku opóźnienia w złożeniu dokumentu mogą zostać nałożone kary finansowe przez urzędy skarbowe.
Metody składania formularza CIT/NZI
Formularz CIT/NZI można składać na kilka sposobów, z których każdy ma swoje zalety i wady:
- Składanie elektroniczne: Szybki i wygodny sposób, który pozwala na przesłanie formularza przez system ePUAP oraz stronę www.podatki.gov.pl. Niezbędne jest posiadanie Profilu Zaufanego.
- Składanie papierowe: Możliwość dostarczenia formularza bezpośrednio do urzędu skarbowego. Należy zachować kopię dokumentu dla własnych potrzeb.
- Osobiste złożenie w urzędzie: Osobiste dostarczenie formularza do odpowiedniego urzędu skarbowego, co pozwala na uzyskanie potwierdzenia złożenia dokumentu.
Co się dzieje po złożeniu formularza CIT/NZI?
Po złożeniu formularza CIT/NZI, podatnik powinien przygotować się na dalsze kroki:
- Oczekiwanie na decyzję ze strony urzędów skarbowych, co może zająć od kilku dni do kilku tygodni.
- W przypadku wystąpienia braków lub wątpliwości, urząd może poprosić o dodatkowe informacje lub wyjaśnienia.
- Przyjęcie pozytywnej decyzji skutkuje zaliczeniem wartości rynkowej do kosztów uzyskania przychodów.
Wsparcie w zakresie wypełniania formularza CIT/NZI
W przypadku wątpliwości dotyczących wypełnienia formularza CIT/NZI, zaleca się skorzystanie z pomocy ekspertów podatkowych lub doradców finansowych, którzy mogą dostarczyć niezbędnych informacji i pomóc w poprawnym wypełnieniu formularza. Warto także śledzić zmiany w przepisach, które mogą wpływać na sposób wypełniania dokumentów podatkowych.
Formularz CIT/NZI jest kluczowym elementem w systemie podatkowym, wymagającym od podatników staranności i uwagi. Dokładne zrozumienie procedur, terminów oraz wymagań związanych z jego składaniem może przyczynić się do uniknięcia problemów i umożliwić prawidłowe rozliczenie się z urzędem skarbowym.
Procedura ustalania wartości rynkowej składnika majątku
W celu ustalenia wartości rynkowej składnika majątku w Polsce, konieczne jest przeprowadzenie szczegółowej analizy, która uwzględnia lokalne uwarunkowania i przepisy prawa. Wartość rynkowa powinna być określona na podstawie powszechnie stosowanych metod wyceny, takich jak metoda porównawcza, dochodowa oraz kosztowa. W przypadku składników majątku o specyficznych cechach, zaleca się korzystanie z opinii rzeczoznawców majątkowych, którzy mogą dostarczyć rzetelnych wycen. Warto także pamiętać o obowiązku przekazania odpowiednich dokumentów do Krajowej Administracji Skarbowej (KAS), które potwierdzają przyjętą wartość rynkową oraz sposób jej ustalenia.
Obowiązki podatnika w zakresie raportowania i dokumentacji
Podatnicy są zobowiązani do starannego dokumentowania wszelkich transakcji, które mogą mieć wpływ na ustalenie wartości rynkowej składnika majątku. Niezbędne jest prowadzenie ewidencji dotyczącej zakupów, sprzedaży czy innych transakcji związanych z majątkiem, co pozwoli na udowodnienie jego wartości w przypadku ewentualnej kontroli podatkowej. Dodatkowo, podatnicy powinni złożyć wniosek o ustalenie wartości rynkowej do właściwego organu podatkowego oraz dostarczyć wszystkie niezbędne załączniki, takie jak umowy, faktury czy wyceny. Brak odpowiedniej dokumentacji może skutkować nałożeniem dodatkowych obowiązków podatkowych lub kar finansowych.
Wpływ przepisów unijnych na wartość rynkową składników majątku
Przepisy unijne, takie jak Dyrektywa Rady 2011/16/UE dotycząca współpracy administracyjnej w dziedzinie podatków, mają znaczący wpływ na ustalanie wartości rynkowej w kontekście opodatkowania. Państwa członkowskie są zobowiązane do wymiany informacji dotyczących wartości rynkowej składników majątku, co ma na celu eliminację nieprawidłowości w raportowaniu wartości oraz zapewnienie jednolitego podejścia do opodatkowania. W związku z tym, polski ustawodawca wprowadził szereg regulacji, które mają na celu dostosowanie krajowego prawa do wymogów unijnych, co z kolei wpływa na praktyczne aspekty ustalania wartości rynkowej oraz opodatkowania podatkiem równoważnym do podatku od dochodów z niezrealizowanych zysków.