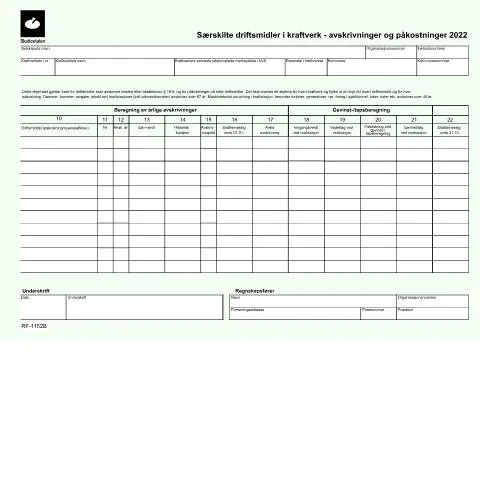
Innblikk i RF-1152: Særskilte driftsmidler i kraftverk
Å navigere gjennom den norske skatteadministrasjonen kan være en utfordring, spesielt når det kommer til spesifikke skjemaer som RF-1152, som er utarbeidet for å håndtere avskrivninger og kostnader knyttet til driftsmidler i kraftverk. Dette skjemaet er avgjørende for kraftverksoperatører som ønsker å rapportere nøyaktig og i samsvar med gjeldende skatteregler. La oss dykke dypere inn i hva dette skjemaet innebærer og hvordan man kan fylle det ut korrekt.
Rolle og betydning av RF-1152 i skatteprosessen
RF-1152 er ikke bare et skjema; det representerer en systematisk tilnærming for å registrere spesifikke driftsmidler og deres tilknyttede avskrivninger. For kraftverksoperatører er det nødvendig å rapportere nøyaktige verdier for eiendeler, både for skattemessige formål og for intern regnskapsføring. Dette skjemaet gir myndighetene en oversikt over driftens økonomiske helse.
Hvem må levere RF-1152?
Alle kraftverk, uansett størrelse, som har spesifikke driftsmidler anskaffet for kraftproduksjon, må fylle ut og levere RF-1152. Dette kan inkludere både store industrikraftverk og mindre, lokale produksjonsanlegg.
Bruken av RF-1152 i praksis
Å fylle ut RF-1152 krever en grundig tilnærming. Hvert felt i skjemaet har sin spesifikke betydning, og det er viktig å forstå hva som kreves. Her følger en detaljert gjennomgang av feltene i skjemaet.
Rubrikk for driftsmidler
- Driftsmiddel: Her angir du navnet eller beskrivelsen av det spesifikke driftsmidlet.
- Anskaffelsesår: Dette året er kritisk, da det påvirker beregningen av avskrivninger.
- Gav-verdi og historisk kostpris: Det er essensielt å oppgi nøyaktige tall for å unngå problemer med skatteetaten.
- Avskrivningstid: Husk å sjekke gjeldende regler for avskrivning for de ulike eiendelene.
Tips for å unngå fallgruver
Enkelte feil kan være kostbare. For eksempel, hvis avskrivningene er feilberegnet, kan dette føre til skattefeil og påfølgende bøter. Det er derfor lurt å gå gjennom hvert felt nøye.
Dokumentasjonskrav
Før innlevering av RF-1152, sørg for å ha all nødvendig dokumentasjon i orden. Dette inkluderer:
- Kopi av anskaffelsesdokumenter for driftsmidlene.
- Regnskap som viser historiske kostnader og avskrivninger.
- Eventuelle vurderinger eller rapporter fra revisor.
Utfylling av RF-1152: Steg-for-steg guide
For å fylle ut RF-1152 korrekt, følg disse trinnene:
- Samle all nødvendig informasjon og dokumentasjon.
- Åpne skjemaet og begynne med å fylle ut kraftverkets navn og organisasjonsnummer.
- Oppgi detaljene for hvert driftsmiddel i de aktuelle feltene.
- Kontroller at alle tall er korrekte før innsending.
Etter innlevering: Hva skjer videre?
Når RF-1152 er sendt inn til Skatteetaten, vil skjemaet bli behandlet. Det er viktig å være oppmerksom på at dette kan ta tid, og at eventuelle feil kan føre til ytterligere forespørsel fra myndighetene.
Mulige utfall etter behandling
| Utfall |
Beskrivelse |
| Godkjent |
Alle opplysninger stemmer, og du vil motta bekreftelse. |
| Avvist |
Feil i utfylling medfører avvisning av skjemaet. |
| Tilleggsforespørsel |
Skatteetaten ber om mer informasjon eller dokumentasjon. |
Spesielle hensyn for utenlandske aktører
Det er viktig å merke seg at utenlandske selskaper som driver kraftverk i Norge, må følge egne regler for innlevering av RF-1152. Dette kan inkludere spesifikke skatteavtaler og rapporteringskrav som er forskjellig fra norske selskaper.
Kompliserte situasjoner
For operatører med komplekse strukturer eller flere aktiva kan det være spesielt krevende å fylle ut RF-1152. Det anbefales å konsultere med en skatterådgiver for å sikre at all informasjon er korrekt.
Forberedelse av dokumentasjon: En sjekkliste
For å sikre en smidig prosess ved innlevering av RF-1152, følg denne sjekklisten for dokumentasjon:
- Alle anskaffelsesdokumenter for driftsmidlene
- Regnskap og bokføringer som viser historiske kostnader
- Bevis på eierskap og eventuell finansiering
- Revisjonsrapporter (hvis tilgjengelig)
Viktigheten av nøyaktighet
Avslutningsvis er det avgjørende for kraftverksoperatører å være nøyaktige og grundige når de fyller ut RF-1152. Feil kan føre til alvorlige konsekvenser, inkludert økonomiske straffer og merarbeid. Ved å følge de nevnte rådene og tipsene, kan man sikre en smidig og effektiv rapporteringsprosess til Skatteetaten.
Avskrivninger av spesifikke anleggsmidler i kraftproduksjonsanlegg
Avskrivninger er en viktig del av regnskapet for kraftproduksjonsanlegg, og forståelsen av hvordan spesifikke anleggsmidler avskrives, kan ha betydelig innvirkning på både skatteforpliktelser og økonomisk planlegging. Når det gjelder anleggsmidler, er det viktig å skille mellom forskjellige typer eiendeler, som for eksempel bygninger, maskiner og utstyr, og forstå hvilken avskrivningsmetode som er mest passende for hver type.
Ifølge Skatteetatens retningslinjer kan anleggsmidler avskrives over en periode som er fastsatt basert på forventet økonomisk levetid. For kraftproduksjonsanlegg, som for eksempel vannkraftverk eller vindparker, varierer denne levetiden avhengig av flere faktorer, inkludert teknologi, vedlikehold og miljøforhold. Generelt vil en avskrivningsperiode for maskiner og utstyr i kraftproduksjon være mellom 5 til 20 år.
Det finnes ulike avskrivningsmetoder, som lineær avskrivning og saldoavskrivning. Lineær avskrivning fordeler kostnaden likt over levetiden, mens saldoavskrivning lar eiendelens avskrivning reduseres med en fast prosentandel hvert år. Valg av metode påvirker ikke bare resultatregnskapet, men kan også ha konsekvenser for likviditet og skattemessige forhold. For eksempel kan saldoavskrivning gi høyere avskrivninger i de første årene, noe som kan føre til skattemessige fordeler tidlig i prosjektets livssyklus.
Det er også viktig å være oppmerksom på spesifikasjoner og krav fra myndighetene. For eksempel må alle anleggsmidler som avskrives, dokumenteres nøye, inkludert innkjøpskostnad, levetid og avskrivningsmetode. Feil eller mangler i denne dokumentasjonen kan føre til skatteproblemer eller krav fra Skatteetaten.
Oppgraderinger og investeringer i kraftproduksjonsanlegg
Oppgraderinger av eksisterende kraftproduksjonsanlegg kan være nødvendige for å forbedre effektiviteten, møte miljøkrav eller implementere ny teknologi. Når en oppgradering gjennomføres, oppstår det ofte spørsmål rundt hvordan disse investeringene skal behandles skattemessig og regnskapsmessig.
Ifølge gjeldende regelverk kan kostnader knyttet til oppgraderinger typisk enten aktiveres som anleggsmidler eller kostnadsføres umiddelbart. Dette avhenger av om oppgraderingen øker anleggsmidlets verdi betydelig eller forlenger levetiden. For eksempel, hvis et vindkraftverk får installert ny teknologi som øker produksjonen med 20 %, kan dette bli ansett som en kapitalisering av oppgraderingen. Derimot, hvis oppgraderingen bare involverer rutinemessig vedlikehold, skal kostnadene kostnadsføres umiddelbart.
Det er også verdt å merke seg at oppgraderinger som er nødvendige for å overholde nye myndighetskrav, kan ha spesifikke skattefordeler. Skatteetaten tilbyr i noen tilfeller skattefradrag for investeringer som fremmer bærekraftig energiproduksjon, noe som kan redusere den totale kostnaden ved oppgraderinger.
Planlegging av oppgraderinger krever en grundig vurdering av både tekniske og økonomiske aspekter. Det er ofte lurt å involvere både tekniske eksperter og økonomiske rådgivere for å sikre at oppgraderingene gir ønsket avkastning på investeringen og ikke uforvarende fører til skattemessige ulemper.
Reguleringer og tilsyn med kraftproduksjonsanlegg
I tillegg til de økonomiske og skattemessige aspektene, er det også viktig å forstå reguleringene som omgir drift og vedlikehold av kraftproduksjonsanlegg. I Norge er det en rekke lover og forskrifter som regulerer energiproduksjon, inkludert fornybarhetskrav, driftssikkerhet, og miljøstandarder.
Norges vassdrags- og energidirektorat (NVE) er den sentrale myndigheten som fører tilsyn med kraftproduksjon, og de har ansvar for å sikre at kraftprodusenter overholder gjeldende lover og forskrifter. Dette inkluderer blant annet krav til konsesjoner, rapportering og måling av produksjon. Produksjonsanlegg må ofte rapportere sine produksjonsdata til NVE, noe som kan påvirke både tillatelser og avgifter.
Ett av hovedmålene med reguleringen er å fremme bærekraftig utvikling innen energisektoren. Dette innebærer at kraftprodusenter må ta hensyn til miljøpåvirkningene av sin produksjon og implementere tiltak for å redusere skadelige effekter. For eksempel kan vannkraftverk være pålagt å etablere fiskepassasjer eller minimere forstyrrelser i lokale økosystemer.
Det er også viktig for kraftproduksjonsanlegg å ha robust internkontroll og risikostyring på plass for å møte både regulatoriske krav og for å beskytte investeringen. I tilfeller der det oppdages avvik fra forskriftene, kan det pålegges bøter, eller i alvorligere tilfeller kan driftslisensen bli inndratt. Dette understreker viktigheten av å ha en helhetlig tilnærming til både økonomisk styring, oppgradering av anleggsmidler og overholdelse av reguleringer i kraftproduksjonsbransjen.
Kraftproduksjonsanlegg må dermed ha en proaktiv tilnærming til både reguleringer og de økonomiske aspektene knyttet til anleggsmidler for å sikre en bærekraftig og lønnsom drift.