Skatteetaten og eiendomsskatt for kraftanlegg
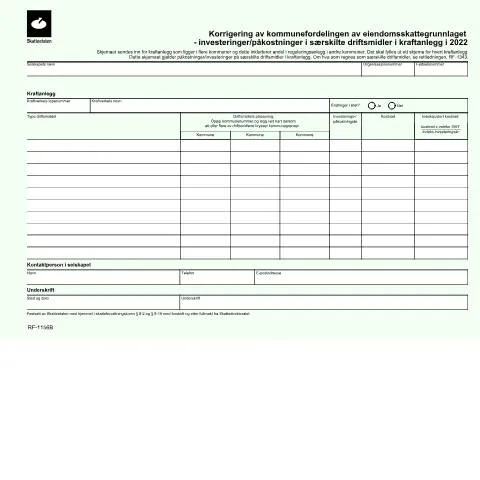
I Norge spiller eiendomsskatt en viktig rolle i finansieringen av kommunale tjenester. Spesielt for kraftverk som opererer i flere kommuner, kreves det en korrekt fordeling av eiendomsskattegrunnlaget mellom de involverte kommunene. Dette er hvor skjemaet RF-1156, "Korrigering av kommunefordelingen av eiendomsskattgrunnlaget for kraftanlegg", kommer inn i bildet. Dette skjemaet er et verktøy for selskaper som driver kraftanlegg og som har behov for å justere eiendomsskattegrunnlaget som er fordelt mellom de aktuelle kommunene.
Historisk perspektiv og lovgivning
Eiendomsskatt i Norge styres av en rekke lover og forskrifter. Skatteetaten har ansvar for å administrere skatteinnkreving, herunder eiendomsskatt for kraftanlegg. I følge Skatteloven og Forskrift om eiendomsskatt, må eiendommer vurderes og registreres på korrekt måte for å sikre en rettferdig beskatning. Dette er essensielt for å hindre urettferdighet mellom kommunene. Skjemaet RF-1156 ble etablert for å gi mulighet for korreksjoner i fordelingen, tilpasset den faktiske plasseringen og verdien av anleggene.
Når er det tidsfrister for innsending?
Bruken av RF-1156 er knyttet til spesifikke tidsrammer. Selskaper må være oppmerksomme på følgende:
- Innsendingsfrist: Skjemaet skal sendes inn innen 1. februar året etter inntektsåret det gjelder for.
- Etterfølging: Når skjemaet er sendt inn, vil Skatteetaten behandle forespørselen, noe som kan ta flere uker. Kommunene vil deretter bli informert om endringene i eiendomsskattgrunnlaget.
Profil av brukere og unntak
RF-1156 er spesielt relevant for selskaper som driver kraftverk som er plassert i mer enn én kommune. Her er noen typiske brukere:
- Store energiselskaper: De som eier og drifter kraftverk med store investeringer.
- Små og mellomstore energiprodusenter: De som kanskje ikke har like mange ressurser til rådighet, men som likevel må overholde lovgivningen.
Det kan også være unntak for visse typer anlegg, for eksempel hvis kraftverket har en lavere verdi enn et spesifisert beløp, noe som kan frita dem fra eiendomsskatt.
Innholdet i RF-1156 og hvordan fylle det ut
Skjemaet RF-1156 inneholder flere seksjoner som krever nøyaktige opplysninger.
| Del | Beskrivelse |
|---|---|
| Selskapsnavn | Navnet på selskapet som eier kraftverket. |
| Kraftanlegg | Informasjon om kraftanlegget, inkludert driftstype og kommuner det ligger i. |
| Endringer i året? | Angi om det har vært endringer som påvirker eiendomsskattgrunnlaget. |
| Kontaktperson | Navn og kontaktinformasjon for ansvarlig person i selskapet. |
Det er viktig å dobbeltsjekke all informasjon for å unngå forsinkelser i behandlingen av skjemaet.
Kanaler for innsending av RF-1156
Når det kommer til innsending, har man flere alternativer, hver med sine fordeler og ulemper:
- Digital innsending via Altinn: Raskest og mest effektivt, krever BankID.
- Papirskjema: Kan sendes per post, men dette tar lengre tid for behandling.
- Personlig levering: Mulig å levere skjemaet direkte til Skatteetaten, men kan være tidkrevende.
Forvekslinger med andre skjemaer
RF-1156 kan lett forveksles med andre skjemaer relatert til eiendomsskatt, spesielt RF-1157, som omhandler spesifikasjoner for investeringer. Det er viktig å merke seg at RF-1156 spesifikt fokuserer på korreksjon av fordelingen, mens RF-1157 dekker investeringer i anlegg. Sørg for å bruke riktig skjema for å unngå forsinkelser og mulige juridiske konsekvenser.
Behandling og oppfølging av innsendingen
Når RF-1156 er sendt inn, vil Skatteetaten gå gjennom opplysningene. I tilfeller av manglende informasjon, kan det bli sendt forespørsel om ytterligere dokumentasjon. Behandlingsprosessen kan ta fra noen uker til flere måneder, avhengig av kompleksiteten i forespørselen.
For å sikre at all nødvendig dokumentasjon er inkludert, kan det være lurt å ha en sjekkliste, som inkluderer:
- Ferdig utfylt RF-1156
- Eventuelle relaterte investeringsdokumenter
- Kommunikasjon med involverte kommuner
Mulige konsekvenser av manglende innsending
Unnlatelse av å sende inn RF-1156 kan få alvorlige konsekvenser for selskapet:
- Økte skatter: Feil fordeling kan føre til at selskapet blir pålagt høyere eiendomsskatt enn nødvendig.
- Juridiske konsekvenser: Hvis fordelingen er feil over en lengre periode, kan dette føre til rettslige skritt fra kommunene.
Det er derfor avgjørende å være proaktiv og sende inn skjemaet i tide.
Endringer i eiendomsskatt for kraftverk over kommunegrensene
Eiendomsskatt kan være en komplisert affære, spesielt for kraftverk som strekker seg over flere kommuner. Historisk sett har det vært utfordringer knyttet til fordelingen av skattegrunnlaget mellom involverte kommuner. Forvaltningen av eiendomsskatt har vært underlagt strenge regler, men med endringer i lovgivning kan det være nødvendig å ta hensyn til hvordan man vurderer og registrerer eiendommer som ligger på grensen mellom flere kommuner.
Når et kraftverk ligger i flere kommuner, kan det oppstå spørsmål om hvor skattegrunnlaget skal plasseres. Skatteetaten har tidligere gitt retningslinjer for hvordan dette skal håndteres, men det har vært et kontinuerlig behov for avklaringer og justeringer. Dette kan ofte føre til misforståelser og feil i skatteoppgjøret, både for kommunene og for kraftverksoperatørene. Det er viktig å notere seg at eiendomsskatten er avhengig av kommunenes vedtak og vurderinger, men det er også nasjonale retningslinjer som må følges.
Prosess for omfordeling av eiendomsskattegrunnlag
For kraftverk som spenner over kommunegrensene, har det vært en prosess for å omfordele eiendomsskattegrunnlaget. Denne prosessen involverer flere trinn og krever samarbeid mellom kommunene som er involvert. Først må det foretas en vurdering av hvordan eiendommene er fordelt. Deretter må kommunene bli enige om en fordeling av skatteinntektene basert på faktorer som eierandeler og areal.
Det er viktig at kommunene følger de prosedyrer som er nedfelt i Forvaltningsloven, noe som gir rett til å klage på beslutninger som involverer eiendomsskatt. I slike tilfeller må alle parter være informert om prosessen, og det må gis anledning til å komme med innspill og synspunkter. Dette kan bidra til å skape mer transparens i hvordan skattegrunnlaget fastsettes og fordeles.
Omfordelingen av skattegrunnlaget må også ta hensyn til kommunenes egne budsjettbehov, da mange kommuner er avhengige av inntektene fra eiendomsskatt for å finansiere offentlige tjenester. Derfor kan forhandlinger mellom kommunene bli nødvendige for å finne en løsning som er gunstig for alle parter.
Potensielle konsekvenser av endringer i eiendomsskatten for kraftverk
Endringer i fordelingen av eiendomsskatt kan ha flere konsekvenser, både for kraftverksoperatører og for kommunene. Økte skatteinntekter for en kommune kan føre til bedre offentlig finansiering, men dette kan også føre til høyere kostnader for kraftverksoperatørene. Det er derfor viktig å vurdere hvordan slike endringer kan påvirke konkurranseevnen til norsk kraftproduksjon.
Videre kan det være en risiko for at noen kommuner kan bli mindre attraktive for kraftverksinvesteringer dersom skattenivået blir oppfattet som for høyt. Dette kan igjen påvirke jobbskaping og lokal utvikling. For investeringer i fornybar energi, som ofte er en prioritert sektor for både nasjonale og lokale myndigheter, er det avgjørende at skattesystemet er forutsigbart og rettferdig.
Det er også viktig å minne om at endringer i eiendomsskatt kan påvirke forholdet mellom kommunene og kraftverksoperatører. Tidligere har det vært eksempler på konflikter som oppstod på grunn av misforståelser om eiendomsskatten. Forvaltning av skattesystemet må derfor være transparent og kommunikativ for å unngå unødvendige juridiske tvister.