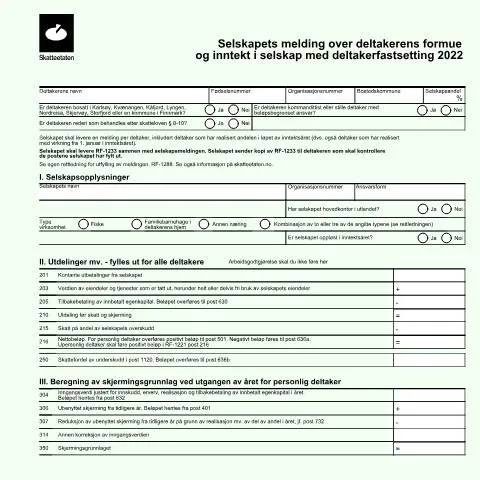
Innblikk i RF-1233: En nøkkel til partnerskapets inntekt og formue
For de som driver eller deltar i selskaper vurdert som partnerskap, er RF-1233 et avgjørende dokument. Det er mer enn bare et skjema; det er en offisiell melding som gir Skatteetaten den informasjonen de trenger for å vurdere inntekt og eiendeler under partnerskapsbeskatning. Dette dokumentet har en spesifikk funksjon i skattesystemet, og det er viktig for deltakere å forstå hvordan det skal fylles ut, når det skal leveres, og hvilke konsekvenser det har.
Definere roller: Hvem må levere RF-1233?
RF-1233 må fylles ut av selskaper som er vurdert som partnerskap. Dette inkluderer deltakerne, som kan være både fysiske personer og juridiske enheter. Hver deltaker må levere sin andel av inntekten og formuen knyttet til selskapet, og skjemaet er nødvendig for at Skatteetaten skal kunne utarbeide riktig skattemelding.
Spesifikasjoner:
- Alle deltakere i selskapet må rapportere i henhold til dette skjemaet.
- Det er viktig å merke seg at skjemaet ikke lenger er i bruk, men det kan fortsatt være relevant for innsendte data i tidligere år.
Bygge grunnlaget: Forberedelse av nødvendige dokumenter
Før du begynner å fylle ut RF-1233, er det avgjørende å samle inn alle nødvendige opplysninger. Dette inkluderer opplysninger om inntekter, eiendeler, utdelinger, og eventuelle fradrag. Her er noen viktige dokumenter og opplysninger du bør ha klar:
- Årsregnskap for selskapet.
- Dokumentasjon av utdelinger til deltakere.
- Oversikter over eiendeler og deres verdier.
- Eventuelle tidligere innsendte skjemaer som kan gi kontekst til rapporteringen.
Spesifikasjoner for inntektsrapporter
Når du fyller ut inntektene, vær oppmerksom på at hver inntekt må spesifiseres korrekt. Dette kan inkludere:
- Kontante utbetalinger fra selskapet (post 201)
- Verdien av eiendeler og tjenester levert av selskapet (post 203)
- Skatt på utdelinger (post 210)
Kronologisk reise: Kalenderen for innlevering
For dem som har ansvar for innsending av RF-1233, er det viktig å kjenne tidsrammene. Innleveringsfristen for skjemaer som RF-1233 er vanligvis knyttet til kalenderåret for foregående år, og det er avgjørende at skjemaet leveres innen fristen for å unngå forsinkelsesgebyr.
Tidslinje:
- Skjemaet må leveres senest 31. mai hvert år.
- Det er mulig å be om utsettelse, men dette må gjøres før fristen og krever gyldig grunn.
Etter innsending vil Skatteetaten prosessere informasjonen, og det er viktig å følge med på eventuelle tilbakemeldinger.
Innleveringsmetoder: Papir vs. digital
Det finnes ulike metoder for å levere RF-1233, avhengig av hva som passer best for den enkelte. Her er en oversikt over de tilgjengelige alternativene:
| Metode | Fordeler | Ulemper |
|---|---|---|
| Digital via Altinn | Raskt, enkelt, og bekreftelse umiddelbart | Krever BankID for innlogging |
| Papirutsendelse | Ingen krav til digital innlogging | Kan ta lengre tid for behandling og bekreftelse |
| Innsending ved personlig oppmøte | Mulighet for direkte spørsmål og avklaringer | Kan medføre ventetid |
Detaljerte felt i skjemaet: En nærmere titt
RF-1233 er delt opp i ulike seksjoner, hver med spesifikke felt som må fylles ut. Det er essensielt å være oppmerksom på hvordan hvert felt skal fylles ut for å unngå feil som kan føre til forsinkelser.
Selskapsopplysninger (Del I)
I denne seksjonen fylles informasjon om selskapet ut, inkludert navn, organisasjonsnummer, og hvilken type virksomhet som drives. Det er også her du bekrefter om selskapet er hovedkontor i utlandet.
Utdelinger (Del II)
Her oppgis kontante utbetalinger og verdien av eiendeler. For eksempel, post 201 krever at du spesifiserer kontante utbetalinger priset til markedsverdi. Det er avgjørende å ha nøyaktige tall for å unngå feil.
Skjermingsfradrag (Del IV)
Skjermingsfradrag er komplekse og krever at du har en forståelse av hva som kan kreves som fradrag. Det kan være fordelaktig å konsultere med en revisor for å sikre at alle fradrag er korrekt rapportert.
Behandling av skjemaet: Hva skjer etter innsending?
Når RF-1233 er sendt inn, vil Skatteetaten begynne sin behandling. Det er viktig å forstå hva som skjer med skjemaet etter innsendelse.
- Skatteetaten vil vurdere innholdet i skjemaet opp mot tilgjengelig informasjon fra andre kilder.
- Hvis det er avvik eller spørsmål, vil du bli kontaktet for ytterligere opplysninger.
- Etter evalueringen vil Skatteetaten sende deg en bekreftelse på mottak eller eventuelle justeringer som kreves.
Det er også mulig å følge med på statusen for innsendte skjemaer gjennom Altinn.
Den større konteksten: RF-1233 i skattesystemet
RF-1233 er ikke et isolert dokument; det er en del av et større system hvor deltakere i partnerskap må rapportere inntektene sine. For å opprettholde korrekt skattebehandling og sikre rettferdighet, er det viktig at hver deltaker forstår sin rolle i denne prosessen.
Relaterte skjemaer:
- RF-1175 for selvstendig næringsdrivende.
- RF-1030 for formue og inntekt.
Å forstå forskjellene mellom disse skjemaene kan være avgjørende for korrekt rapportering og for å unngå problemer med skattemyndighetene.
Avsluttende tanker: RF-1233s betydning
Selv om RF-1233 er et skjema som ikke lenger er i bruk, er det avgjørende å forstå dets rolle i rapporteringen av inntekter og eiendeler. Feil i rapporteringen kan ha konsekvenser, og derfor er det essensielt å sikre at all informasjon er nøyaktig og korrekt. Enten du er en erfaren deltaker eller ny i partnerskapsverdenen, gir dette dokumentet deg muligheten til å navigere skattesystemet med selvtillit.
For ytterligere veiledning, vurder å kontakte en profesjonell skatterådgiver.
Forståelse av selskapets erklæring om partnerinntekt og eiendeler i partnerskap
I Norge, der selskapsformer som ansvarlige selskaper (ANS) og kommandittselskap (KS) er vanlige, er det essensielt for hver partner å forstå hvordan partnerinntekt og eiendeler rapporteres. Den offisielle erklæringen, ofte referert til som "partnerinntekt og eiendeler", gir en detaljert oversikt over partnere i et selskap, noe som er avgjørende for skatteformål.
Hver partner må rapportere sin andel av inntekt og eiendeler i henhold til gjeldende skattelovgivning, noe som kan påvirke privatøkonomien betydelig. Det er derfor viktig å være oppmerksom på kravene for utfylling av skjemaene, samt hvordan man kan unngå vanlige feil.
Rapporteringen av inntekter og eiendeler må gjøres i henhold til Definisjonen av inntekt som er angitt av Skatteetaten. Dette inkluderer både kontantinntekter og eventuelle verdier av andre eiendeler som partnere besitter i selskapet. Det er nødvendig å være klar over at inntekt som oppnås fra virksomheten, også kan inkludere utbytte og renter fra investerte midler, og at disse må rapporteres nøyaktig for å sikre korrekt skattebehandling.
Skattemessige konsekvenser av feilrapportering
Feilrapportering av partnerinntekt og eiendeler kan få betydelige skattemessige konsekvenser. Skatteetaten har strenge regler rundt riktigheten av innsendte opplysninger, og manglende eller feilaktige opplysninger kan føre til både økonomiske straffereaksjoner og rettslige skritt.
Dersom en partner for eksempel unnlater å rapportere en inntekt, kan dette resultere i tilleggsskatt og renter som påløper fra den datoen inntekten burde ha vært rapportert. I tillegg kan det oppstå konflikt mellom partnere i forbindelse med inntektsfordeling, dersom ikke alle inntektene er korrekt oppgitt.
Det er viktig å merke seg at det i Norge også finnes muligheter for frivillige rettelser. Skatteetaten tilbyr veiledning for hvordan man kan rette opp feil i tidligere innsendte selvangivelser. Dette kan være en nyttig prosess for å unngå potensielle bøter og straffer. Likevel bør slike rettelser gjøres raskt, da lengre tids forsinkelse kan komplisere situasjonen ytterligere.
Viktige skjemaer og dokumentasjon
For å rapportere inntekt og eiendeler som partner i et selskap, må man benytte relevante skjemaer i Altinn, spesielt RF-1175 som omhandler inntektsoppgave for ansvarlige selskaper, samt ulike skjemaer for spesifikasjon av eiendeler. Det er viktig å samle all nødvendig dokumentasjon før rapporteringen gjøres.
Dokumentasjonen bør inkludere, men er ikke begrenset til, følgende:
- Regnskapsinformasjon: Kopier av årsregnskapet til selskapet, som viser inntektene og utgiftene.
- Bankutskrifter: Bekreftelse på inntekter og overføringer mellom partners kontoer.
- Kontrakter og avtaler: Eventuelle kontrakter som kan styrke rapporteringen av inntekt, som utlån eller investeringsavtaler.
Denne dokumentasjonen er ikke bare nyttig for å gi Skatteetaten et klart bilde av inntektene, men kan også være avgjørende i tilfelle av revisjon eller spørsmål fra skattemyndighetene. Å ha alt i orden gjør det lettere å håndtere eventuelle spørsmål som måtte oppstå i løpet av prosessen.