Fra Norge til utlandet: Hva skjer med gevinst og tap på aksjer?
Når en person har bestemt seg for å emigrere fra Norge, oppstår det en rekke spørsmål knyttet til skatt og eierskap. En av de viktigste problemstillingene er hvordan man skal håndtere gevinst eller tap på aksjer og andeler ved utflytting. For å regulere dette, er skjemaet RF-1141 avgjørende for å sikre at skatteforpliktelsene overholdes.
Rollen til RF-1141 i skatteprosessene
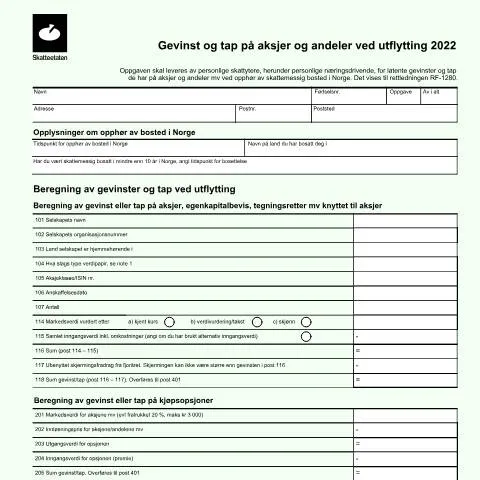
Skjemaet RF-1141, også omtalt som "Gevinst og tap på aksjer og andeler ved utflytting", er designet for å rapportere gevinster og tap på aksjer når man flytter fra Norge. Dette skjemaet er endog sentralt for å fastslå om skatt skal betales på eventuell gevinst som oppstår ved utflyttingen.
- Det er viktig å merke seg at dette skjemaet ble avviklet, men historisk sett har det vært et verktøy for mange som står overfor skatteplikt ved utflytting.
- Skjemaet må fylles ut for å beregne den skattepliktige inntekten korrekt, og det må leveres til Skatteetaten for behandling.
Hvem må levere RF-1141?
Alle personer som har hatt skatteplikt i Norge, og som har aksjer eller andeler ved utflytting, må fyll ut RF-1141. Dette inkluderer:
- Personer som har bodd i Norge i mer enn 10 år.
- Utenlandske statsborgere som har investert i norsk aksjemarked.
- De som har drevet næringsvirksomhet som involverer aksjer.
Det er også viktig å vurdere om det finnes spesifikke unntak eller regler som gjelder for enkelte grupper, slik som studenter eller midlertidige arbeidere.
Unntaksregler som kan påvirke utfyllingen
Selv om de fleste vil være underlagt kravene i RF-1141, finnes det unntak som kan være relevante:
- Personer som har eierandeler i utenlandske selskaper kan ha spesifikke skattetraktater som påvirker utfyllingen.
- Folk som er i midten av en pågående skatteprosess kan ha andre krav.
- De som flytter tilbake til Norge innen en viss tidsramme kan også ha unntak.
En steg-for-steg guide til utfylling av skjemaet
Å navigere gjennom RF-1141 kan være en utfordrende oppgave. Her er en praktisk guide som bryter ned prosessen i enkle steg.
- Start med personlige opplysninger: Fyll ut navn, adresse og fødselsnummer. Det er viktig at disse opplysningene er nøyaktige for å unngå forsinkelser.
- Oppgi opplysninger om bosted: Her må du angi når og hvor lenge du har vært bosatt i Norge.
- Beregn gevinst og tap: Skjemaet krever detaljert informasjon om aksjene, inkludert markedsverdi og innkjøpsverdi. Dette er avgjørende for nøyaktig beregning.
- Dokumentasjon: Sørg for at du har all nødvendig dokumentasjon tilgjengelig, som kvitteringer for kjøp av aksjer.
- Innlevering: Når skjemaet er fylt ut, må det sendes til Skatteetaten innen fristen for innlevering av selvangivelse.
Detaljer om rubrikker i RF-1141
Skjemaet består av flere seksjoner, hver med spesifikke krav. La oss se nærmere på noen av dem:
| Rubrikk | Beskrivelse | Vanlige feil |
|---|---|---|
| 101 - 106 | Generell informasjon om selskapene du har investert i. | Feil i organisasjonsnummer eller selskapsnavn kan føre til avvisning. |
| 114 - 116 | Beregning av markedsverdi. | Bruk av feil vurderingsmetode kan gi avvik i resultatet. |
| 201 - 205 | Detaljer om aksjer og opprinnelse av disse. | Unnlatelse av å inkludere alle aksjer kan føre til ufullstendige opplysninger. |
Skjemaets implikasjoner og videre prosessering
Når RF-1141 er mottatt av Skatteetaten, vil det bli gjennomgått som en del av din årlige skatteprosess. Det er avgjørende å forstå hva som skjer videre:
- Skatteetaten kan kontakte deg for ytterligere detaljer eller klarifikasjoner.
- Eventuelle skattepliktige gevinster vil bli innarbeidet i din skatteberegning for året.
- Dersom det er tap, kan dette brukes til å redusere skatten i fremtidige år, i henhold til gjeldende skatteregler.
Hvordan håndtere avviste søknader
Skulle skjemaet bli avvist, er det viktig å vite hvordan man skal gå frem:
- Les gjennom tilbakemeldingen fra Skatteetaten nøye for å forstå årsaken til avvisningen.
- Har du dokumentasjon som mangler, samle dette så raskt som mulig.
- Send inn den korrigerte søknaden sammen med en forklaring på endringene som er utført.
Å navigere i skattelovgivningen ved utflytting
Det er kritisk å forstå de skatterettige implikasjonene av å flytte fra Norge. Dette gjelder ikke bare RF-1141, men også hvordan det samhandler med internasjonale skatteregler.
- Det kan være skatteavtaler mellom Norge og ditt nye hjemland som påvirker hvordan skatten beregnes.
- Det kan være lurt å søke råd fra en skatterådgiver med ekspertise innen internasjonal beskatning.
- Hold deg oppdatert på endringer i norsk skattelovgivning som kan påvirke din situasjon.
Oppfølging og tilbakemeldinger fra Skatteetaten
Etter innlevering av RF-1141, kan det ta tid før du mottar svar fra Skatteetaten. Vær oppmerksom på følgende:
- Sjekk din Altinn-profil jevnlig for oppdateringer om din skattesak.
- Ikke nøl med å ta kontakt med Skatteetaten hvis du opplever forsinkelser eller har spørsmål til din innsendte skjema.