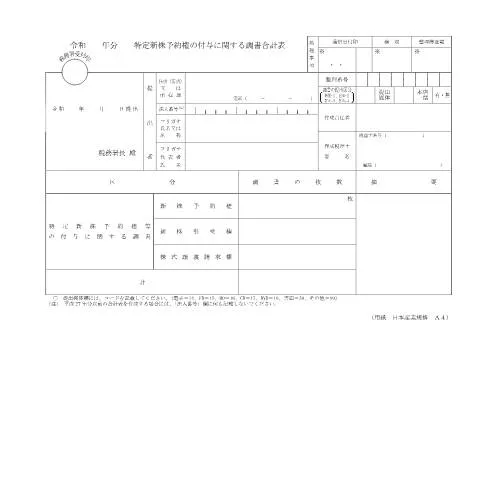
特定新株予約権の付与に関する調書の重要性
特定新株予約権の付与に関する調書(特定新株予約権の付与に関する調書合計表、コードF3-3)は、企業の株式に関連する重要な文書です。このフォームは、株式を新たに発行する際の権利を取得するために必要な手続きを記録し、税務当局に提出するものです。
差別化された提出者のプロファイル
この調書は、特に新株予約権を付与される社員や取締役にとって重要です。以下のような違いがあります:
- 外国人投資家:外国籍の方が含まれる場合、特別な税制が適用されることがあります。
- 未成年者:未成年者が新株予約権を受ける場合、親または法定代理人の同意が必要です。
- 会社の状況:企業が上場しているかどうかにより、提出先や手続きが異なります。
歴史的背景と法律的枠組み
特定新株予約権の制度は、企業が優秀な人材を確保するための手段として導入されました。行政手続法(平成5年法律第88号)に基づいて、この調書は税務における透明性を提供し、税務当局が適切に課税できるようにするために必要です。
調書の役割とプロセスにおける位置づけ
この調書は、特定新株予約権が付与されたことを証明する書類であり、さらに税務上の要求に応じるための証拠となります。調書の提出は、企業の財務状況を明確にするために重要であり、投資家や従業員に対する信頼性を向上させます。
調書作成の手順
- 必要事項を確認する。
- 各欄を適切に記入する。
- 関連書類を添付する。
- 提出期限を守る。
調書の詳細な項目解説
| 項目 | 説明 | 注意点 |
|---|---|---|
| 提出者情報 | 住所、法人番号など | 正確に記入しないと、手続きが遅れる可能性がある。 |
| 新株予約権の数 | 付与される株式の数 | 誤記載がないように注意。 |
| 提出日 | 調書の作成日 | 過去の日付を記入しないこと。 |
手続き後の流れと注意点
調書を提出した後、税務当局からの確認が行われ、問題がなければ受理されます。しかし、万が一誤りがあった場合は、再提出を求められることがあります。これにより、企業の信頼性に影響を与える可能性があるため、慎重な記入が求められます。
特定新株予約権の付与に関連する他の手続き
この調書は、特定新株予約権の付与に伴う重要な手続きの一部です。他にも、株主総会での承認や、法的な報告義務があります。特に、株主総会において、付与する新株予約権の条件について議論し、承認を得ることが重要です。
実際のケーススタディ
例えば、あるIT企業が新たな社員に対して特定新株予約権を付与する場合、以下の手順を踏むことになります。
- 社内の人事部門が対象者を選定。
- 新株予約権の条件を決定し、株主総会で承認を得る。
- 必要な調書を作成し、税務当局に提出。
特定新株予約権の付与を巡る最新の動向
最近では、特定新株予約権に関する制度が改正されることもあります。企業がグローバル化する中で、国際的な投資家のニーズに応えるために、柔軟な制度の整備が求められています。これに伴い、税務処理もより複雑になる可能性がありますので、最新情報を常にチェックすることが重要です。
おわりに
特定新株予約権の付与に関する調書は、企業の成長戦略を支える重要な要素です。正確に手続きを行うことで、企業は資金調達の手段を確保し、優秀な人材を確保することが可能となります。最新の情報を把握し、正確な手続きを行うことが求められます。
特定新株予約権の付与に関する調書の目的と重要性
特定新株予約権の付与に関する調書(F3-3)は、企業が特定の株主や従業員に対して新株予約権を付与した際の詳細を記載する重要な文書です。この調書は、特に評価が難しい新株予約権の価値を明確にし、税務上の処理を適正に行うために必要不可欠です。具体的には、付与された新株予約権の数、評価額、及びその付与日など、投資家や株主にとって重要な情報が含まれています。
この調書は、企業の財務状況や株主還元政策に関しても大きな影響を与えるため、正確な記入が求められます。特に、税務申告や利益剰余金の配分においては、特定新株予約権の付与状況を正確に把握することが重要です。
特定新株予約権の評価方法と手続き
特定新株予約権の評価は、企業にとって多くの課題を伴います。一般には、オプション評価モデルを用いて、付与する際の市場価格や行使価格、権利行使期間などを考慮しながら評価が行われます。日本国内では、「新株予約権に関する会計基準」に従って評価を行う必要があります。これにより、企業は税務上の優遇措置を享受することが可能です。
具体的な評価方法には、ブラック-ショールズモデルやバイノミアルモデルが用いられますが、企業の業種や市場環境によって評価方法が変わることもありますので、専門家の助言を受けることが推奨されます。
また、特定新株予約権を付与した際は、企業自身がこの評価を行い、その結果を基にF3-3調書に記載することが求められます。このため、適切な内部管理体制が必要であり、評価の透明性を確保することが企業にとっての大きな責任となります。
さらに、特定新株予約権の行使状況や効果は、企業の業績にも影響を与えます。従業員に対するインセンティブとしての役割を果たすことから、業績向上につながることも期待されますが、一方で、行使された株式が市場に流入することで株価に影響を与える可能性もあります。このため新株予約権の評価、付与、及び行使状況は、企業経営において非常に重要な要素となります。
調書提出に関する注意事項とよくある質問
特定新株予約権の付与に関する調書を提出する際には、いくつかの注意事項があります。まず、提出期限を厳守することが重要です。通常、年度末が近づくとともに、税務申告に関連する書類の提出が必要となります。特に、令和年度分の調書は、翌年の申告時期に影響を及ぼすため、事前に準備を進めておくことが推奨されます。
次に、調書の記入内容についても注意が必要です。記入漏れや誤記がある場合、後日税務調査の際に問題となることがあります。特に、株数や評価額、付与日などの重要な項目は、正確に記載しなければなりません。また、複数回にわたって特定新株予約権を付与した場合には、それぞれの付与に対して別々に調書を作成し、まとめて提出する必要があります。
さらに、よくある質問としては、特定新株予約権の行使に関する課税が挙げられます。新株予約権を行使した際には、所得税が発生する場合がありますので、事前に税務署に相談することが重要です。
こうした注意事項を踏まえ、特定新株予約権の付与に関する調書を適切に管理し、企業の健全な財務状況を維持することが求められます。