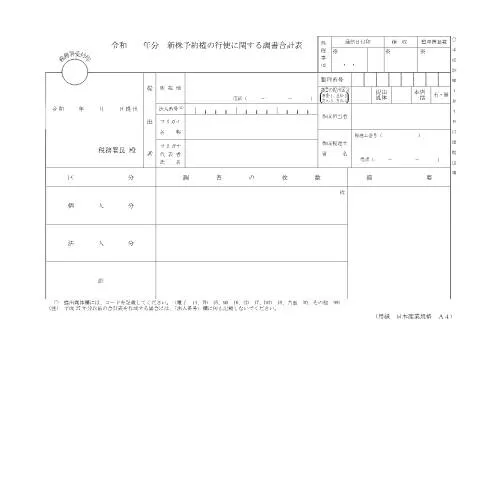
新株予約権の行使に関する調書合計表の意義とは
新株予約権は企業の重要な資金調達手段であり、株主や投資家にとっても魅力的な投資機会を提供します。この新株予約権の行使に関連する調書合計表(F1-39)は、企業がその行使状況を正確に把握し、管理するための重要な公式文書です。特に、令和年分の調書合計表は、年度毎に提出が義務付けられており、正確な情報を提供することが求められます。
提出期限とその後の影響
この調書合計表は、毎年4月から翌年3月までの期間における行使状況をまとめたもので、提出期限が設けられています。具体的には、年度末の3月31日までに行使状況を取りまとめ、翌月の4月30日までに提出しなければなりません。
- 提出期限: 毎年4月30日
- 行使状況の記載期間: 前年度の4月1日から3月31日まで
この期限を遵守しない場合、企業は法的な問題を抱えることになり、場合によっては罰金が科せられることもあります。また、提出が遅れることで、株主や投資家に対する信頼性が損なわれ、企業の信用にも影響を与えます。
新株予約権の対象者とその特徴
この調書合計表は、法人および個人の両方に関連します。具体的には、国内法人、外国法人、そして個人がその対象です。
法人の場合
法人が新株予約権を行使する場合、以下のような条件が考慮されます。
- 法人登録が必要
- 所在地が国内であること
さらに、法人内での役職や、株主の属性も重要であり、特に持株比率や影響力のある株主については、詳細な情報提供が求められます。
個人の場合
個人での行使には、居住地や身分証明書などの情報が必要です。具体的には、次のような点が求められます。
- 住所証明: 1年以上同一住所に居住している証明が必要
- 身分証明書: 運転免許証やマイナンバーカードなど
これらの情報は、正当性を確認するために不可欠です。
調書合計表の具体的な記入項目解説
調書合計表には、さまざまな項目が含まれています。その中でも特に重要な項目について詳しく見ていきましょう。
提出先情報
まず、最初に記入するのが提出先情報です。具体的には、法人番号や提出先の名称を正確に記入する必要があります。これを間違えると、書類が遅延し、不適切な手続きが発生してしまいます。
調書の枚数
調書の枚数は、行使状況に応じて変わります。以下のように分類されます。
- 個人分: 個人の新株予約権に関する情報
- 法人分: 法人の新株予約権に関する情報
それぞれの枚数を正確に記載することが求められます。
行使の概要
行使の概要には、具体的な行使日、行使した株数、株価などの情報が含まれます。この情報が正確でない場合、誤解を招く恐れがあるため、注意が必要です。
類似書類との違いとその重要性
新株予約権の行使に関する調書合計表は、他の類似書類としばしば混同されがちです。例えば、株主総会議事録や財務諸表といった書類と違い、特に行使状況の記録に特化したものです。このため、適切な管理が求められます。
特に、株主総会議事録は企業の戦略的決定を記載したものであり、行使状況とは異なる情報が含まれます。こちらも提出が求められる書類ですが、それぞれの違いを明確に理解することが重要です。
提出方法の選択とその利便性
新株予約権の行使に関する調書合計表は、オンライン、郵送、対面での提出が可能です。それぞれの方法には長所と短所があるため、自身の状況に合わせた選択が必要です。
オンライン提出
オンライン提出は、手軽で迅速な方法です。特に、MyNa Portalを使用することで、リアルタイムでの進捗確認が可能です。
- 利点: 時間を選ばず手続き可能、進捗状況の確認が容易
- 欠点: インターネット環境が必要
郵送提出
郵送は、オンライン環境が整っていない場合に選択されることが多いです。この場合、書類に不備がないか再確認することが重要です。
- 利点: どこでも手続き可能
- 欠点: 郵送に時間がかかる可能性がある
対面提出
対面での提出は、特に疑問点が生じた場合に有効です。直接担当者に確認できるため、誤解が少なくなります。
- 利点: 直接確認が可能、疑問解消がしやすい
- 欠点: 時間がかかる場合がある
提出後の流れと注意点
調書合計表を提出した後は、必ずその進捗を確認することが重要です。確認を怠ると、提出が遅れた場合に問題が生じることがあります。
具体的な流れとしては、以下のようになります。
- 提出後の処理状況確認
- 必要に応じて追加情報の提供
- 最終結果の受理
特に、追加情報が求められた場合には、速やかに対応することが求められます。これにより、手続きのスムーズさが保たれます。
まとめ: 正確な手続きの重要性
新株予約権の行使に関する調書合計表は、企業運営にとって欠かせない文書です。その正確性が企業の信頼性を左右するため、しっかりとした管理体制を整えることが求められます。
各項目についての理解を深め、適切に記入・提出を行うことで、円滑な手続きが実現します。特に、期限を守ることが最も重要であり、これを怠ることは企業にとって大きなリスクとなります。
新株予約権の行使手続きの詳細
新株予約権の行使に関する手続きは、株主にとって重要なプロセスです。この手続きは主に、株主が新株予約権を行使することによって新たな株式を取得するためのものであり、企業にとっても資金調達の手段となります。行使手続きは以下のステップに分かれています。
- 1. 行使通知の提出: 株主は、まず新株予約権の行使を希望する旨の通知を企業に提出する必要があります。通知の様式は、企業の定款や株主総会の決議に基づいて異なる場合があります。
- 2. 行使価格の支払い: 通知を提出した後、株主は行使価格を支払う必要があります。この価格は、あらかじめ定められた金額であるため、株主はその金額を確保し、指定された方法で支払わなければなりません。
- 3. 新株の発行: 行使価格の支払いが確認されると、企業は新株を発行します。この際、適切な登録手続きが行われ、株主名簿に新たに株主として登録されることとなります。
このプロセス全体は、企業の定款や関連法律に従って行われるため、事前に確認をすることが重要です。特に、行使期限や行使手数料など、細かい条件については注意が必要です。
税務上の考慮事項
新株予約権を行使する際には、税務上の影響も考慮する必要があります。新株を取得した際の税金は、行使価格に基づいて計算されます。具体的には、以下の税務上のポイントに留意すべきです。
- 1. 所得税: 新株予約権の行使により得られた株式は、譲渡所得として課税対象となります。株式を売却した際の利益が、適用される税率で課税されます。
- 2. 住民税: 新株予約権の行使による所得は、住民税の対象にもなるため、居住地の自治体に確認することが推奨されます。
- 3. 資産税: 新たに取得した株式は資産として計上されるため、資産税にも影響が出ることがあります。特に、保有する株式の評価額が高騰した場合には注意が必要です。
従って、新株予約権の行使を検討する際には、税理士への相談を通じて、正確な情報を得ることが重要です。事前に税務上の影響を把握することで、思わぬ負担を避けることができます。
新株予約権の行使に関するトラブルと解決方法
新株予約権の行使においては、様々なトラブルが発生する可能性があります。これらのトラブルに対しては、適切な解決策を講じることが求められます。以下は、一般的なトラブルとその解決方法です。
- 1. 行使通知が受理されない場合: 株主が行使通知を提出したにもかかわらず、企業側で受理されないケースがあります。この場合は、提出した証拠や郵送記録をもとに企業に確認を行う必要があります。
- 2. 行使期限の誤解: 新株予約権には行使期限が設けられています。これを過ぎてしまった場合には、行使ができなくなります。万が一、行使期限を過ぎてしまった場合には、株主総会での再議決が必要となることがあります。
- 3. 行使価格の異議: 行使価格に異議がある場合には、企業の株主専用窓口に問い合わせ、正式な手続きを経て異議申し立てを行うことが推奨されます。
これらのトラブルが生じた際には、早めに専門家や法律顧問に相談することで、迅速かつ適切な対応が可能となります。特に、企業の法務部門との連携は非常に重要です。