株式無償割当ての法的背景と目的
株式無償割当ては、日本の企業が資本政策の一環として採用する手法の一つであり、その法的背景には「会社法」や「資本市場法」が存在します。特に、会社法第207条に基づき、株式会社は自己株式を除いた株式を無償で割り当てることができると規定されています。この制度は、株主に対して新たな株式を無償で配分することにより、既存の株主の持株比率を変動させず、資本の増強を図ることを目的としています。こうした株式無償割当ては、企業の経営資源を最適化し、株主の利益を最大化する手法として利用されています。
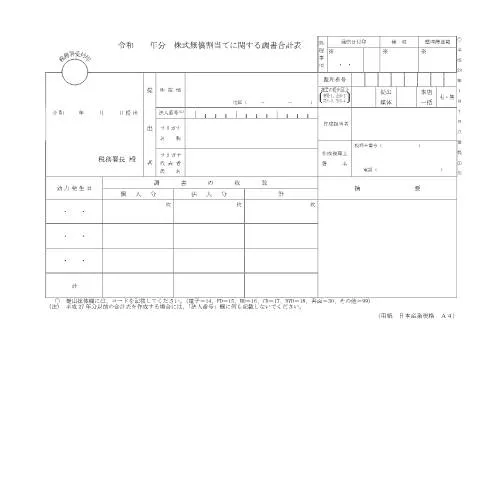
また、無償割当てを行う際には、株主総会の決議が必要であり、決議に際しての議決権行使が重要な意味を持ちます。特に、株式無償割当てに関する調書(様式第F1-40号)は、この過程での透明性を確保するために作成されるものであり、株主に対して適切な情報開示が求められます。
株式無償割当てに関する調書の作成手順
株式無償割当てに関する調書を作成する際の手順は、以下の通りです。この過程は慎重に行う必要があり、記入ミスがあると後の手続きに影響を及ぼすことがありますので注意が必要です。
- まず、株主名簿を基に、無償割当てを受ける株主の情報を正確に収集します。氏名、住所、株式数などの情報が必要です。
- 次に、各株主への割当て株式数を決定します。この際、割当て比率や割当て基準日などを考慮しながら計算を行います。
- その後、これらの情報をもとに、様式第F1-40号に必要事項を記入します。記入内容には、会社名、決議日、株主名、割当て株式数などが含まれます。
- 記入が完了した調書を株主総会の議事録とともに保管し、必要に応じて関係機関に提出します。特に、金融庁への報告が求められる場合があります。
このように、株式無償割当てに関する調書の作成は、様々なステップを踏む必要があり、どの段階においても正確性が求められます。特に、法令遵守が重要であり、専門的な知識を持つスタッフによる確認が推奨されます。
株式無償割当てと税務上の取り扱い
株式無償割当ては、企業の資本政策の一環として行われるものですが、税務上の取り扱いについても理解しておく必要があります。日本では、株式無償割当てに際する税務処理は、主に「法人税法」と「所得税法」によって規定されています。
まず、企業側から見ると、無償割当てに関連する費用は、資本の一部として扱われるため、当期の損益計算書には影響を与えません。しかし、株主にとっては、新たに取得した株式に対して、将来的に譲渡益課税が発生する可能性があります。この場合、株式の譲渡時にその取得価額が重要な要素となります。
具体的には、株主が無償で取得した株式の取得価額は、実際の資本の増加分として評価されるため、株主はこの点を考慮する必要があります。また、無償割当てを受けた株式が贈与税の課税対象となるケースもあるため、事前に専門家に相談することが推奨されます。
このように、株式無償割当ての実施にあたっては、法的側面のみならず、税務面でも慎重な対応が求められます。特に、税務当局からの監査が入る可能性もあるため、正確な記録と透明性の確保が重要です。